Платёжки для арбитража: комиссии, BIN и цена пополнения
Во что реально обходится заведение денег на рекламный кабинет: четыре комиссии платёжек, расчёт под разный оборот, роль BIN и порог по доле отказов…
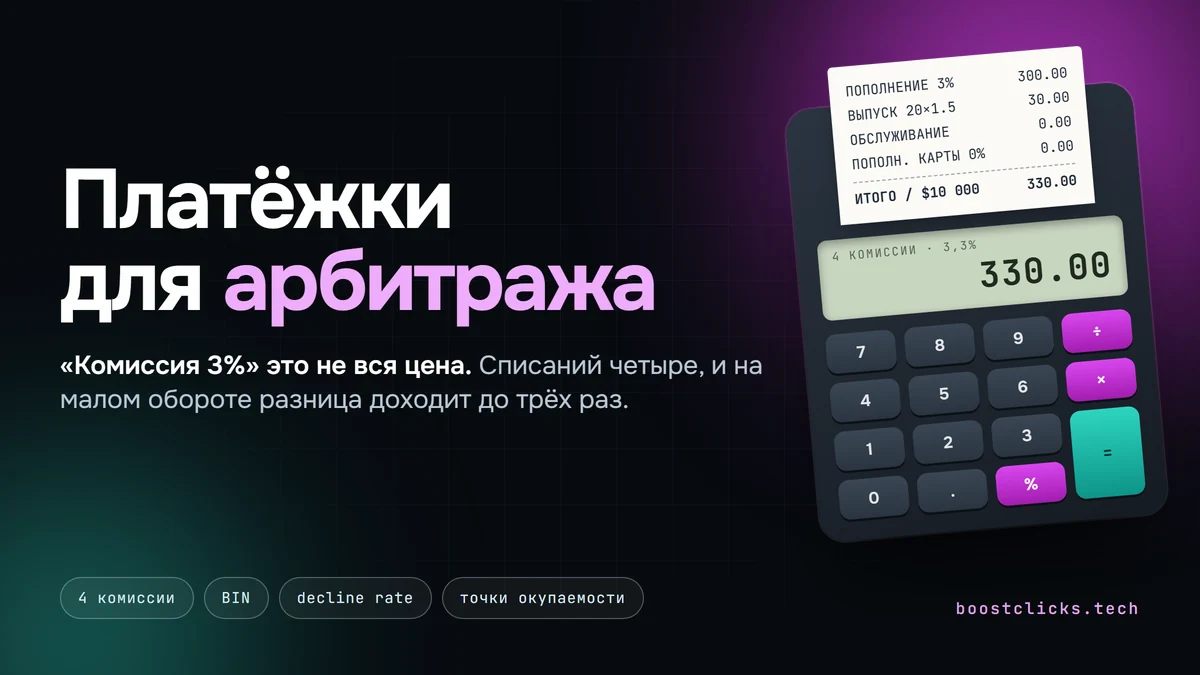

Платёжка для арбитража выглядит дешёвой, пока смотришь на одну цифру в рекламе. «Пополнение 3%» звучит понятно, но реальная стоимость заведения денег на рекламный кабинет складывается минимум из четырёх списаний, и разброс между сервисами доходит до трёх раз на одном и том же обороте.
Разбираем, где именно списывают деньги, считаем полную стоимость на разных объёмах и объясняем, почему BIN важнее комиссии, а за одну метрику арбитражнику блокируют аккаунт. Тарифы взяты с официальных страниц, расчёты наши.
- Четыре точки, где списывают деньги
- Сколько на самом деле стоит завести деньги
- Где подписка начинает окупаться
- Наши партнёры: LuckyCards и Pay2.House
- BIN: почему это важнее комиссии
- Decline rate: метрика, за которую блокируют
- Остальной рынок: что предлагают другие
- Что проверить до первого пополнения
- Красные флаги
- Что в итоге
- Частые вопросы
- Сколько стоит завести 1000 долларов на рекламный кабинет
- Почему карта не привязывается к рекламному кабинету
- Что такое decline rate и почему за него банят
- Когда выгодна подписка вместо процента
- Нужно ли держать несколько платёжек
- Чем карточный сервис отличается от эквайринга
Четыре точки, где списывают деньги
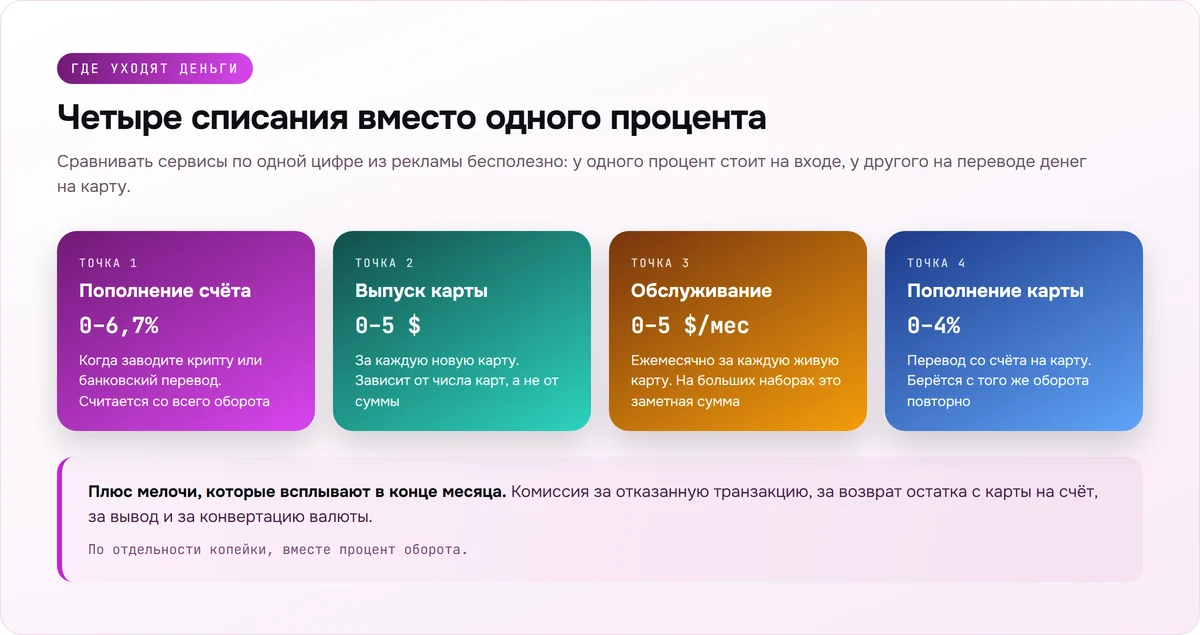
Главная ошибка при сравнении в том, что люди смотрят на один процент. А процентов несколько, и они относятся к разным операциям.
| Списание | Когда происходит | Типичный размер | На что влияет |
|---|---|---|---|
| Пополнение счёта сервиса | Вы заводите крипту или банковский перевод | 0–6,7% | Весь оборот |
| Выпуск карты | Каждый раз при создании новой карты | 0–5 $ | Число карт, а не сумма |
| Обслуживание карты | Ежемесячно, пока карта жива | 0–5 $ в месяц | Число живых карт |
| Пополнение карты со счёта | Когда переводите деньги на конкретную карту | 0–4% | Весь оборот повторно |
Дальше идут мелочи, которые всплывают в конце месяца: комиссия за отказанную транзакцию, за возврат остатка с карты на счёт, за вывод, за конвертацию валюты. По отдельности копейки, вместе процент оборота.
Отсюда простое следствие: два сервиса с одинаковой цифрой «3%» легко отличаются вдвое по итоговой сумме. У одного этот процент стоит на входе, у другого на переводе денег на карту.
Сколько на самом деле стоит завести деньги
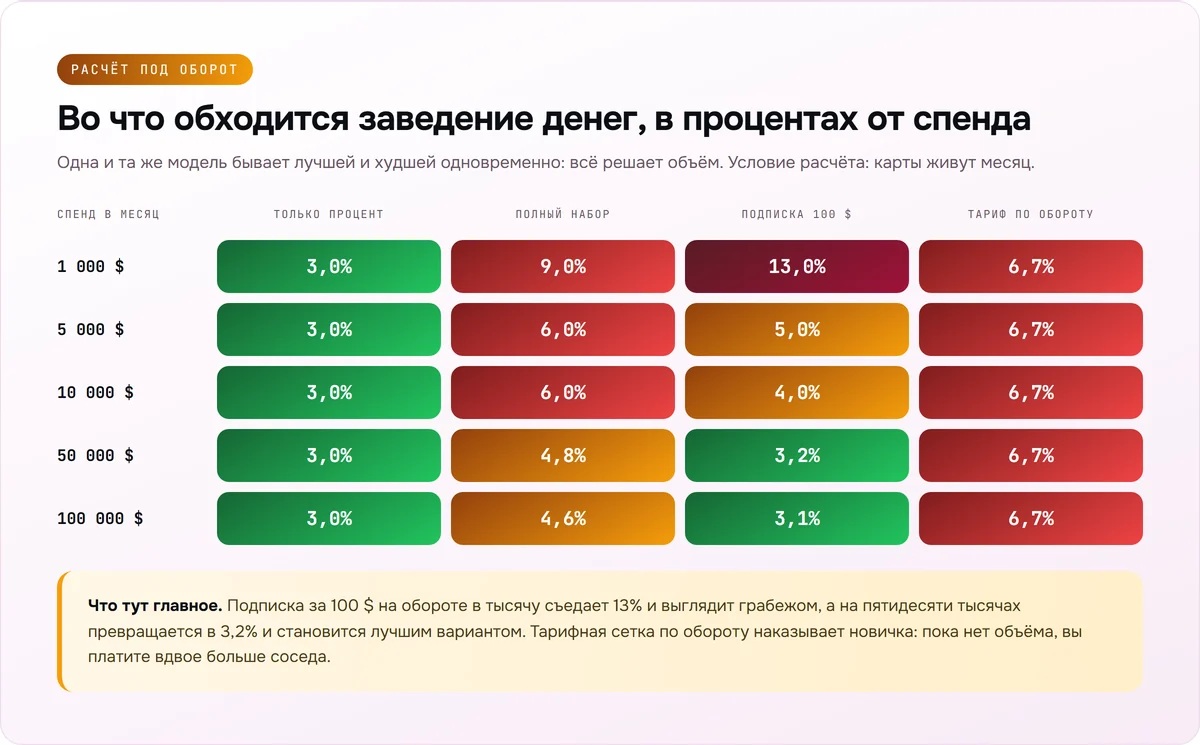
Мы посчитали четыре типовые модели тарификации на разных объёмах. Условие простое: карты живут месяц, обслуживание считается один раз.
| Спенд в месяц | Только процент | Полный набор | Подписка | Стартовый тариф |
|---|---|---|---|---|
| 1 000 $ | 3,0% | 9,0% | 13,0% | 6,7% |
| 5 000 $ | 3,0% | 6,0% | 5,0% | 6,7% |
| 10 000 $ | 3,0% | 6,0% | 4,0% | 6,7% |
| 50 000 $ | 3,0% | 4,8% | 3,2% | 6,7% |
| 100 000 $ | 3,0% | 4,6% | 3,1% | 6,7% |
Читается это так. Подписка за 100 долларов в месяц на обороте в тысячу долларов съедает 13% и выглядит грабежом, а на пятидесяти тысячах превращается в 3,2% и становится лучшим вариантом. Тарифная сетка по обороту наказывает новичка: пока вы не набрали объём, вы платите вдвое больше, чем команда рядом.
Отсюда правило: тариф выбирают не по цифре в рекламе, а под свой месячный оборот.
Где подписка начинает окупаться
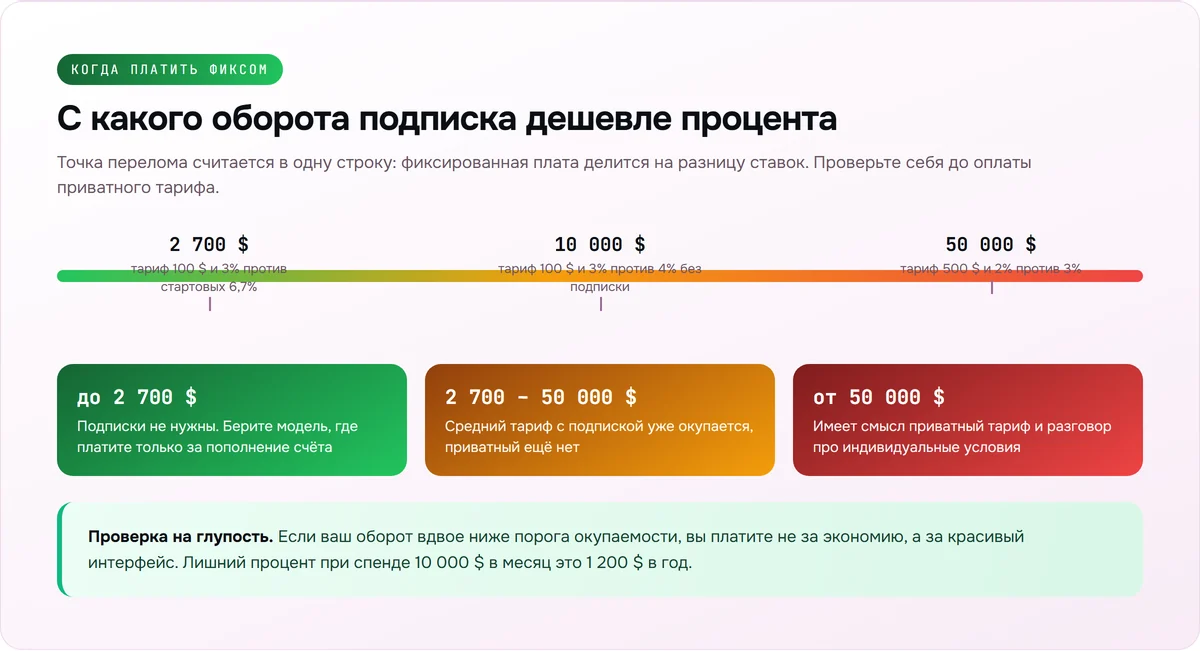
Точка перелома считается в одну строку. Ниже пороги, после которых фиксированная плата дешевле процента.
- тариф 100 $ в месяц со ставкой 3% против стартовых 6,7% окупается с 2 700 $ оборота;
- тот же тариф против 4% без подписки окупается с 10 000 $;
- тариф 500 $ в месяц со ставкой 2% против 3% окупается только с 50 000 $.
Проверьте себя по этим числам до того, как оплатите приватный тариф. Если ваш оборот вдвое ниже порога, вы просто дарите сервису деньги за красивый интерфейс.
Наши партнёры: LuckyCards и Pay2.House
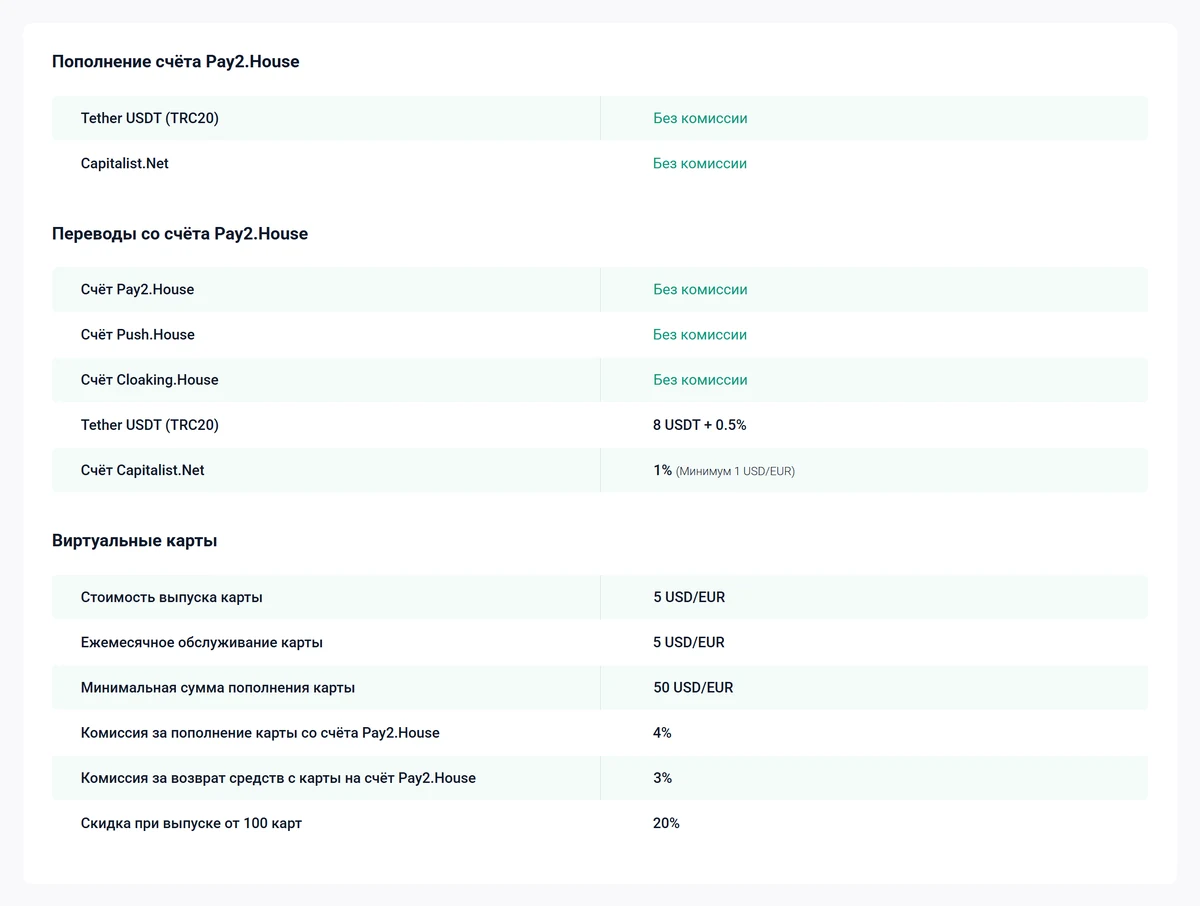
С этими двумя мы работаем сами, поэтому даём их условия первыми и с честным расчётом, а не просто списком.
| Условие | LuckyCards | Pay2.House |
|---|---|---|
| Пополнение счёта | 3% | USDT TRC20 и Capitalist без комиссии |
| Выпуск карты | 1,5 $ | 5 $, от 100 карт скидка 20% |
| Обслуживание карты | 0 $ | 5 $ в месяц |
| Пополнение карты со счёта | 0 $ | 4% |
| Возврат остатка на счёт | внутренние переводы 0 $ | 3% |
| BIN и ГЕО | 25+ BIN, США и Европа | 50+ BIN, шесть юрисдикций |
| Минимум на карту | не задан | 50 $ |
Теперь то же самое в деньгах, при условии что карты живут месяц:
| Спенд и карты | LuckyCards | Pay2.House |
|---|---|---|
| 1 000 $, 5 карт | 38 $ (3,8%) | 90 $ (9,0%) |
| 5 000 $, 10 карт | 165 $ (3,3%) | 300 $ (6,0%) |
| 10 000 $, 20 карт | 330 $ (3,3%) | 600 $ (6,0%) |
| 50 000 $, 100 карт | 1 650 $ (3,3%) | 2 900 $ (5,8%) |
LuckyCards выигрывает, когда объём идёт через карты. Модель у них простая: платите только за пополнение счёта и за выпуск, обслуживание и пополнение самой карты бесплатны. На десяти тысячах спенда это 330 долларов против 600. По нашей ссылке действует ставка 3% на пополнение, а по промокоду BOOST дают 50 карт на тест, чтобы обкатать привязку без вложений.
Pay2.House берёт другим. Ввод денег бесплатный, BIN вдвое больше и юрисдикций шесть вместо двух, а переводы внутрь экосистемы Push.House и Cloaking.House идут без комиссии. Если часть бюджета уходит не на карты, а на закупку внутри этих сервисов, разница в тарифе на карты перестаёт быть главной.
Простой ориентир: считаете деньги на картах, берите первый вариант, нужны широкие BIN и бесплатный ввод, смотрите на второй. Идеально держать оба и разводить по ним разные площадки, о чём ниже.
BIN: почему это важнее комиссии
BIN это первые цифры номера карты, по которым платёжная система понимает банк-эмитент, страну и тип карты. Рекламная площадка смотрит на них раньше, чем на баланс.
Практические следствия:
- BIN подбирают под площадку. У сервисов бывают отдельные наборы под Google, под TikTok и под Meta, потому что площадки по-разному относятся к эмитентам.
- BIN выгорает. Работавший месяц назад набор может перестать привязываться, и это не вина сервиса, а реакция эмитента и площадки на поток.
- Количество BIN само по себе ничего не значит. Пятьдесят расшатанных хуже десяти чистых. Значение имеет то, насколько строго сервис пускает к себе клиентов.
- Соответствие ГЕО. Карта США под кабинет с европейским биллингом ведёт себя иначе, чем европейская.
Разумная тактика при объёме: держать два сервиса и разводить по ним площадки, чтобы выгорание BIN у одного не останавливало весь залив. Это та же логика, что и с аккаунтами, о которой мы писали в разборе формата аккаунта.
Decline rate: метрика, за которую блокируют
Доля отказанных транзакций это единственная метрика, которую платёжка видит про вас так же хорошо, как вы про себя. И относится к ней жёстко.
Что делают сервисы при высокой доле отказов: начинают брать плату за каждый деклайн, срезают кешбэк, а часть просто блокирует аккаунт. Встречающийся в условиях порог это 20% отказов.
Занятно, что деньгами это почти ничего не стоит. При сотне транзакций в месяц двадцать отказов обойдутся в 4–20 долларов в зависимости от тарифа. Проблема не в сумме, а в том, что высокий процент отказов портит репутацию BIN у эмитента, и страдает не ваш аккаунт, а все, кто сидит на том же наборе. Поэтому и санкции такие резкие.
Что поднимает долю отказов: несоответствие BIN площадке, нехватка средств на карте в момент списания, отсутствие 3DS там, где он нужен, попытки оплатить запрещённые сервисом категории. Последний пункт особенно чувствителен в серых вертикалях: список запретов у платёжки и у площадки разный, и это стоит выяснить до старта, а не в разгар залива на гемблинг.
Остальной рынок: что предлагают другие
Рынок большой, и полезно понимать, какие модели вообще встречаются, чтобы узнавать их в новом сервисе.
| Модель | Как выглядит | Кому подходит |
|---|---|---|
| Только за пополнение | 3–4,5% и ноль за всё остальное | Любой объём, самый предсказуемый счёт |
| Подписка | 100–500 $ в месяц плюс сниженный процент | Оборот от 2 700 $ и выше |
| Тариф по обороту | От 6,7% на старте до 3% на больших объёмах | Тем, кто уже льёт объём |
| Комиссия за транзакцию | Процент с каждой оплаты, пополнение бесплатно | Редкие крупные списания |
| Бесплатные карты по спенду | Квота карт растёт вместе с оборотом | Командам с большим числом кабинетов |
Отдельно стоят два соседних инструмента. Высокорисковый эквайринг нужен, когда вы принимаете платежи, а не платите сами. Аренда европейского банковского счёта с передачей доступов это уже не платёжка, а покупка чужой личности, со всеми вытекающими рисками.
Что проверить до первого пополнения
- Сложить все четыре комиссии под свой оборот и число карт. Не сравнивайте по одной цифре из рекламы.
- Уточнить минимумы. Минимальный депозит и минимальное пополнение карты определяют, сможете ли вы вообще тестировать мелкими суммами.
- Спросить про BIN под вашу площадку. Нормальный сервис подскажет набор под Meta, Google или TikTok, а не ответит «у нас все работают».
- Узнать политику по отказам. С какого процента начинаются санкции и что именно происходит: плата, снижение кешбэка или блокировка.
- Проверить возврат остатка. Деньги на закрытой карте должны возвращаться, и надо понимать, по какой ставке.
- Взять тестовые карты. У многих есть бесплатные при старте. Смотрите на одно: привязывается ли карта с первого раза, причём на том же типе аккаунта, с которого будете лить. На личках и на БМ поведение отличается, мы разбирали это в материале про залив с личек.
Красные флаги
- Одна цифра в рекламе и никакого прайса. Если полный список комиссий нельзя найти до регистрации, считайте, что он вам не понравится.
- Обещание, что карты не отваливаются никогда. Отваливаются у всех, вопрос в том, предупреждают ли вас заранее и переводят ли на другие BIN.
- Заморозка вместо компенсации. Нормальная реакция на проблемный период это компенсация выпуска, а не блокировка баланса до выяснения.
- Нет 3DS. Иногда это удобно, но часть площадок без него просто не принимает оплату.
- Отсутствие ролей для команды. Если байер видит общий баланс, вы узнаете о лишних тратах последним.
Что в итоге
Стоимость платёжки это не процент из рекламы, а сумма четырёх списаний под ваш конкретный оборот. На тысяче долларов в месяц разница между моделями достигает трёх раз, на пятидесяти тысячах сглаживается до полутора.
Порядок действий простой. Посчитайте свой оборот и число карт, приложите к нему четыре комиссии каждого кандидата, проверьте пороги окупаемости подписки. Возьмите тестовые карты и посмотрите на привязку с первого раза. И заведите второй сервис заранее, до того как выгорит BIN у первого.
Лишний процент кажется мелочью ровно до момента, когда его умножаешь на год. При обороте в десять тысяч долларов в месяц один процент это 1200 долларов, которые вы просто отдали.
Частые вопросы
Сколько стоит завести 1000 долларов на рекламный кабинет
От 30 до 130 долларов в зависимости от модели тарификации. Только процент за пополнение даёт около 3%, полный набор с выпуском и обслуживанием около 9%, подписка на малом обороте до 13%, стартовый тариф по обороту около 6,7%. На больших объёмах разрыв сжимается примерно до полутора раз.
Почему карта не привязывается к рекламному кабинету
Чаще всего дело в BIN: набор не подходит под конкретную площадку, не совпадает с ГЕО кабинета или уже выгорел. Реже причина в отсутствии 3DS или нехватке средств в момент проверочного списания. Нормальный сервис подсказывает набор под площадку и компенсирует выпуск, если карта не привязалась.
Что такое decline rate и почему за него банят
Это доля отказанных транзакций. Деньгами она стоит немного, порядка 4-20 долларов при сотне операций в месяц, но высокий процент отказов портит репутацию BIN у банка-эмитента и бьёт по всем клиентам сервиса. Поэтому встречается порог в 20%, после которого аккаунт могут заблокировать.
Когда выгодна подписка вместо процента
Считайте точку окупаемости. Тариф 100 долларов в месяц со ставкой 3% выгоднее стартовых 6,7% начиная с оборота 2700 долларов, а против 4% без подписки только с 10 000. Приватный тариф за 500 долларов со ставкой 2% окупается лишь с 50 000 долларов в месяц.
Нужно ли держать несколько платёжек
При регулярном заливе да. BIN выгорают, и если весь объём висит на одном сервисе, залив останавливается целиком. Двух достаточно: по ним разводят площадки, чтобы проблема у одного эмитента не касалась всех кабинетов сразу.
Чем карточный сервис отличается от эквайринга
Карточный сервис нужен, чтобы платить: он выпускает виртуальные карты для оплаты рекламы и подписок. Эквайринг нужен, чтобы принимать деньги от клиентов. Это разные задачи и разные лицензии, хотя некоторые компании предлагают и то, и другое.
Материал носит информационный характер. Тарифы приведены по публичным страницам сервисов на 10 сентября 2026 года и могут измениться, расчёты выполнены редакцией. Ссылки на LuckyCards и Pay2.House партнёрские.