Google аннулирует промокредиты после спенда: как устроена промоакция и сколько от неё доходит до аккаунта
Google отзывает промокредиты уже после того, как рекламодатель выполнил условие по расходам. Что говорит справка, где кредит сгорает по правилам и расчёт доли по риску бана…
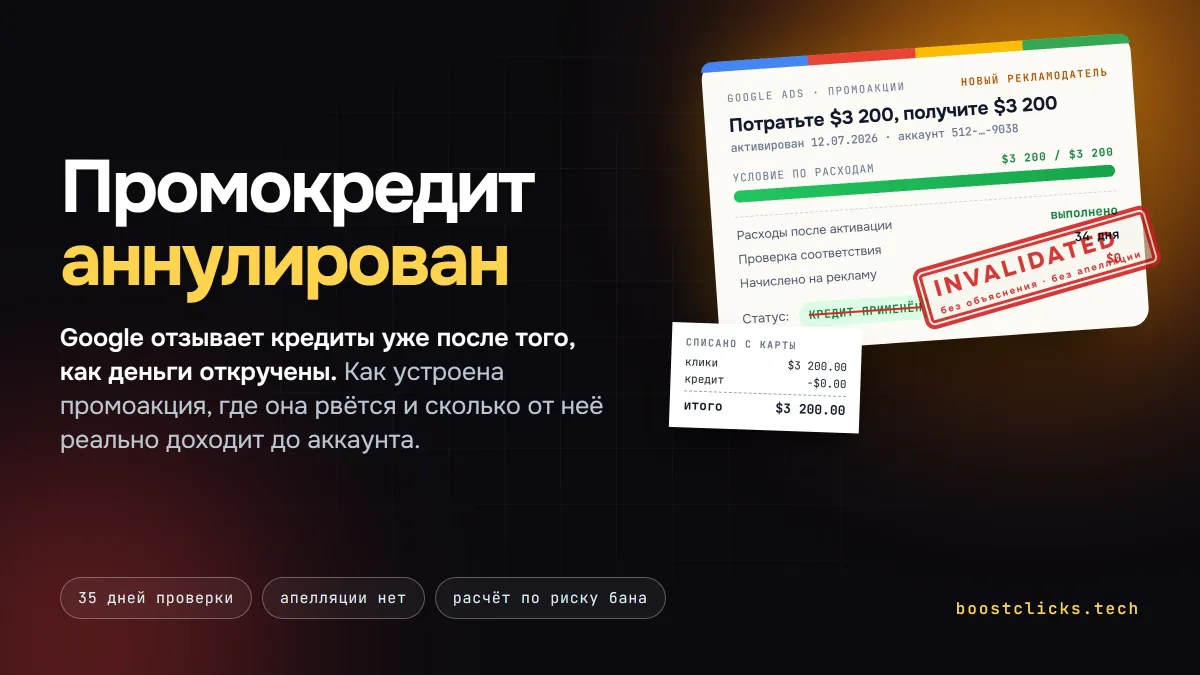

Промокредит Google Ads работает не как скидка, а как обещание: сначала вы тратите свои деньги, потом Google до 35 дней проверяет аккаунт и только затем начисляет сумму на будущую рекламу. В сентябре 2026 отраслевая пресса разобрала случаи, когда после выполненного условия на $3 200 кредит помечали «Invalidated» больше чем через месяц, а способа обжаловать решение не нашлось. Google подтвердил, что передал жалобу команде, и ничего не объяснил.
Для арбитража это не новость, а напоминание о том, как устроена сама механика. Промики давно встроены в экономику фарма: с ними считают первый спенд как «половину цены», под них покупают и продают аккаунты, ими закрывают тесты новых ГЕО. Мы разобрали, что именно обещает справка Google, где по правилам кредит обязан сгореть, какие сценарии из практики попадают под аннулирование, и рассчитали условную вероятность сохранить аккаунт к выбранному сроку. Эта модель не оценивает долю начисленного или освоенного промокредита.
- Что случилось: кредит на $3 200 отозвали после спенда
- Как устроена промоакция по справке Google
- Где кредит сгорает по правилам, а не по ошибке
- Что это значит для арбитража
- Сценарии кредита и условная вероятность сохранить аккаунт
- Чек-лист, если промик всё же нужен
- Что в итоге
- Частые вопросы
- Почему Google аннулировал промокредит после того, как условие по расходам выполнено?
- Можно ли обжаловать аннулирование промокредита в Google Ads?
- Сколько ждать начисления промокредита?
- Что обнуляет промокредит по правилам Google?
- Как считать промокредит в экономике связки?
- Изменилось ли что-то в выдаче промокредитов в 2026 году?
Что случилось: кредит на $3 200 отозвали после спенда
Историю первым описал Барри Шварц в Search Engine Roundtable 10 сентября, на следующий день её подтвердил Search Engine Land, 14 сентября сводку дал PPC News Feed. Источник один: PPC-консультант Дэвид Меламед и его пост в LinkedIn.
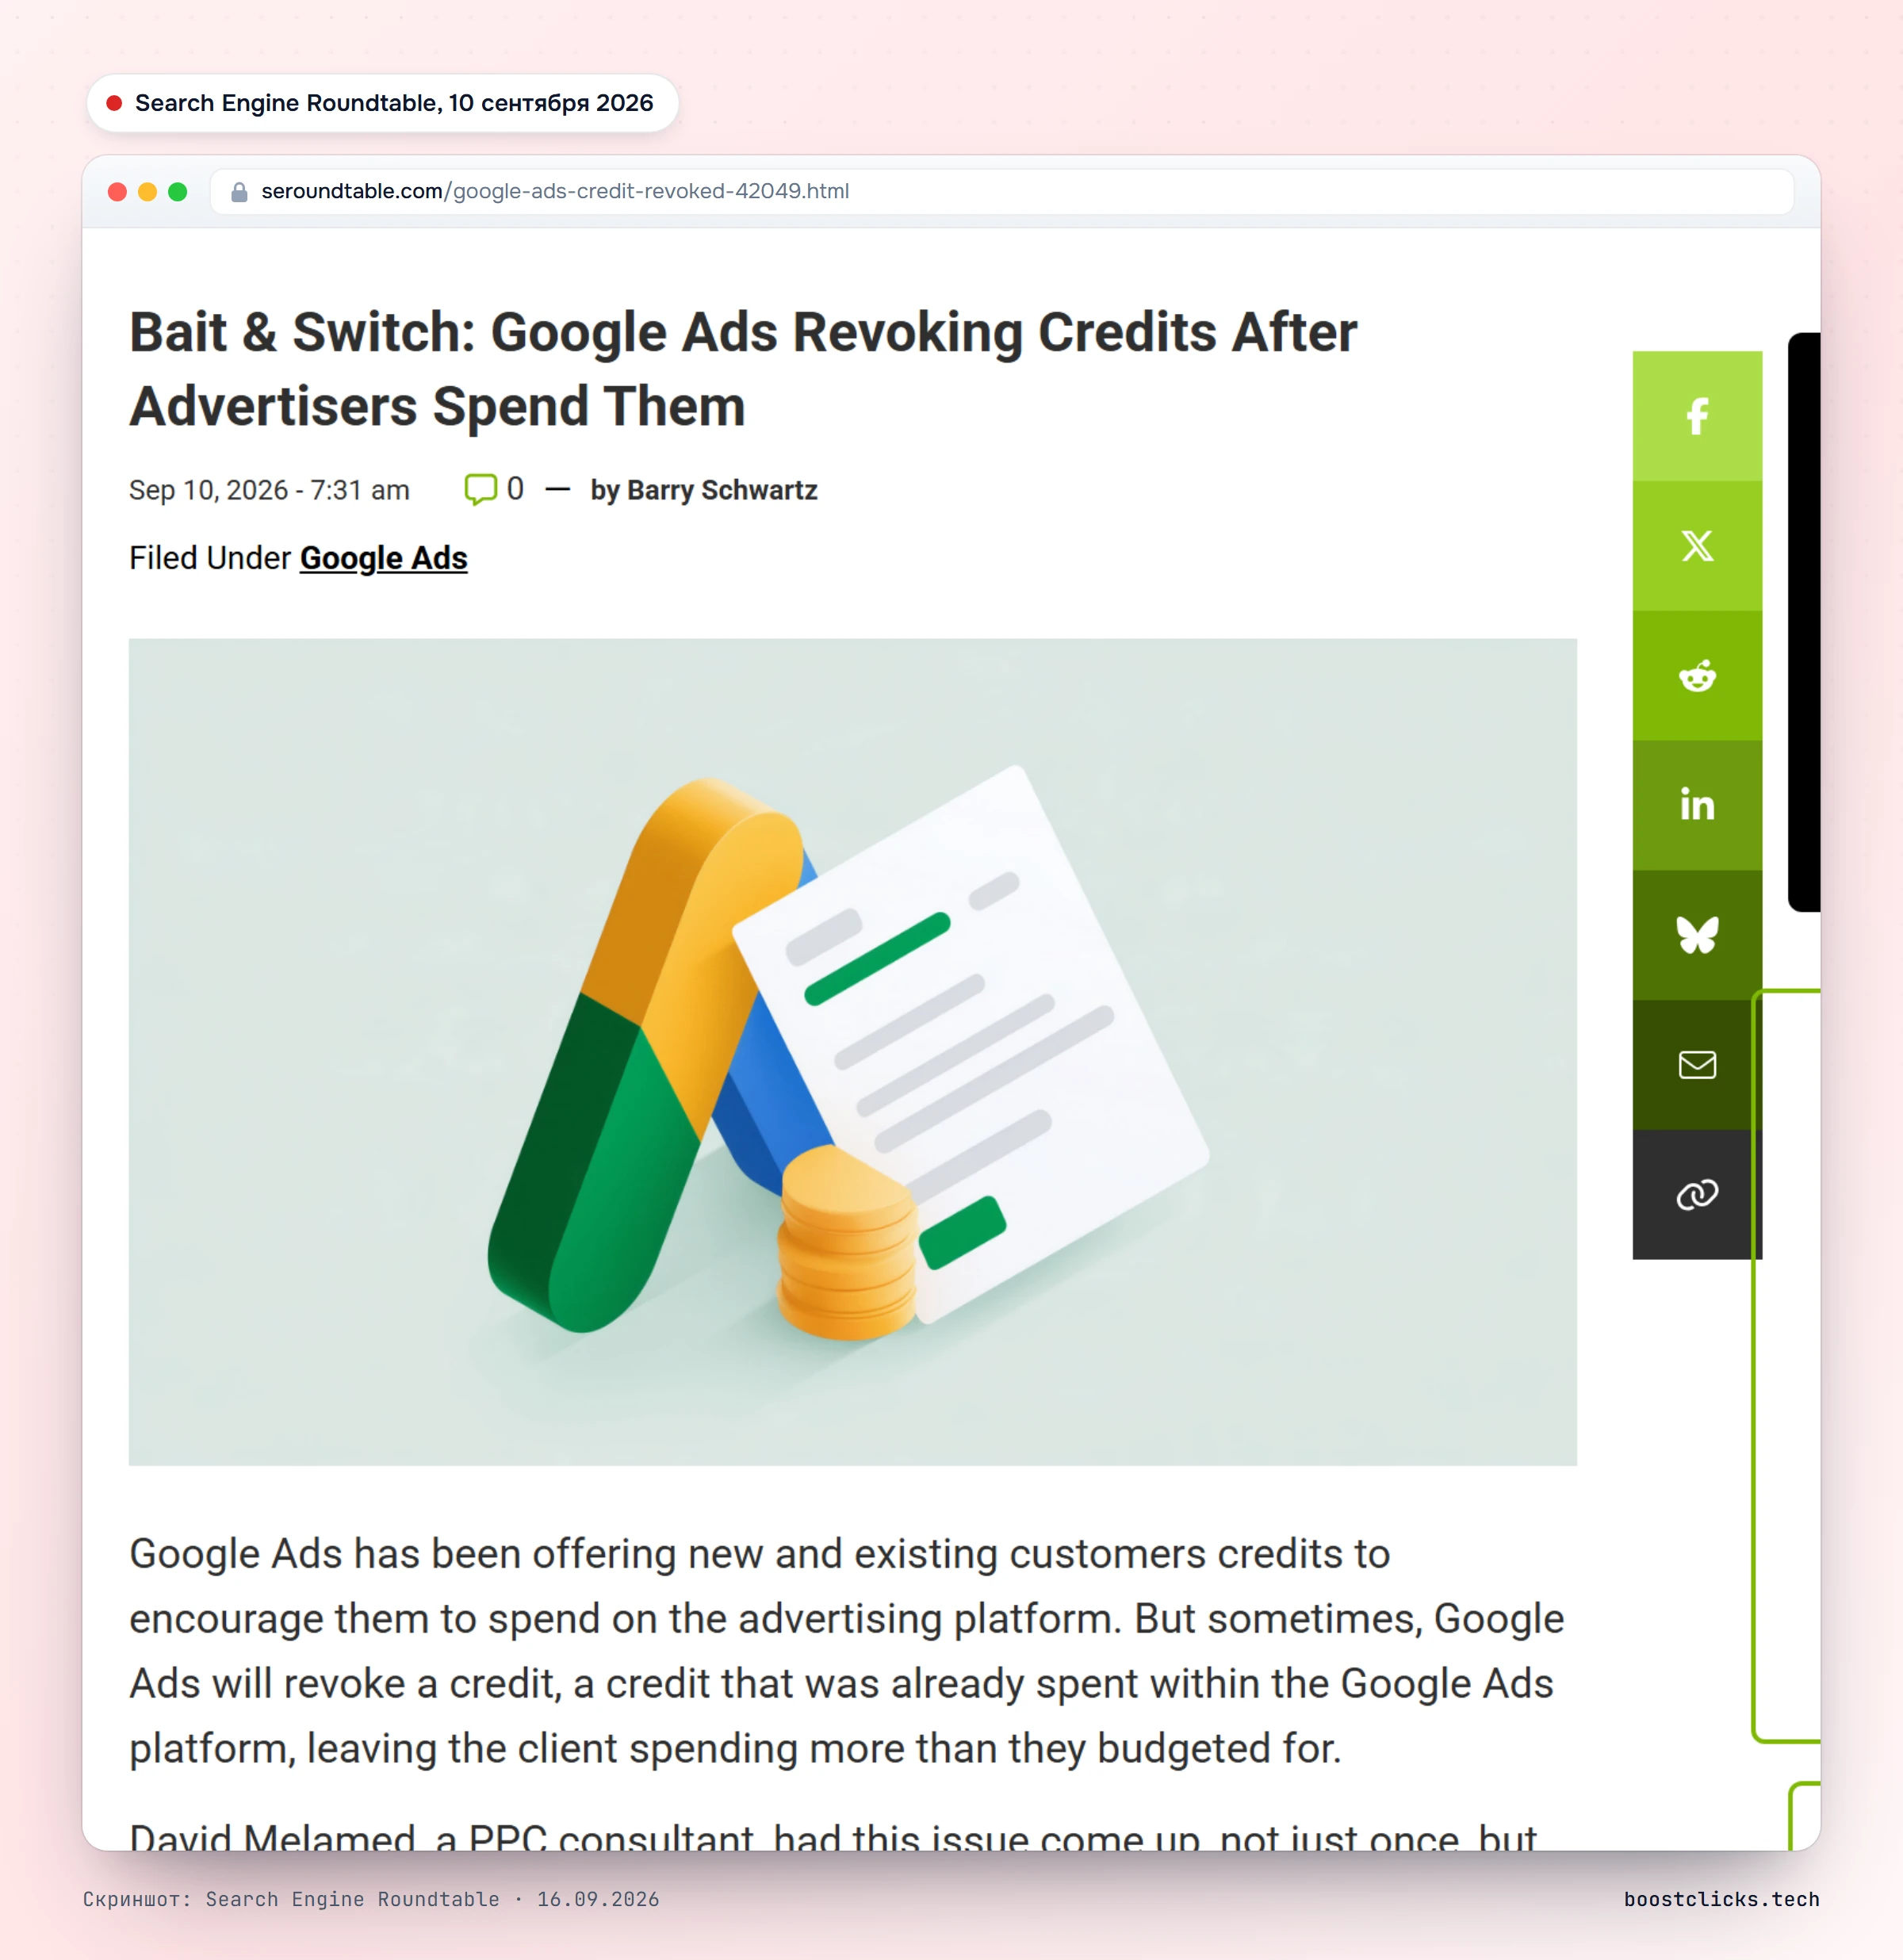
Суть в трёх фактах. Рекламодатель активировал предложение «потратьте $3 200 и получите $3 200», выполнил условие и ждал начисления. Больше чем через месяц статус промоакции сменился на «Invalidated», без письма с причиной. Способа подать апелляцию по аннулированному кредиту консультант не нашёл, а откатить уже потраченные $3 200, разумеется, нельзя. По его словам, это второй такой случай за короткий срок, и рекламодатель без обещанного кредита первые $3 200 не потратил бы.
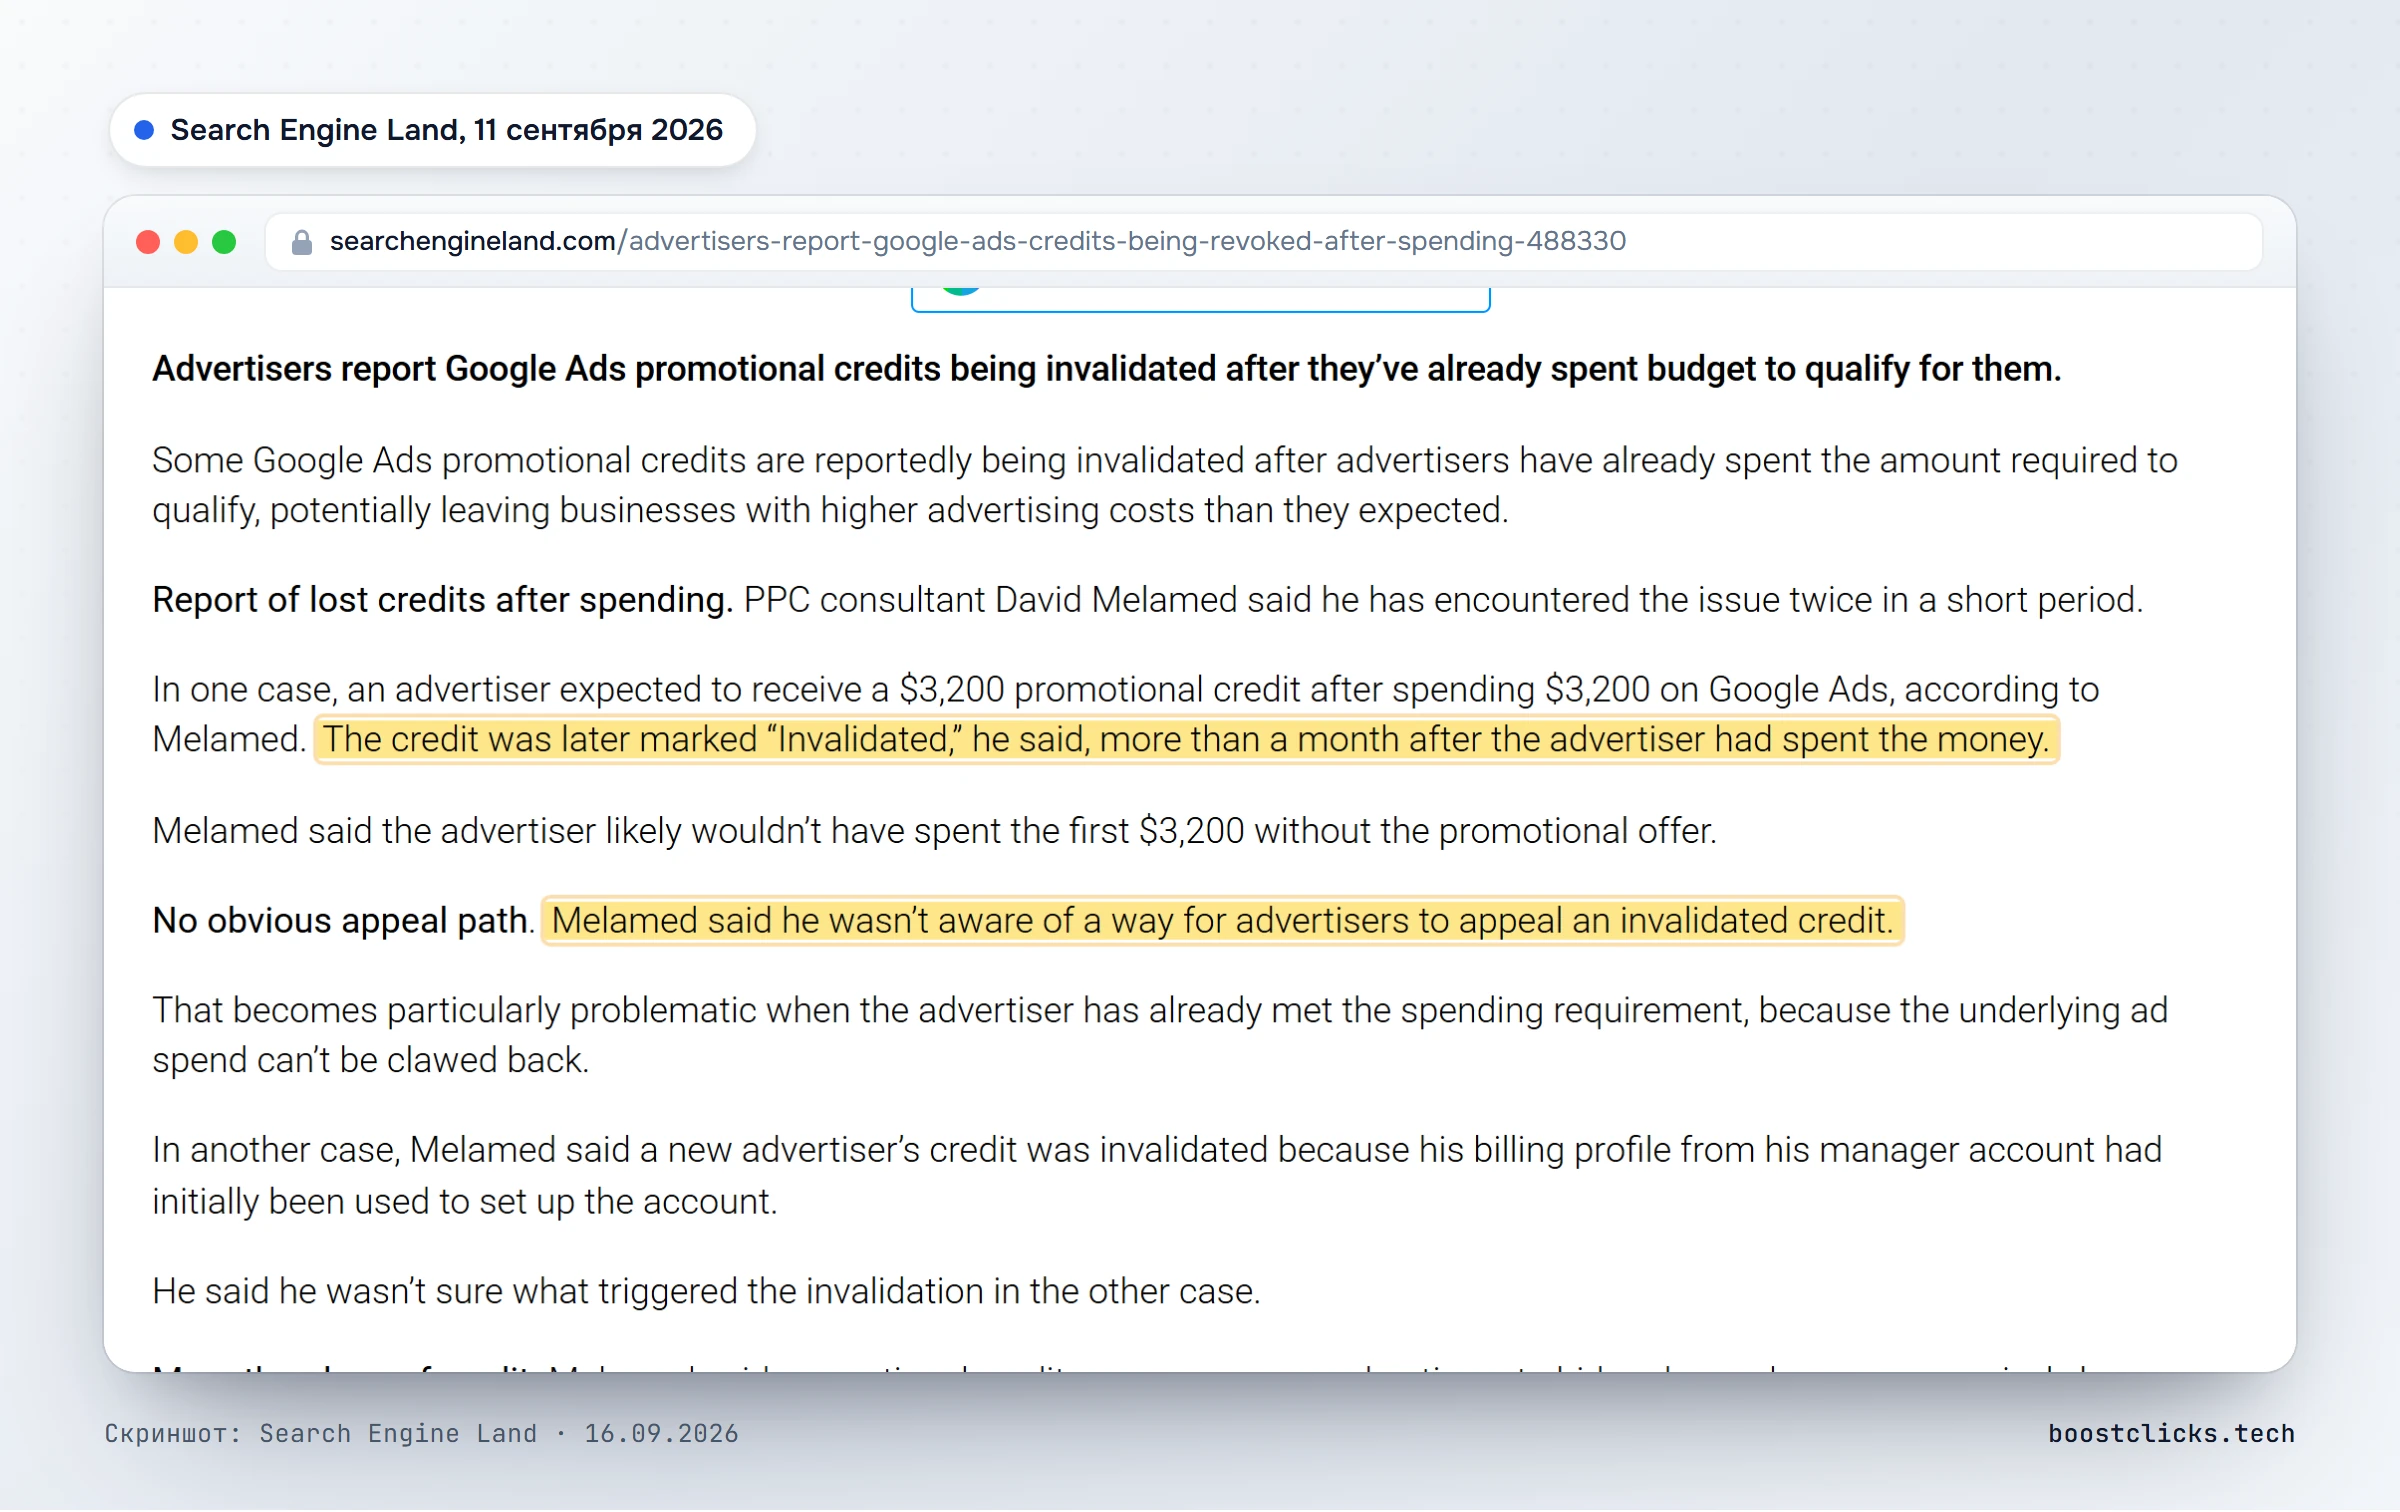
Отдельно ценна деталь про второй случай: там кредит аннулировали, потому что аккаунт нового рекламодателя изначально был создан с платёжным профилем из управляющего аккаунта консультанта. Причину третьего случая Меламед не знает. Представитель Google Ads Джинни Марвин ответила в комментариях, что передала информацию команде. Объяснения, почему кредиты аннулируют, и обещания добавить апелляцию в ответе нет.
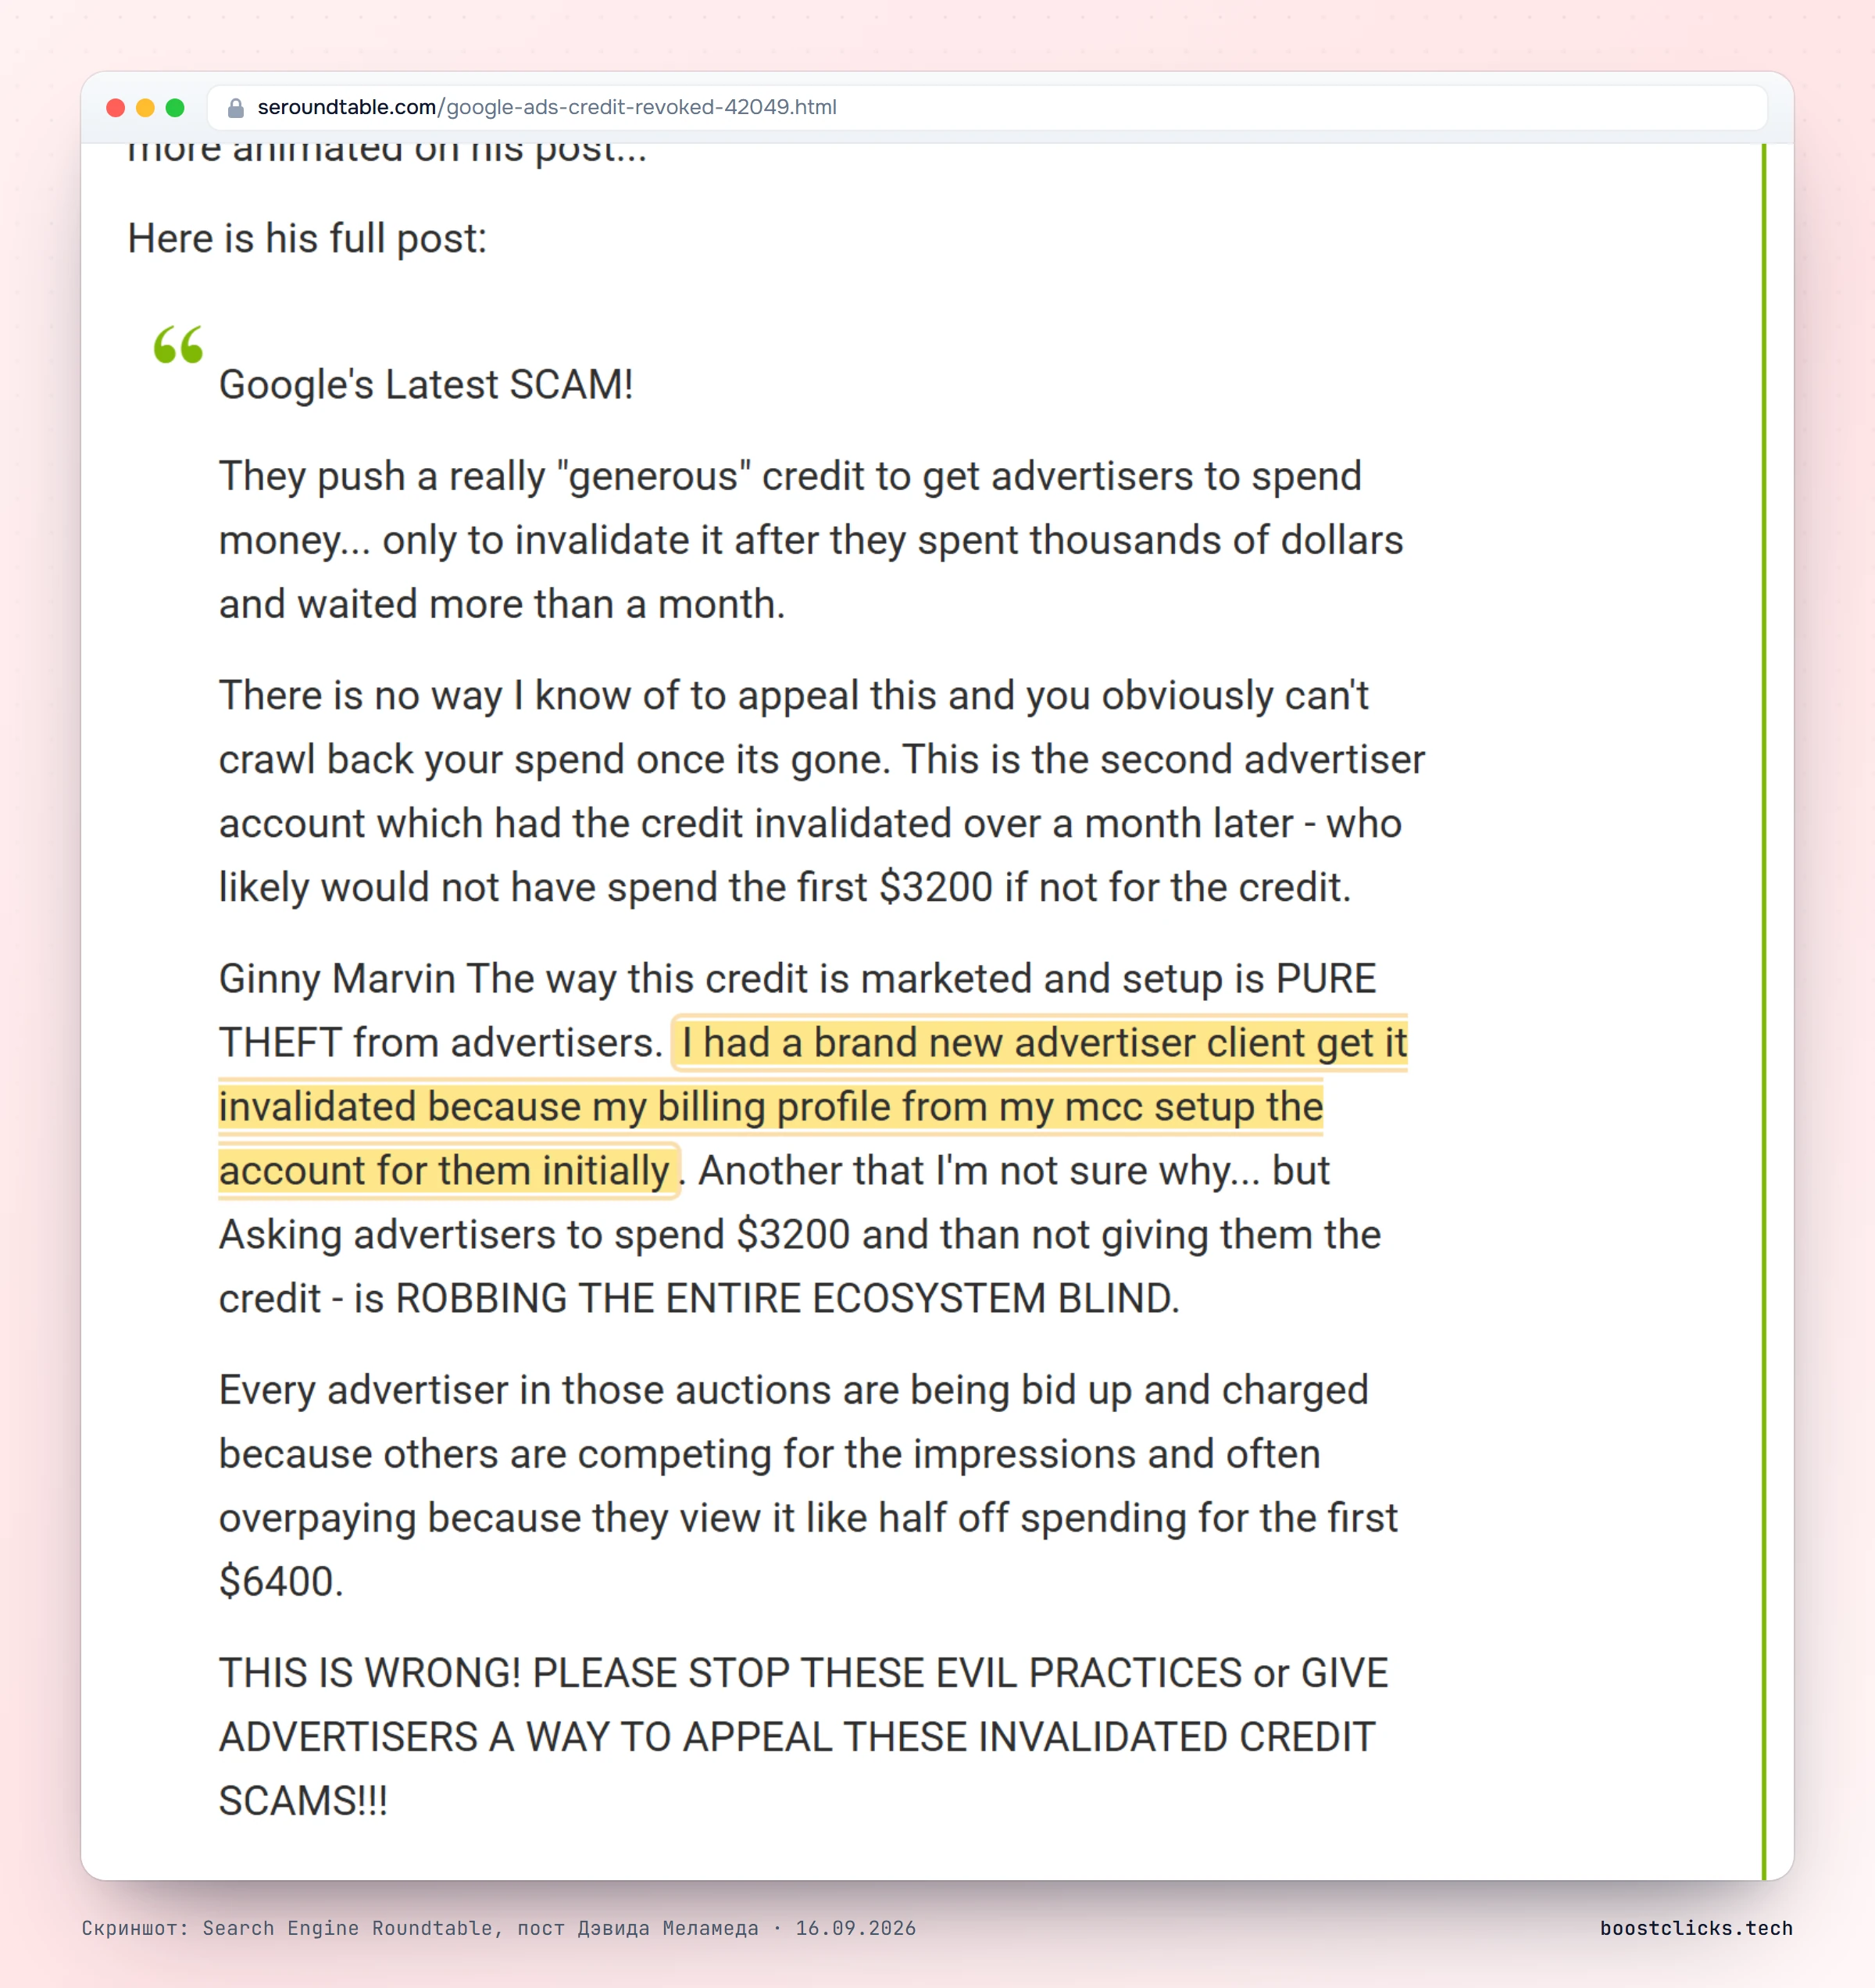
Меламед добавил и второй аргумент: промокредит заставляет торговаться агрессивнее, потому что первые $6 400 расходов рекламодатель воспринимает как «за полцены», и эти ставки разгоняют аукцион для всех. Search Engine Land честно пометил это как мнение без доказательств. В сообществе Google Ads жалобы «promo code invalidated» встречаются с 2023 года, так что явление не новое, новым стал масштаб предложения и публичность.
Как устроена промоакция по справке Google
Прежде чем считать, полезно перечитать страницу справки о специальных предложениях. Первое же предложение снимает половину иллюзий: промоакция это сумма на рекламу, а не возврат средств. Жизненный цикл описан пятью шагами.
- Активация. Предложение применяется к аккаунту автоматически, иногда нужен промокод.
- Соответствие требованиям. Вы тратите указанную сумму за указанный срок. Считаются только расходы после активации.
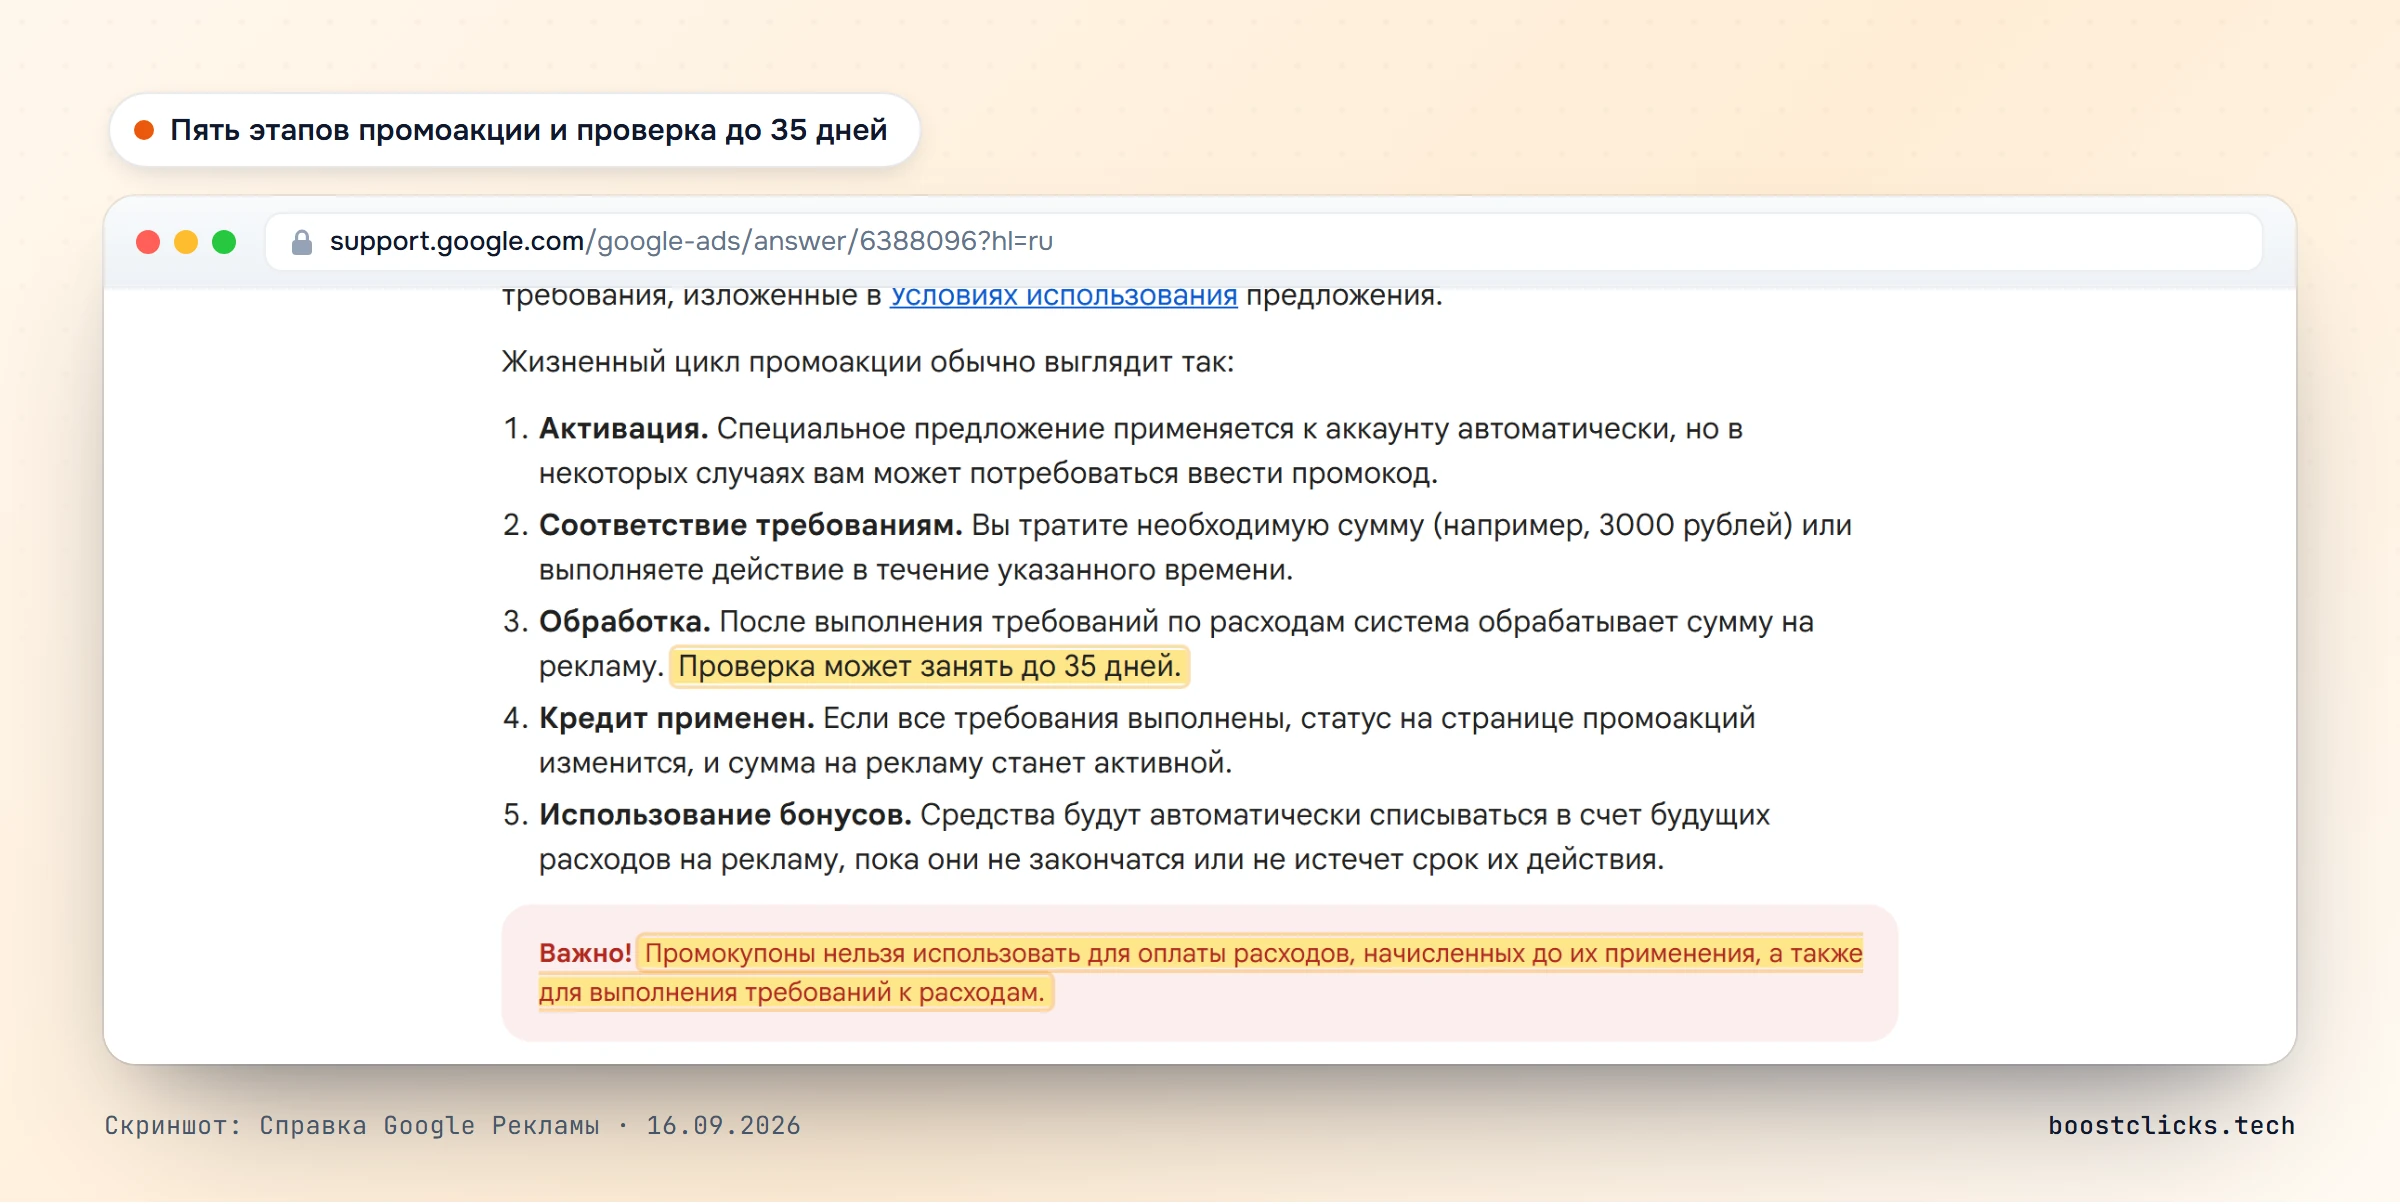
- Обработка. После выполнения условия начинается проверка, которая может занять до 35 дней.
- Кредит применён. Если все требования выполнены, статус меняется и сумма становится активной.
- Использование. Средства списываются в счёт будущих расходов, пока не закончатся или не истечёт срок. На это обычно даётся 60 дней.
Два ограничения выделены в справке отдельно: промокупоном нельзя оплатить расходы, начисленные до его применения, и нельзя закрыть им само условие по расходам. То есть спенд ради кредита всегда идёт со своей карты, а кредит, если придёт, оплатит только следующие клики.
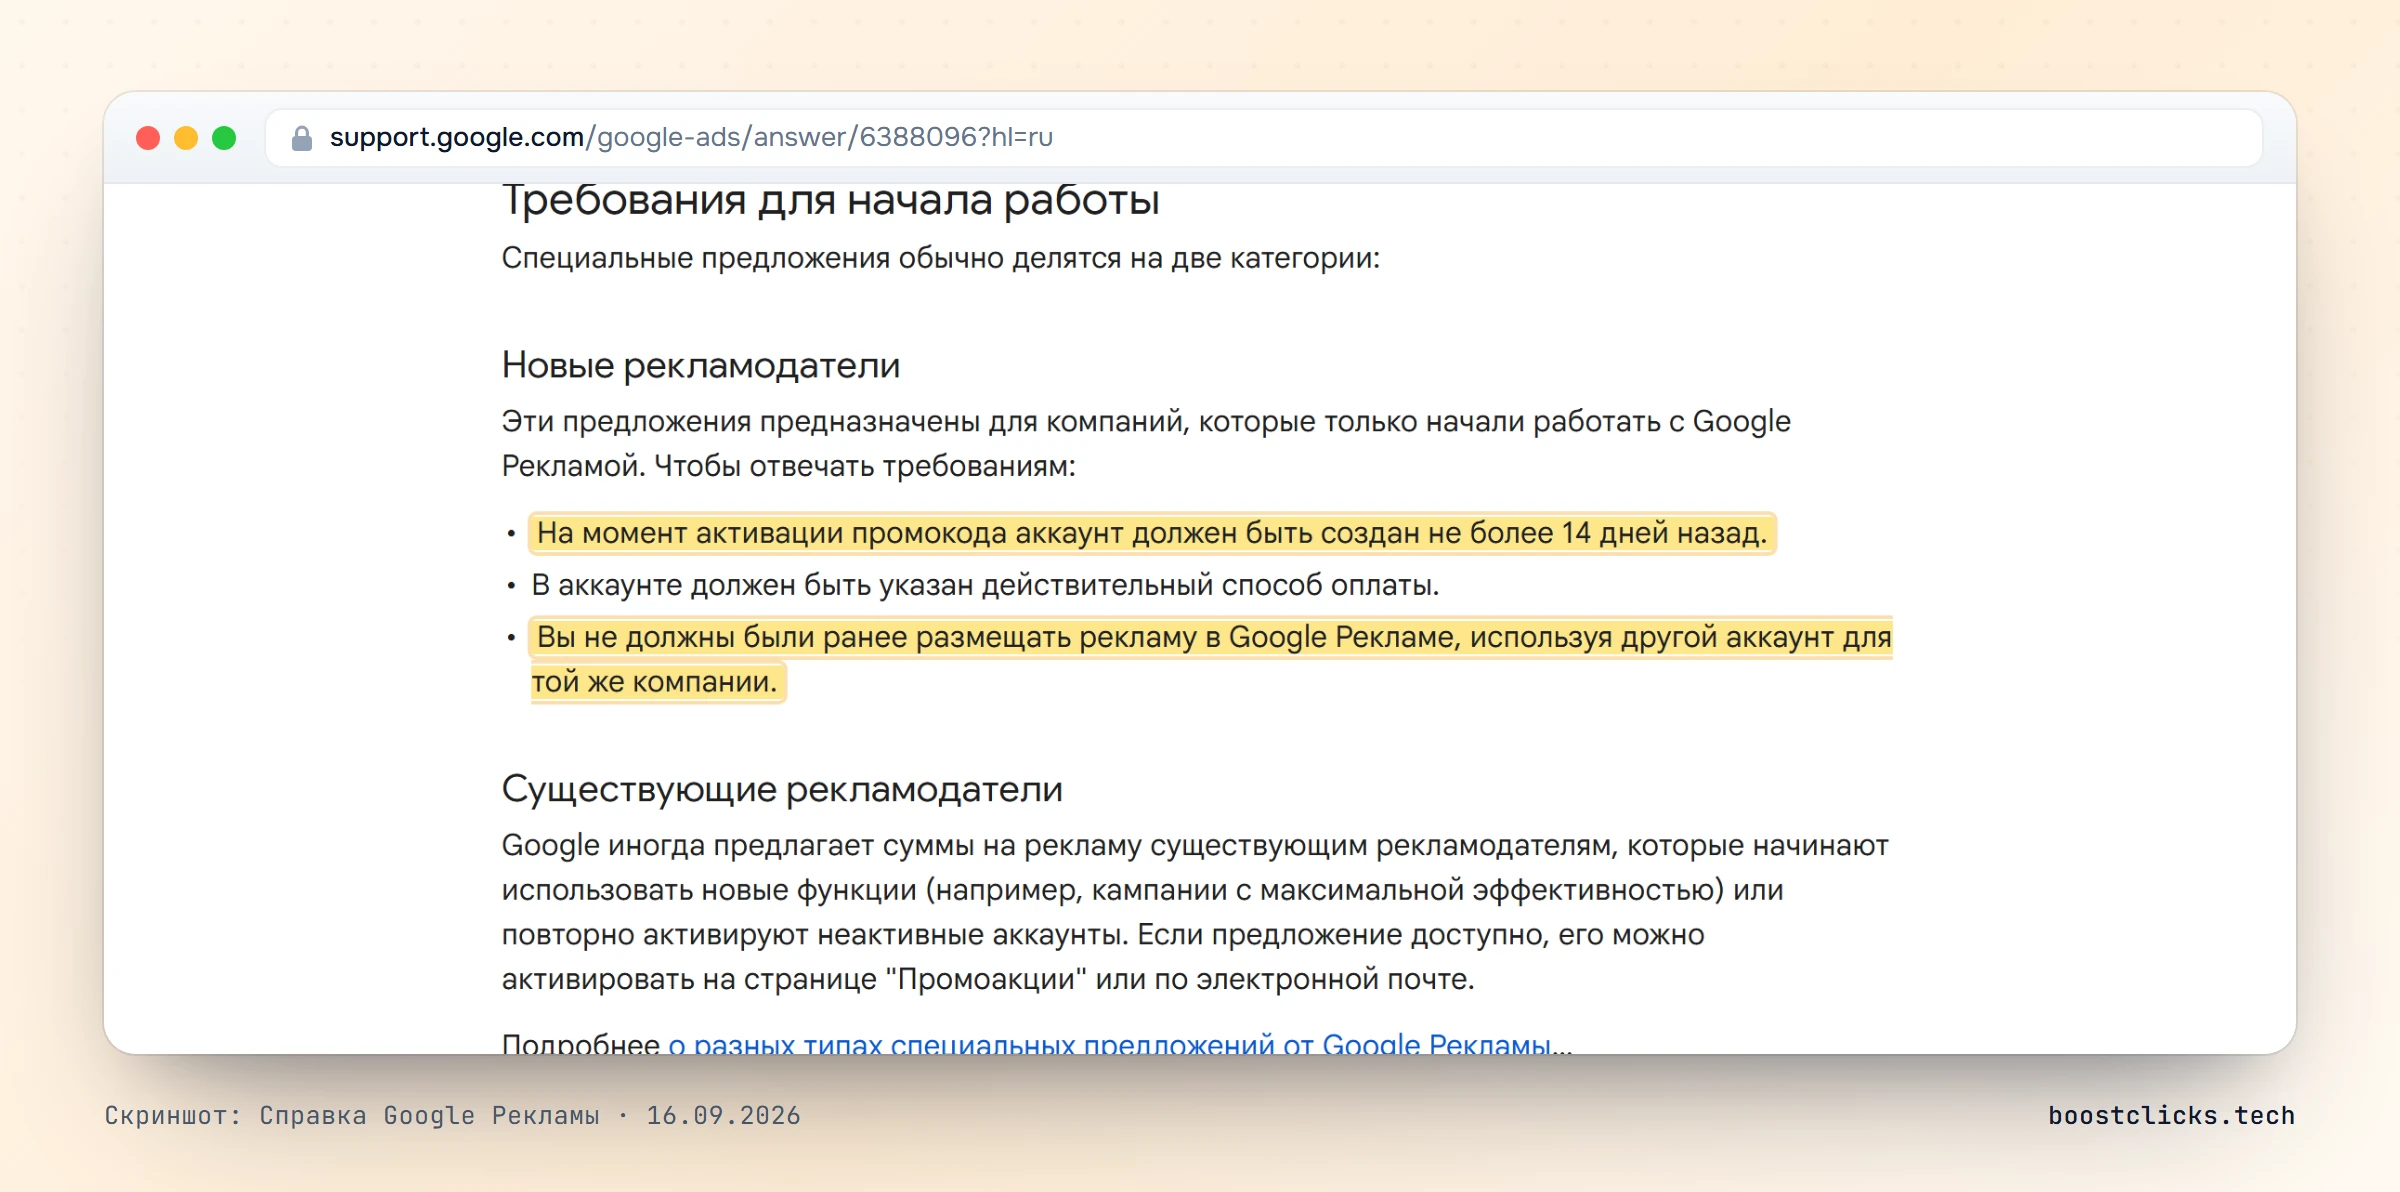
Требования к новому рекламодателю тоже прописаны: аккаунт создан не больше 14 дней назад на момент активации, в нём есть действительный способ оплаты, и компания раньше не размещала рекламу через другой аккаунт. Последний пункт может быть основанием для аннулирования, но частоту причин статья не измеряет: если Google связал новый аккаунт с уже рекламировавшейся компанией по платёжному профилю, домену или другим сигналам, условие «новый рекламодатель» не выполнено, и кредит по правилам не положен.
Где кредит сгорает по правилам, а не по ошибке
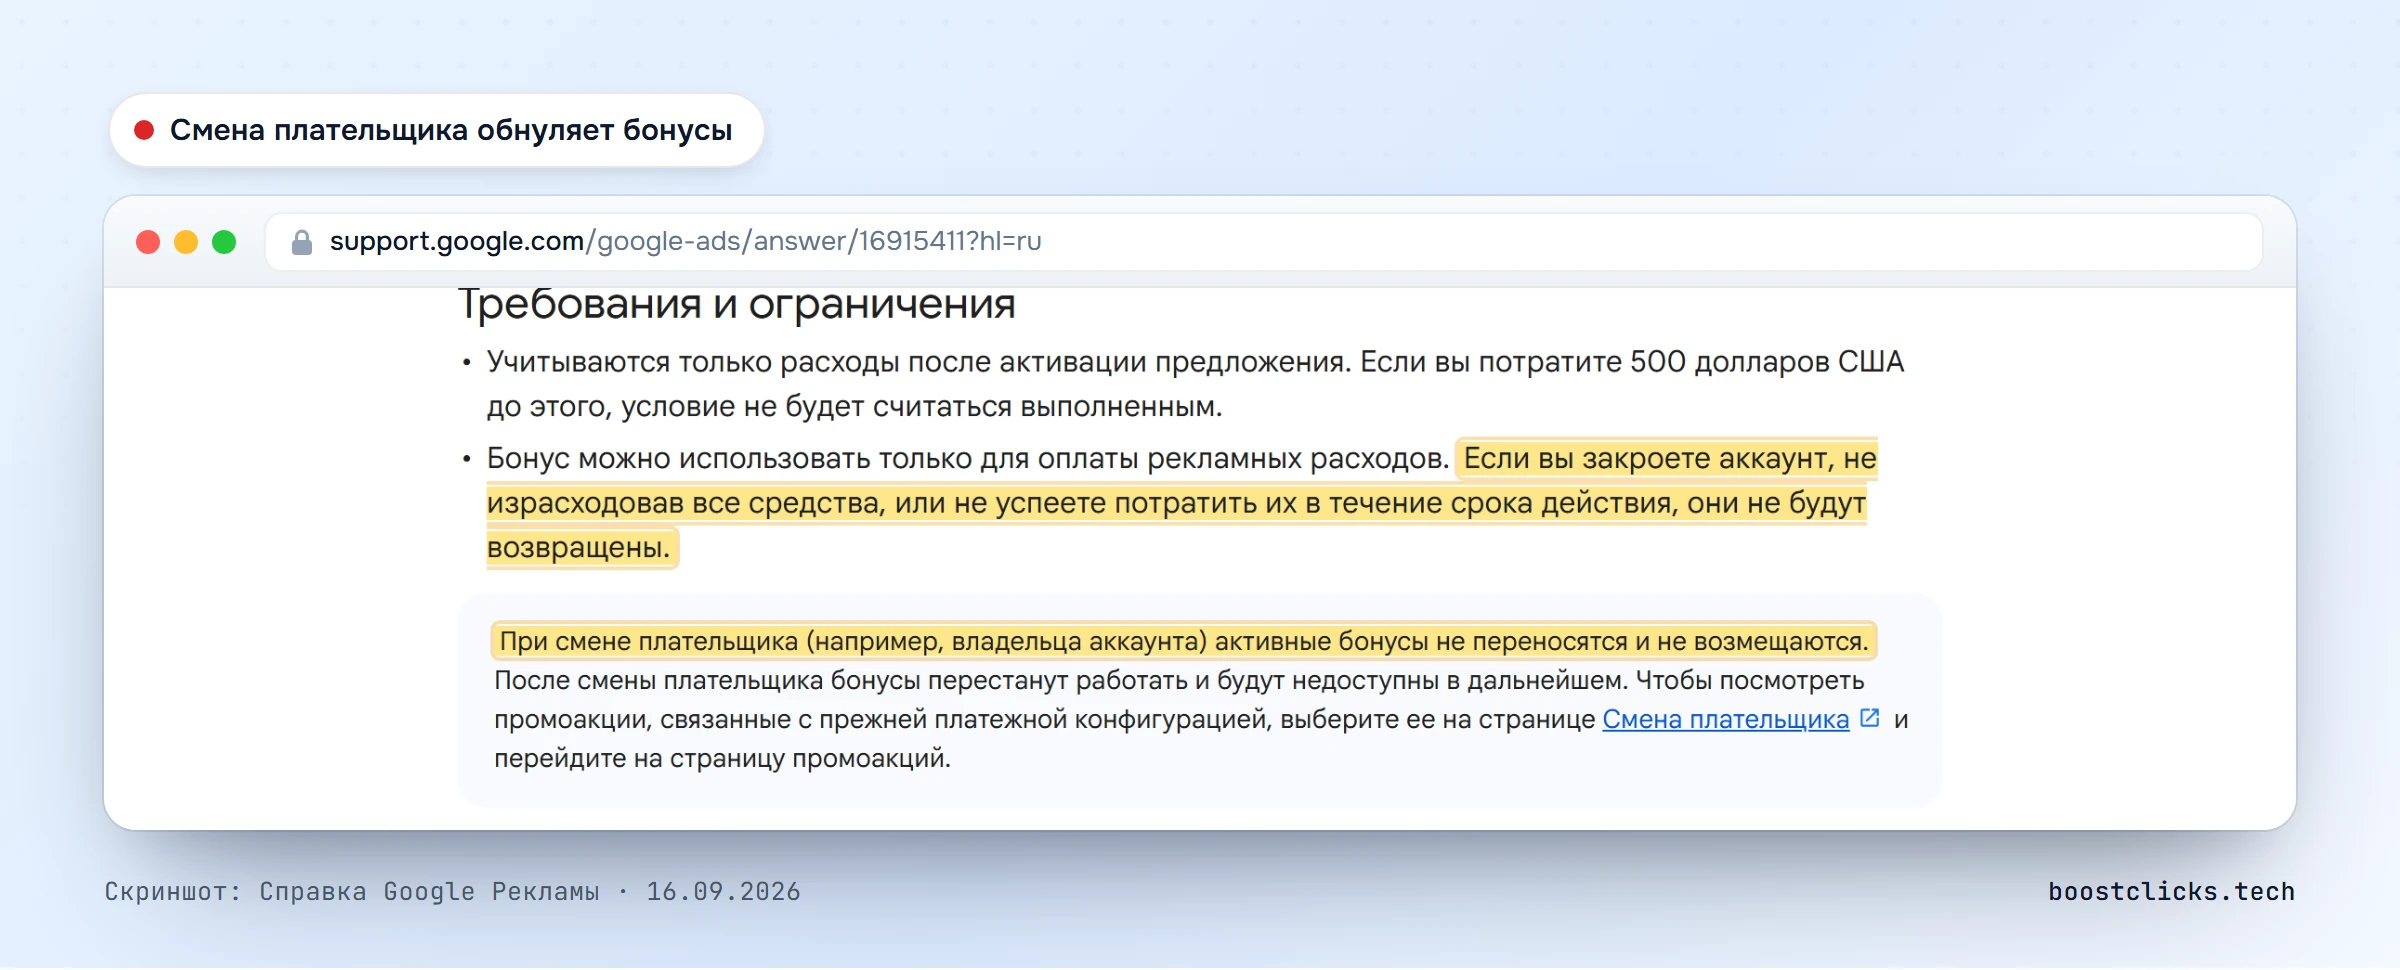
Вторая страница справки, про промоакции и платёжные настройки, перечисляет случаи, в которых бонус исчезает законно. Для арбитражных сетапов каждый из них знаком.
- Смена плательщика. При смене плательщика активные бонусы не переносятся и не возмещаются. Перевязали платёжный профиль на аккаунте с висящим промиком, кредит потерян.
- Смена платёжной конфигурации при кредитной линии. Изменили конфигурацию после использования предложения, оно перестаёт действовать.
- Закрытие аккаунта. Закрыли аккаунт с неизрасходованным бонусом, деньги не возвращаются. Бан аккаунта даёт тот же результат.
- Срок. Не потратили бонус за отведённый срок, обычно 60 дней, остаток сгорает.
- Расходы до активации. Потратили нужную сумму до того, как предложение применилось, условие не засчитано.
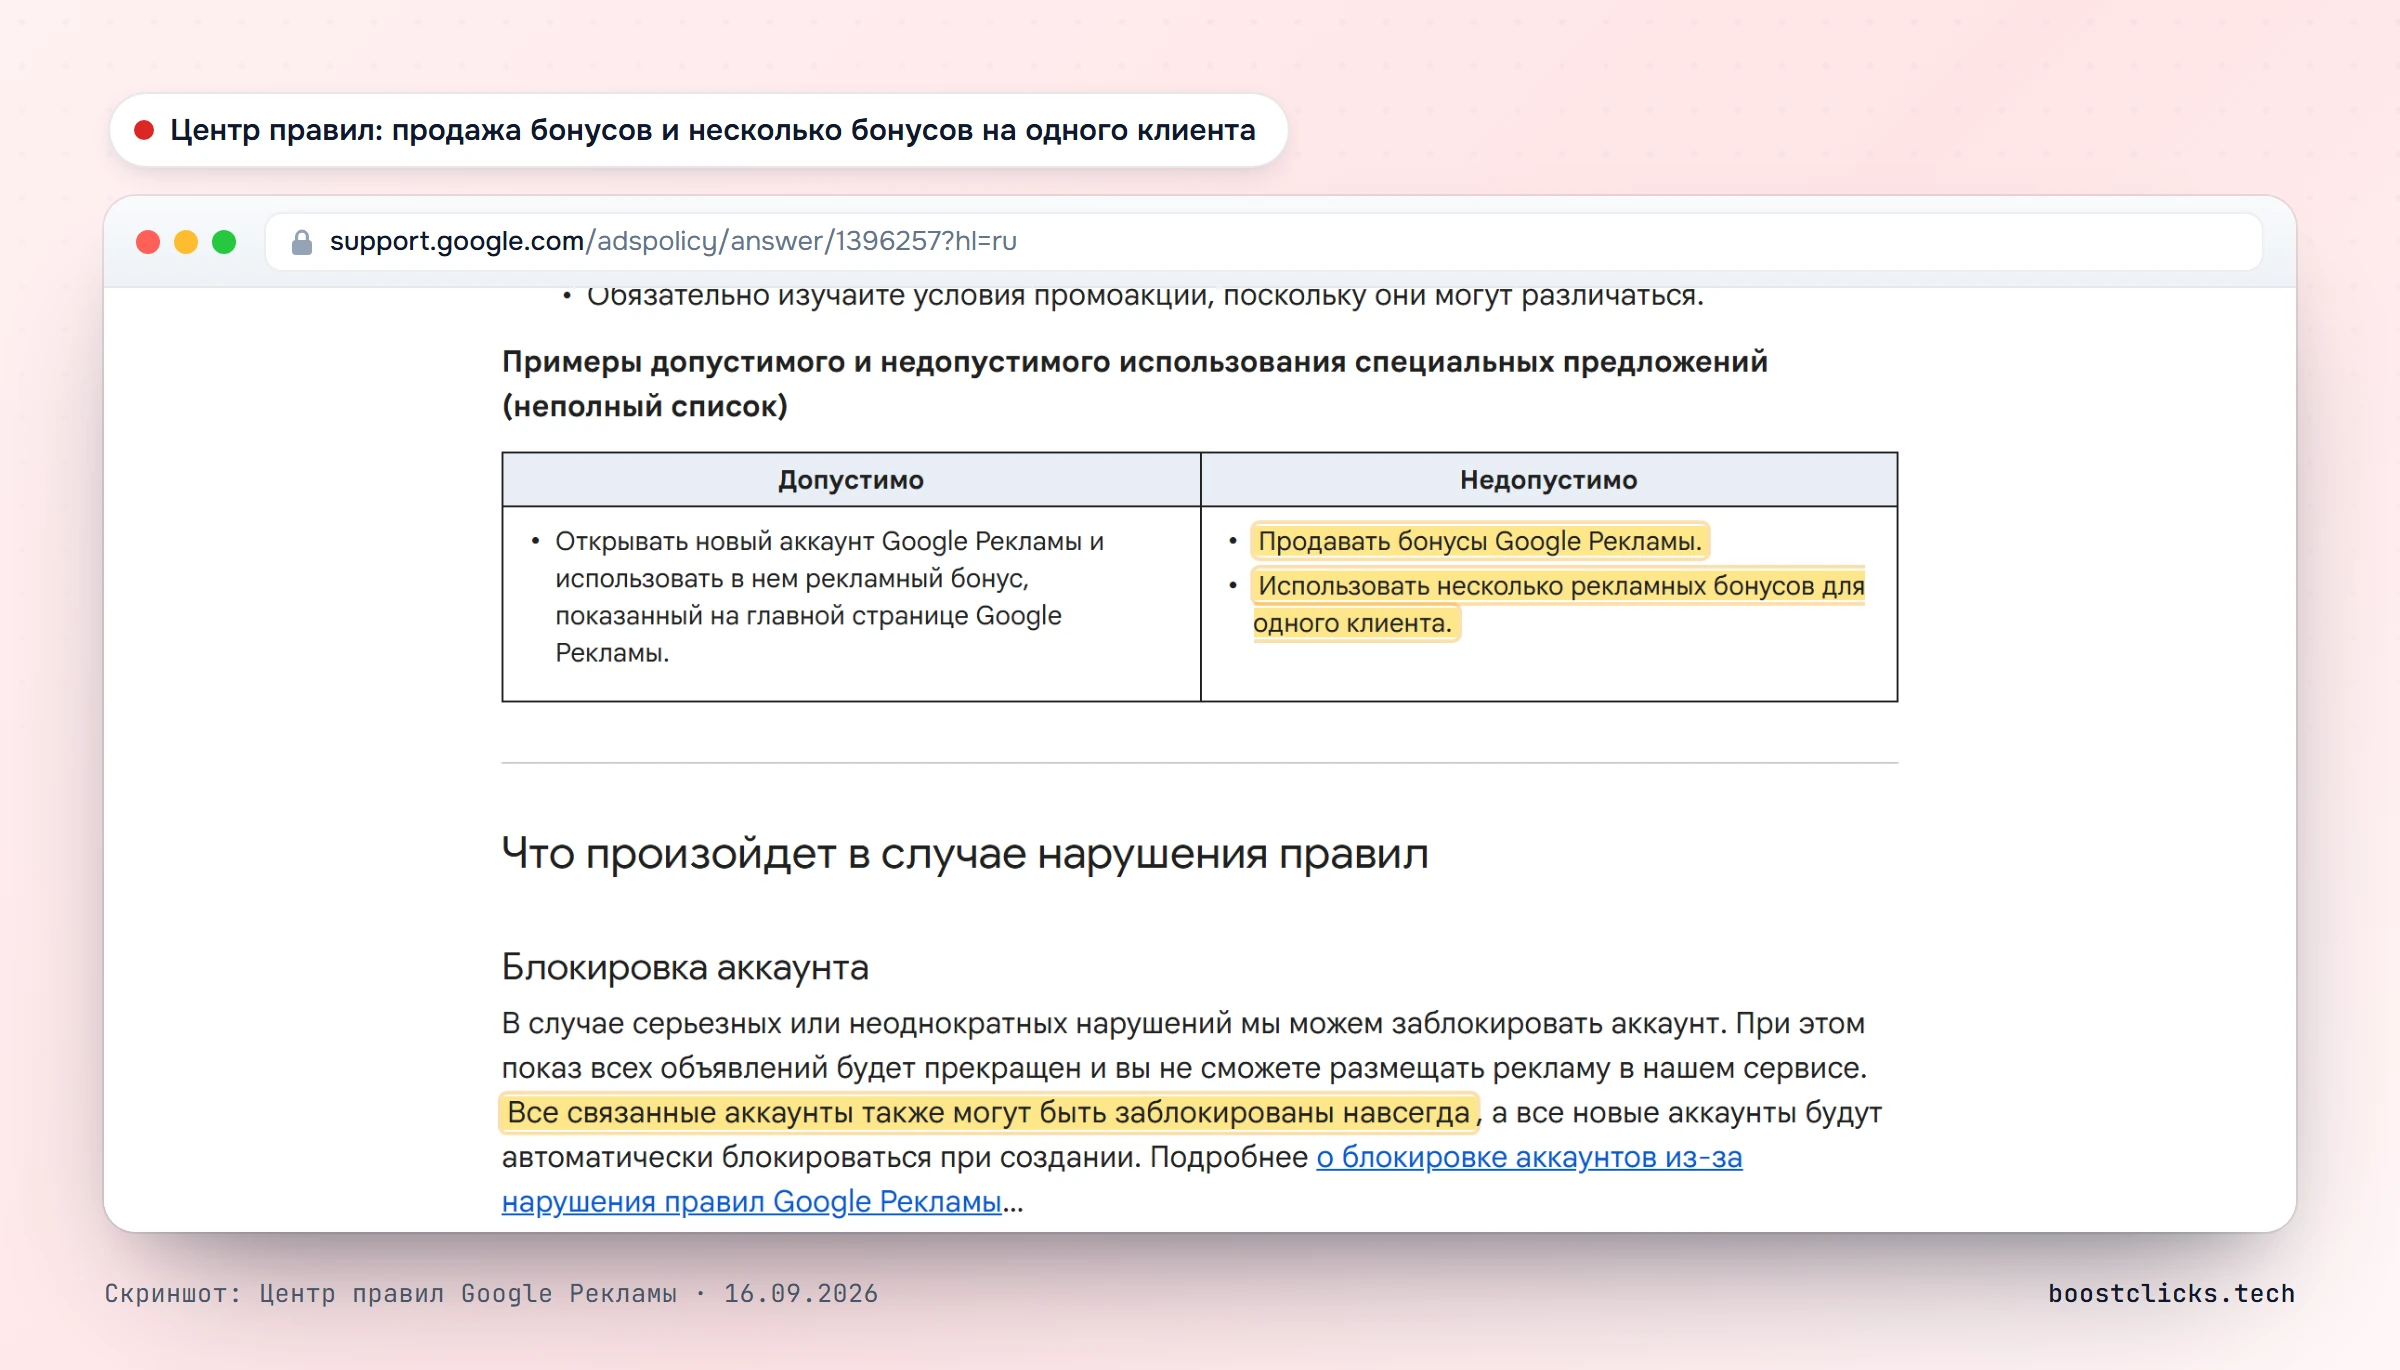
Отдельная страница Центра правил добавляет запреты. Продавать бонусы Google Рекламы нельзя. Использовать несколько рекламных бонусов для одного клиента нельзя. Предложения не имеют обратной силы, истёкшие не восстанавливаются. За серьёзные или неоднократные нарушения аккаунт блокируют, связанные аккаунты могут заблокировать навсегда, а новые будут блокироваться автоматически при создании. Рынок «аккаунтов с промиком» существует ровно в этой серой зоне.
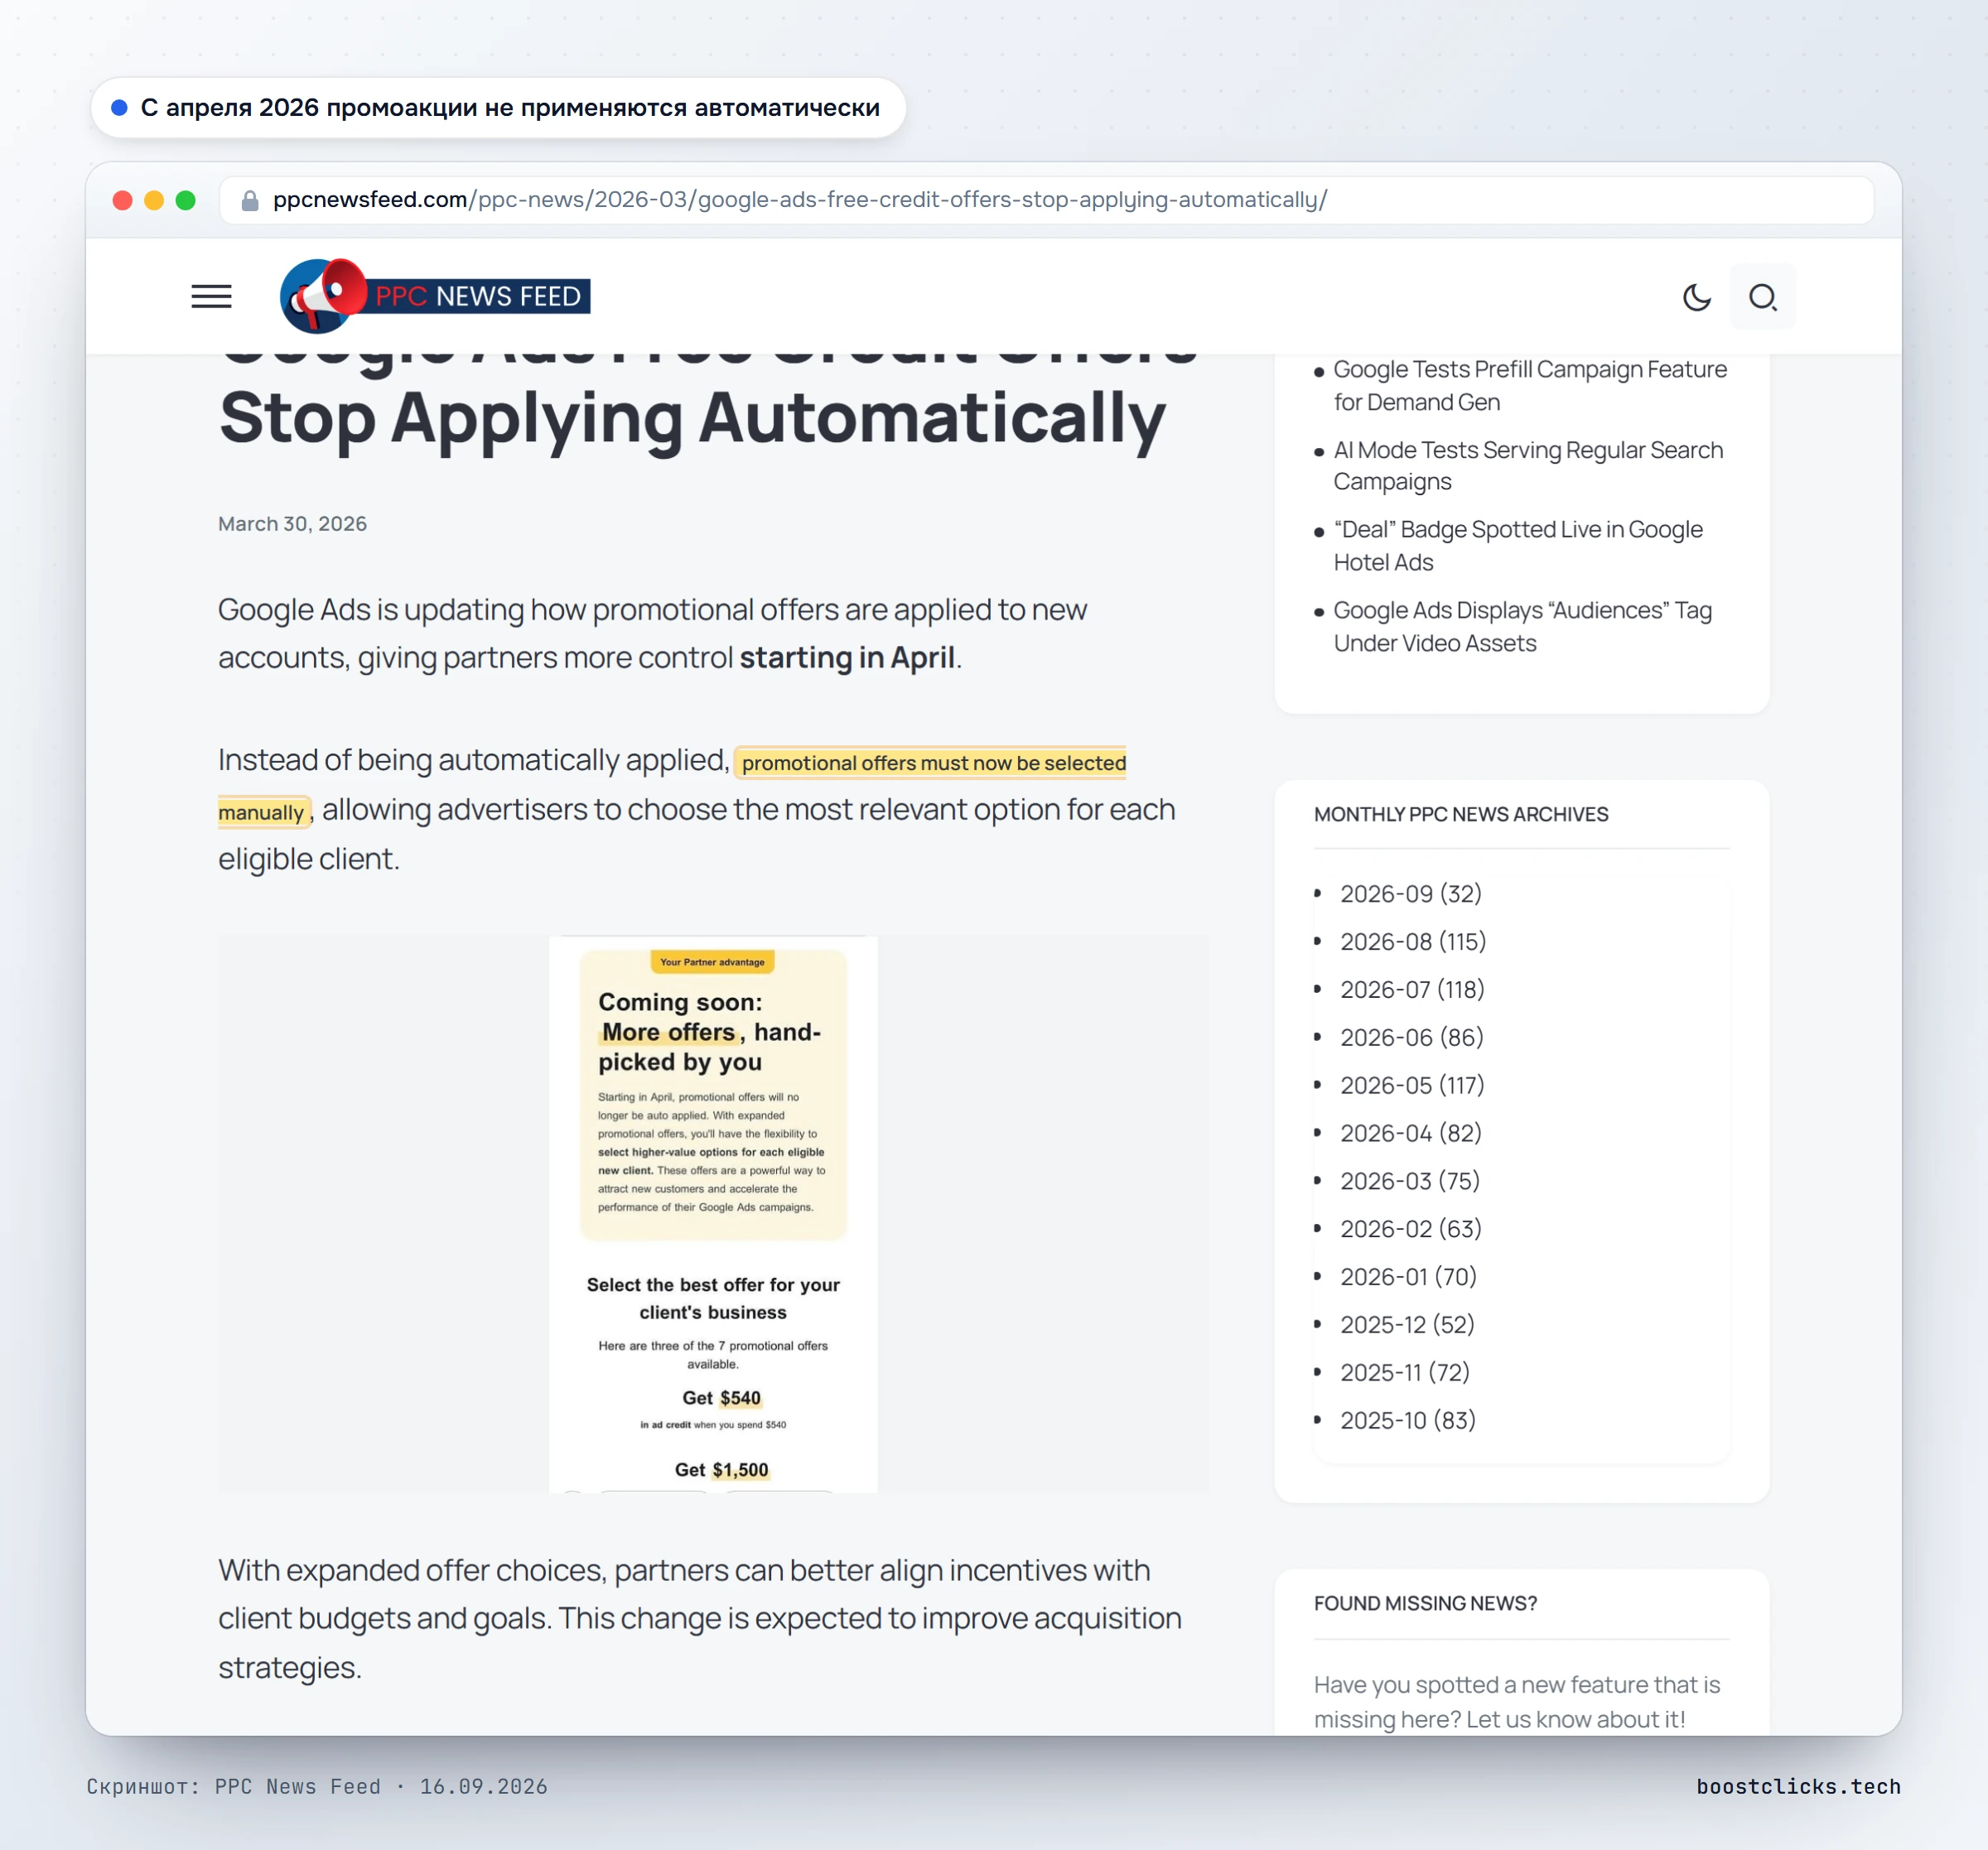
Отраслевое издание PPC News Feed описало изменение выбора предложений партнёрами. Это нельзя переносить на все промоакции: общая справка Google допускает автоматическое применение и ввод промокода в отдельных случаях. Проверяйте процедуру и условия именно своего предложения.
Что это значит для арбитража
Промик это не бюджет. Пока статус на странице «Промоакции» не сменился на «применён», кредита не существует. Любой расчёт связки, в котором первые расходы делят пополам «потому что промик», строится на обещании, которое Google оставляет за собой право отозвать без объяснений. Search Engine Land формулирует то же самое мягче: проверяйте условия, а не считайте кредит гарантированным бюджетом.
Платёжный профиль MCC: проверьте условия конкретной акции. Единственная названная причина аннулирования из трёх случаев: аккаунт создан с платёжным профилем управляющего аккаунта. Для фарма это типовой сетап, когда агентские аккаунты вешаются на одну платёжку. Общая справка проверяет, рекламировалась ли та же компания ранее, и требует действительный способ оплаты. Условия конкретного предложения могут добавлять ограничения; один случай с профилем MCC не доказывает, что любой общий профиль аннулирует бонус. Не меняйте плательщика без проверки последствий для бонуса; уточните требования в условиях конкретного предложения.
Тридцать пять дней тишины. Между выполнением условия и начислением аккаунт должен прожить до 35 дней проверки, а потом ещё до 60 дней тратить кредит. По новым правилам сертификации и ограниченному показу новый аккаунт в серой вертикали живёт под наблюдением с первого дня, и вероятность дожить до кредита не единица. Ниже считаем условную вероятность сохранить аккаунт, а не денежную выгоду.
Один клиент, один бонус. Правило про «несколько бонусов для одного клиента» бьёт по схеме, где десять аккаунтов под один оффер и один домен получают десять промиков. Google связывает аккаунты по платёжке, домену, IP и прочим сигналам, о которых мы писали в статье про проверку качества IP. Аннулирование одного кредита в такой связке часто означает проверку всей пачки.
Апелляции нет, но письмо есть. В форме аннулирования причины не пишут. Единственный канал это поддержка Google Ads, и справка прямо советует обращаться туда, если через 35 дней кредит не начислился. Для аккаунта с чистой платёжкой и без «родственников» это работает, для фармового ответа обычно нет.
Сценарии кредита и условная вероятность сохранить аккаунт
Денежный расчёт начинайте со страницы «Промоакции» и платёжной сводки. Запишите статус, дату начисления, сумму фактически списанного бонуса, остаток и срок действия. Рекламный расход и расход бонуса учитывайте отдельно.
- Кредит ещё не начислен. В доступный бюджет входит только собственный баланс. Возможный бонус показывайте отдельным сценарием, без обещанного возврата уже потраченных денег.
- Кредит активен. Использованная выгода равна фактическому списанию бонуса по сводке. Неиспользованный остаток ещё не заработан и не превращается в деньги на вывод.
- Кредит аннулирован или аккаунт ограничен. Не включайте недоступный остаток в бюджет новых кампаний. Сохраните условия предложения, историю статусов и обратитесь в поддержку; ранее потраченный бонус и оставшаяся сумма требуют раздельного учёта.
Возьмём простую модель. У аккаунта, который ещё не заблокирован, условный риск блокировки на следующей неделе равен p и не меняется на всём сроке. От запуска до последнего потраченного доллара кредита проходит T дней: срок на выполнение условия, до 35 дней проверки и время на открут самого кредита. В этой модели вероятность дожить до конца срока равна (1 − p) в степени T/7. Это не ожидаемая доля освоенного кредита: аккаунт может потратить часть бонуса до блокировки. Для ожидаемой суммы нужна отдельная модель даты начисления и ежедневного расходования. Аннулирование по решению Google в модель не входит и режет результат сверху. Результат на тепловой карте ниже.
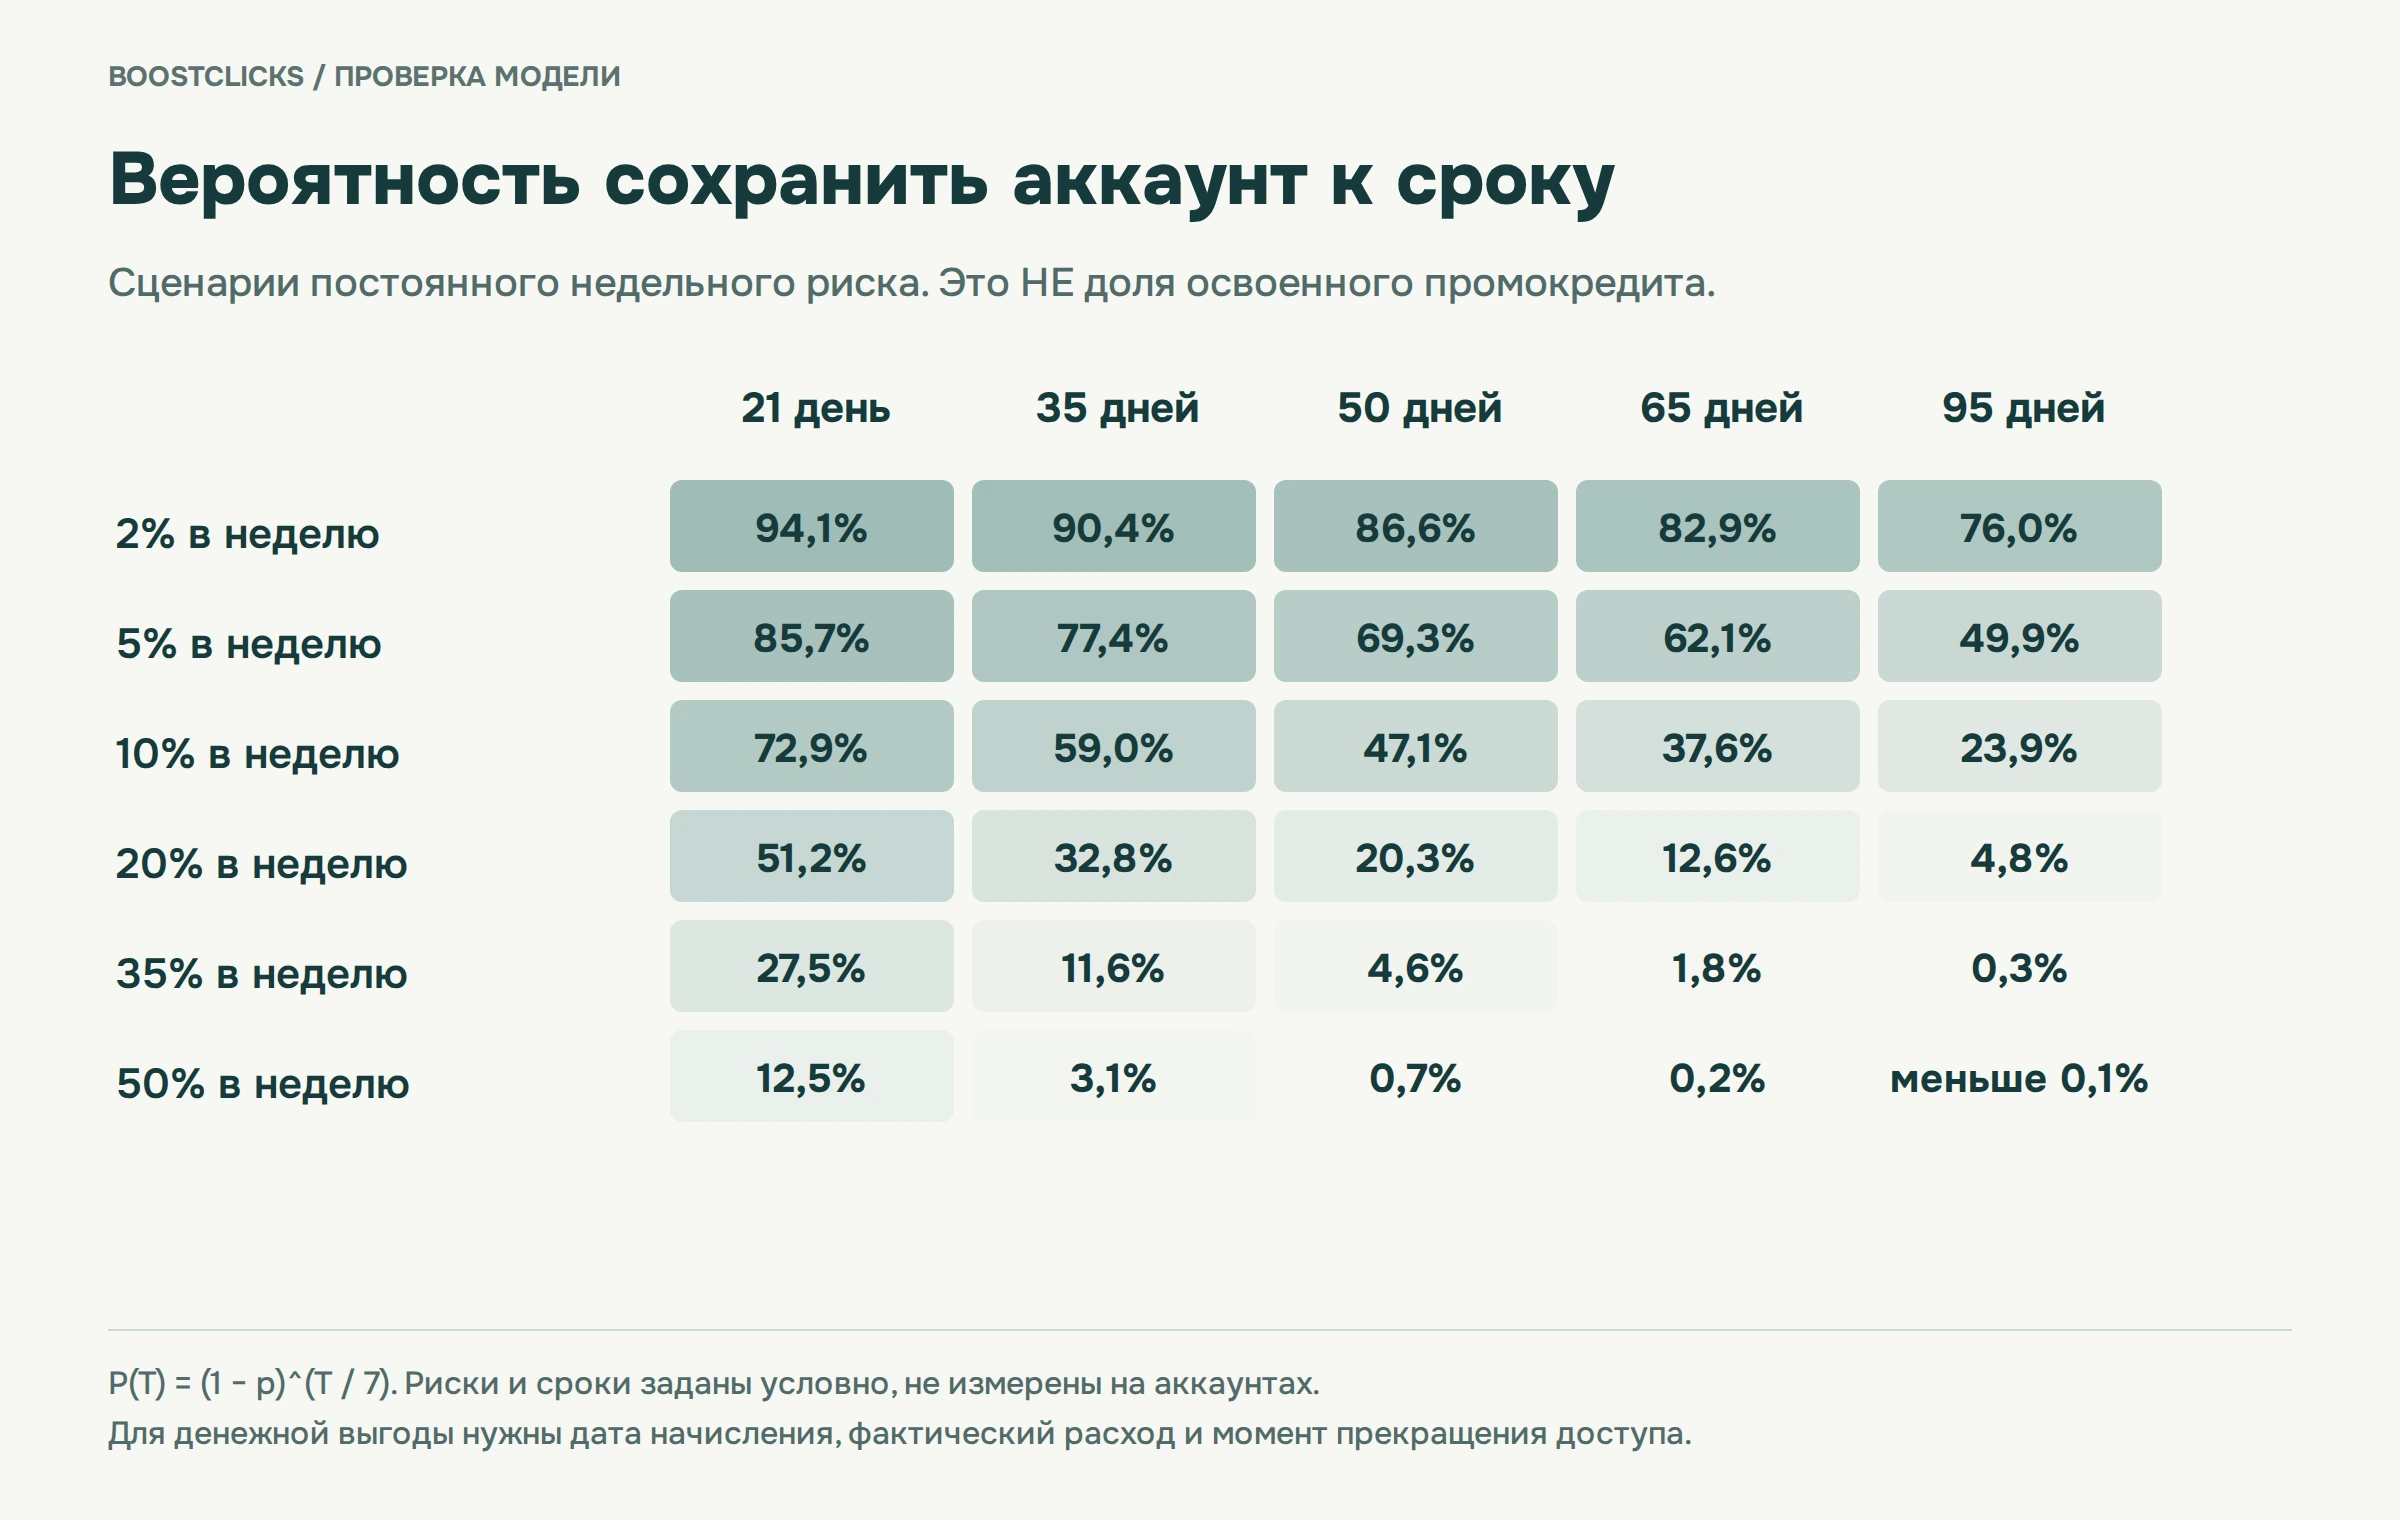
При риске 10% в неделю вероятность сохранить аккаунт 49 дней составляет около 48%; после добавления 30 дней расходования, до 79 дней, около 30,5%. При риске 20% в неделю вероятность дожить 49 дней около 21%, при 35% около 5%. Это условные риски сохранения аккаунта. Они не показывают, сколько бонуса успеет быть начислено и потрачено до блокировки.
По этой карте нельзя оценить ожидаемую денежную выгоду простым умножением номинала. Добавьте в модель фактическую дату начисления, ежедневный расход бонуса и возможность частичного освоения. Пока этих данных нет, планируйте собственный бюджет без гарантированного промокредита.
Чек-лист, если промик всё же нужен
- Активируйте предложение до первого расхода: расходы до активации в условие не входят.
- До активации проверьте требования конкретной акции к рекламодателю и платёжному профилю. Частная жалоба на профиль MCC не заменяет условия предложения.
- Не меняйте плательщика и платёжную конфигурацию, пока кредит не потрачен: смена обнуляет бонус.
- Не вешайте несколько промиков на одну компанию, домен и платёжку: это прямое нарушение Центра правил с блокировкой связанных аккаунтов.
- На предоплате вносите чуть больше требуемой суммы: справка предупреждает, что остаток меньше цены клика не спишется и условие не закроется.
- Следите за статусом на странице «Промоакции» и в сводке платёжных данных. Пока там нет «применён», планируйте бюджет без кредита.
- Отделяйте вероятность сохранить аккаунт от ожидаемой освоенной суммы. Не подставляйте значение тепловой карты в денежную модель напрямую.
- Если через 35 дней после выполнения условия начисления нет, пишите в поддержку сразу: это единственный канал, который справка вообще предусматривает.
Что в итоге
Google не обещает промокредит, Google обещает проверить и, если всё сойдётся, начислить. Сентябрьские случаи показали, что проверка может закончиться отказом через месяц после спенда, без причины и без апелляции, а одна из причин это платёжный профиль из управляющего аккаунта. Справка и Центр правил уже содержат все основания для отказа: не новый рекламодатель, смена плательщика, несколько бонусов на клиента, закрытый аккаунт. Для арбитража промик остаётся бонусом с вероятностью, и наша карта иллюстрирует условную вероятность сохранить аккаунт, а не ожидаемую сумму кредита. Для денежного расчёта нужен график начисления и расходования, а спенд ради кредита делать только там, где он окупается и без него.
Частые вопросы
Почему Google аннулировал промокредит после того, как условие по расходам выполнено?
Причину Google в статусе не пишет. В известных случаях кредит отозвали через месяц после спенда, а в одном из них аккаунт был создан с платёжным профилем управляющего аккаунта консультанта. По справке кредит положен только новому рекламодателю с действительным способом оплаты, компания которого раньше не рекламировалась через другой аккаунт.
Можно ли обжаловать аннулирование промокредита в Google Ads?
Отдельной формы апелляции нет, консультант, описавший случаи, её не нашёл. Справка предлагает единственный путь: если через 35 дней после выполнения условия кредит не начислен, обратиться в поддержку Google Ads. Представитель Google в публичном ответе пообещал передать жалобу команде, без обещаний изменить процедуру.
Сколько ждать начисления промокредита?
После выполнения условия по расходам проверка занимает до 35 дней. Затем кредит становится активным и списывается в счёт будущих расходов, обычно в течение 60 дней. Оплатить кредитом расходы до его применения или само условие по расходам нельзя.
Что обнуляет промокредит по правилам Google?
Смена плательщика или платёжной конфигурации, закрытие или блокировка аккаунта, истечение срока использования, расходы до активации предложения. Отдельно запрещены продажа бонусов и использование нескольких бонусов для одного клиента: за это блокируют аккаунт и связанные с ним.
Как считать промокредит в экономике связки?
Учитывайте отдельно собственный расход, фактически начисленный и использованный бонус и недоступный остаток. Вероятность дожить до конца в этой модели равна (1 − p) в степени T/7, где p недельный риск бана, T срок в днях. Ожидаемая освоенная сумма отличается: часть кредита может быть потрачена до бана. При риске 10% в неделю вероятность сохранить аккаунт 50 дней около 47%; это не оценка доли освоенного бонуса.
Изменилось ли что-то в выдаче промокредитов в 2026 году?
В отраслевой публикации описано изменение выбора предложений партнёрами. Это не универсальный запрет автоактивации: общая справка Google по-прежнему допускает автоматическое применение и ввод промокода в отдельных случаях. Кредит на аккаунте появляется чьим-то решением, и при проверке Google может его пересмотреть.
Материал носит информационный характер. Случаи аннулирования приведены по публикациям Search Engine Roundtable от 10 сентября, Search Engine Land от 11 сентября и PPC News Feed от 14 сентября 2026 года, правила по справке Google Рекламы «Специальные предложения», «Как специальные предложения сочетаются с платёжными настройками» и Центру правил «Правила в отношении специальных предложений» на 16 сентября 2026 года. Вероятность сохранить аккаунт рассчитана редакцией на условной модели с постоянным недельным риском бана.