МФО-офферы: ставки 6 программ и расчёт окупаемости трафика
МФО-офферы для арбитража: сравнение 6 программ, реальные ставки и условия. Считаем допустимый CPC, бюджет теста и среднюю выплату без завышенных ожиданий…

МФО-офферы это партнёрские предложения, где вебмастер получает деньги за клиента микрофинансовой организации. Оплачивать могут анкету, первый выданный заём или повторное обращение. Для байера разница решающая: тысяча заявок ещё не означает тысячу выплат. Ниже сравним шесть российских предложений и посчитаем цену клика для окупаемой рекламы. Отдельно покажем, что проверить при смене ГЕО.
Начинать стоит с оплачиваемого действия, а не с самой большой суммы в каталоге. На публичных страницах сетей есть и 750 ₽ за выдачу, и 12 000 ₽ за клиента определённого качества. Это разные условия покупки трафика. Ставки и правила в статье проверены 9 ноября 2026 года. Расчёты показывают возможную экономику, а не результаты рекламной кампании.
- За что платят партнёрские программы МФО
- МФО-офферы в каталоге: как не выбрать банк или посредника
- Ставки шести офферов: от 750 ₽ до 12 000 ₽ с условиями
- ГЕО и источник: куда можно вести трафик на займы
- Когда окупаются МФО-офферы: считаем предельный CPC
- Почему максимальная выплата портит бюджет теста
- Что проверить перед запуском и как провести первый тест
- Частые вопросы
- Сколько можно заработать на МФО-офферах?
- Какие партнёрские программы МФО выбрать новичку?
- Почему заявок много, а выплаты маленькие?
- Можно ли рекламировать микрозаймы в Google Ads?
- Какой бюджет нужен для первого теста займов?
- Можно ли одну связку использовать в России и Казахстане?
- Что в итоге
За что платят партнёрские программы МФО
Партнёрка платит за действие, которое рекламодатель признал подходящим под условия оффера. Посетитель переходит по вашей ссылке, заполняет анкету, проходит оценку кредитора. Дальше появляется оплачиваемое событие: например, выдача займа новому клиенту. Его стоимость зависит от карточки и иногда от оценки самого заёмщика.
В обычном CPA-оффере выплата часто выглядит одной строкой. В займах за этой строкой может стоять несколько ступеней. У одного кредитора платят за подтверждённую анкету, у другого деньги должны поступить клиенту. У третьего первая и повторная выдачи оцениваются по-разному. Партнёрская программа не выдаёт заём вместо МФО и не управляет её решением.
Заявка, одобрение и выдача не взаимозаменяемы. Это хорошо видно в условиях Займер VIP NEW в LEADS: создание заявки стоит 0 ₽. Дальше перечислены ступени Payout VIP и отдельные выплаты Repeat. Если оптимизировать рекламу на любое заполнение анкеты, можно получить красивый отчёт без нужного дохода.
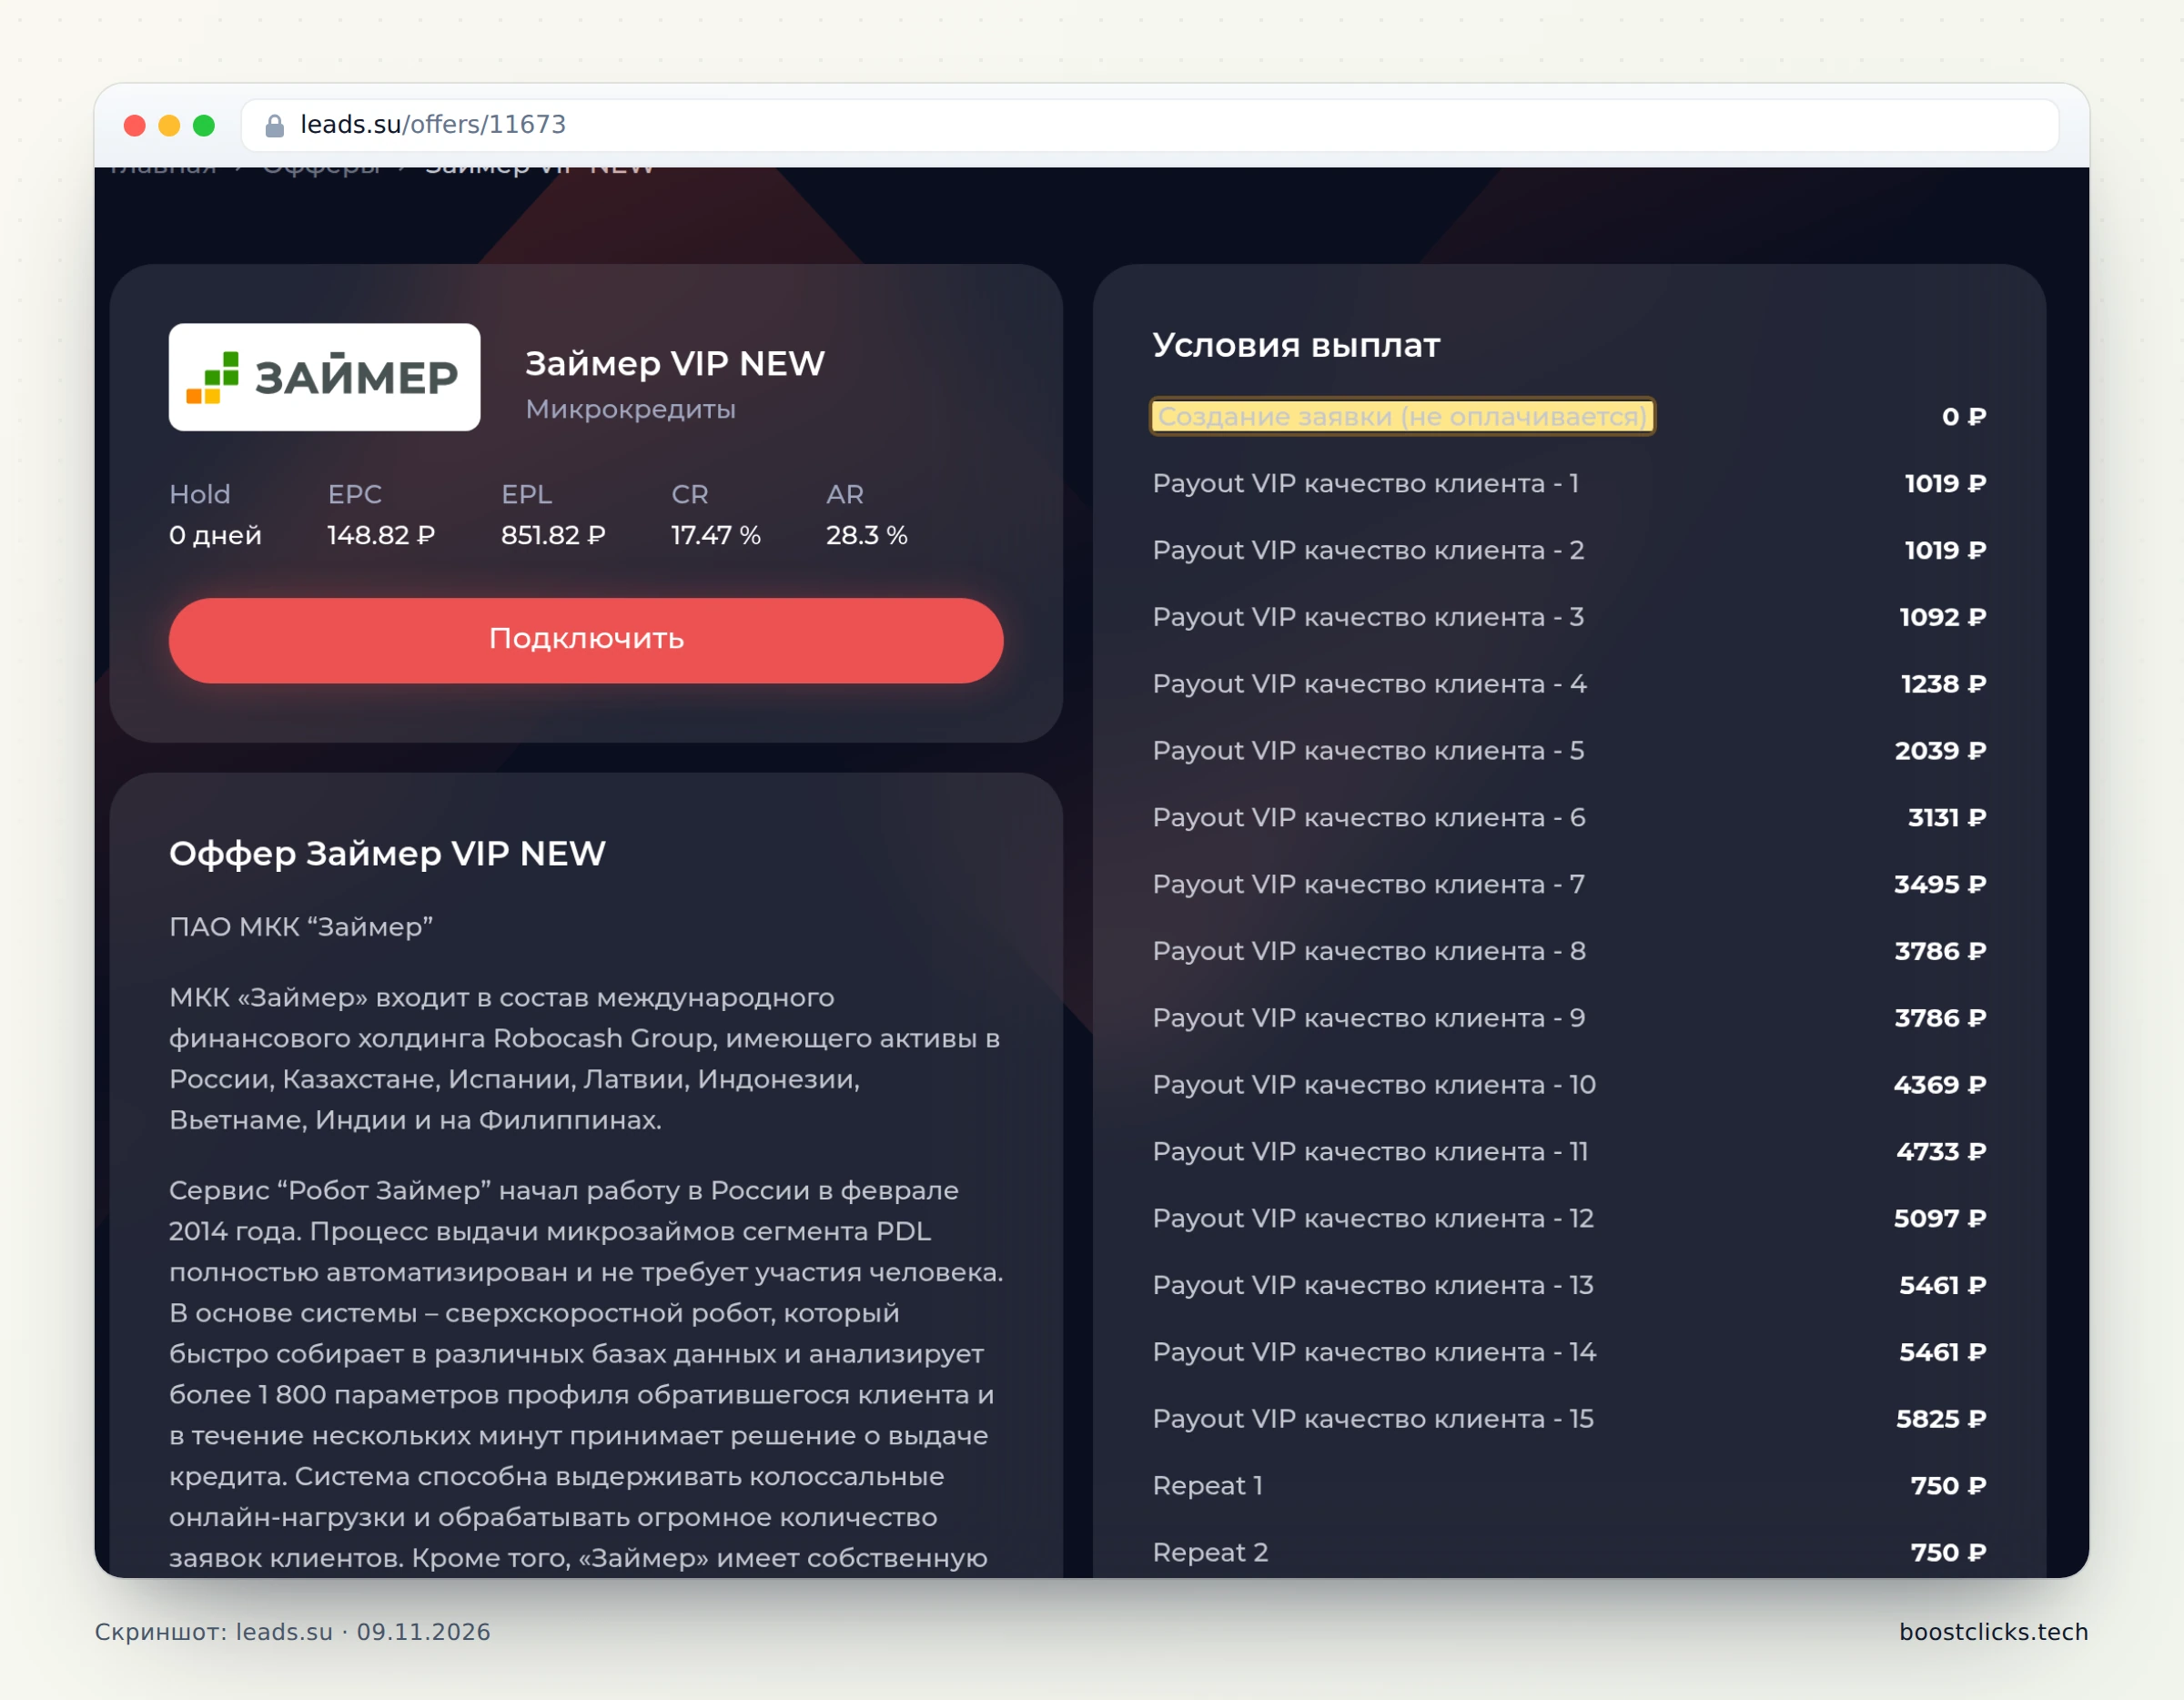
Для разговора с менеджером понадобятся три понятия. CR показывает, какая доля кликов превратилась в выбранное событие. Апрув, или AR, это доля подтверждённых действий среди заявок. EPC означает доход на клик. Перед сравнением выясните, какие события сеть использует в каждом показателе. Подробные формулы есть в разборе ROI, CR, EPC и апрува.
Предположим, из 100 посетителей десять оставили заявку, а двое получили оплачиваемый заём. Конверсия в заявку составила 10%, апрув заявок 20%, итоговая конверсия клика в оплачиваемую выдачу 2%. Умножать эту последнюю цифру на апрув второй раз нельзя: тогда вы занизите доход. А считать все десять заявок выдачами означает завысить его в пять раз.
МФО-офферы в каталоге: как не выбрать банк или посредника
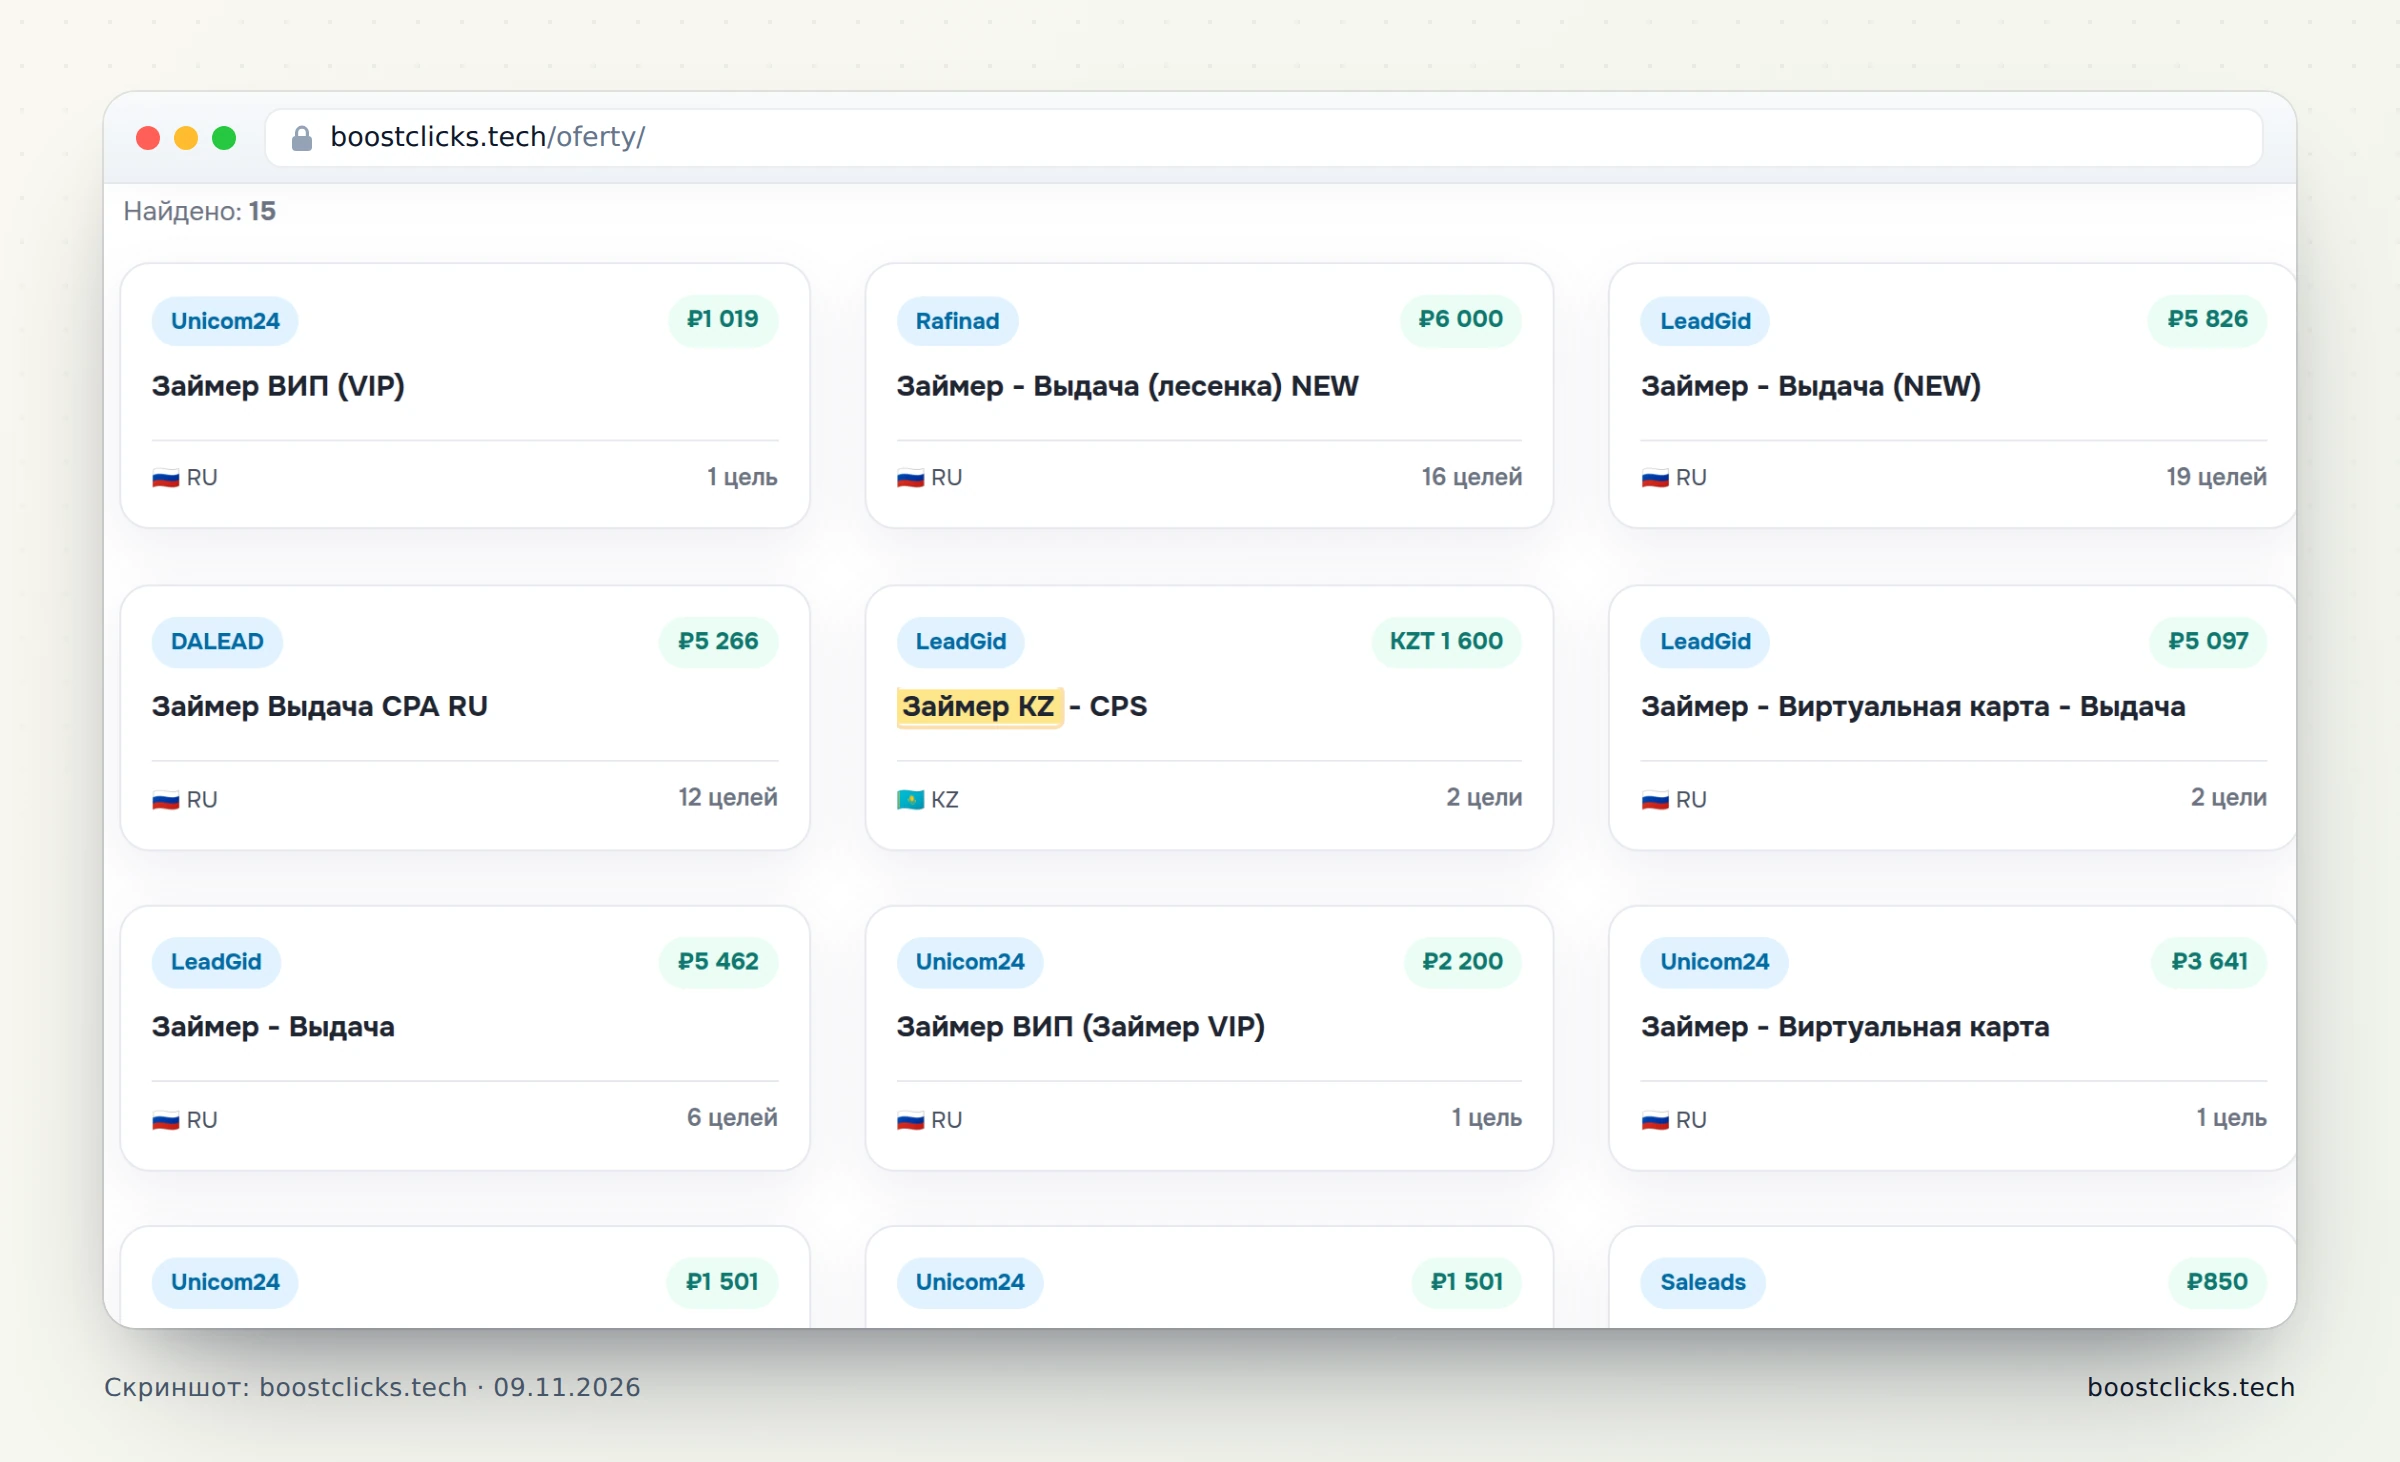
Финансовая категория шире микрозаймов. В публичном каталоге BoostClicks рядом с кредиторами есть дебетовые карты, вклады, расчётные счета и кредитные сервисы. Поэтому число карточек раздела нельзя читать как количество МФО.
Для этой статьи выбраны шесть предложений: Займер, Вебзайм и еКапуста в LEADS, Гранат Займ, Небус и ЛигаМФО в Saleads. Сначала нашли бренды в каталоге, затем открыли условия сетей. Банковские продукты, вакансии и платные сервисы подбора в сравнение кредиторов не включали. Критерий простой: понятно, кто предоставляет заём и за какое действие платят вебмастеру.
Поиск по одному бренду тоже требует внимания. В результатах по Займеру есть российские предложения, Казахстан, виртуальная карта и мобильные приложения. Один логотип не делает эти карточки одинаковыми. Не переносите ставку за выдачу в расчёт установки приложения или другой страны.
Отдельно отсеивайте посредников. Например, Мультизайм в LEADS относится к платным кредитным сервисам. В условиях указаны 218 ₽ за подтверждённую уникальную анкету с привязкой карты. Это не ставка за выданный микрозаём. На такой продукт нужен другой текст рекламы: нельзя обещать выдачу денег, когда человек покупает услугу подбора.
У кредитора проверьте юридическое лицо за коммерческим названием. Для российского направления отправная точка: реестры субъектов рынка микрофинансирования Банка России. Сверяйте организацию с документами на сайте рекламодателя. Если название в карточке, реквизиты лендинга и документы расходятся, сначала выясните причину у сети. Покупать трафик до этого незачем.
Ставки шести офферов: от 750 ₽ до 12 000 ₽ с условиями
Сравнивать нужно сумму вместе с событием. В таблице шесть российских офферов. Ниже публичные ставки на 09.11.2026, не персональные условия вебмастера. Для каждой строки дана ссылка на сеть. Указанное качество клиента влияет на выплату, поэтому максимальная ступень не подходит на роль средней ставки в бюджете.
| Оффер и сеть | Публичная выплата | За что и где подвох |
|---|---|---|
| Гранат Займ, Saleads | 750 ₽ | Выданный заём. Анкета сама по себе не равна выдаче. |
| Займер VIP NEW, LEADS | От 1 019 до 5 825 ₽ по ступеням VIP; Repeat 750 ₽ | Создание заявки 0 ₽. У VIP разные оценки качества клиента. |
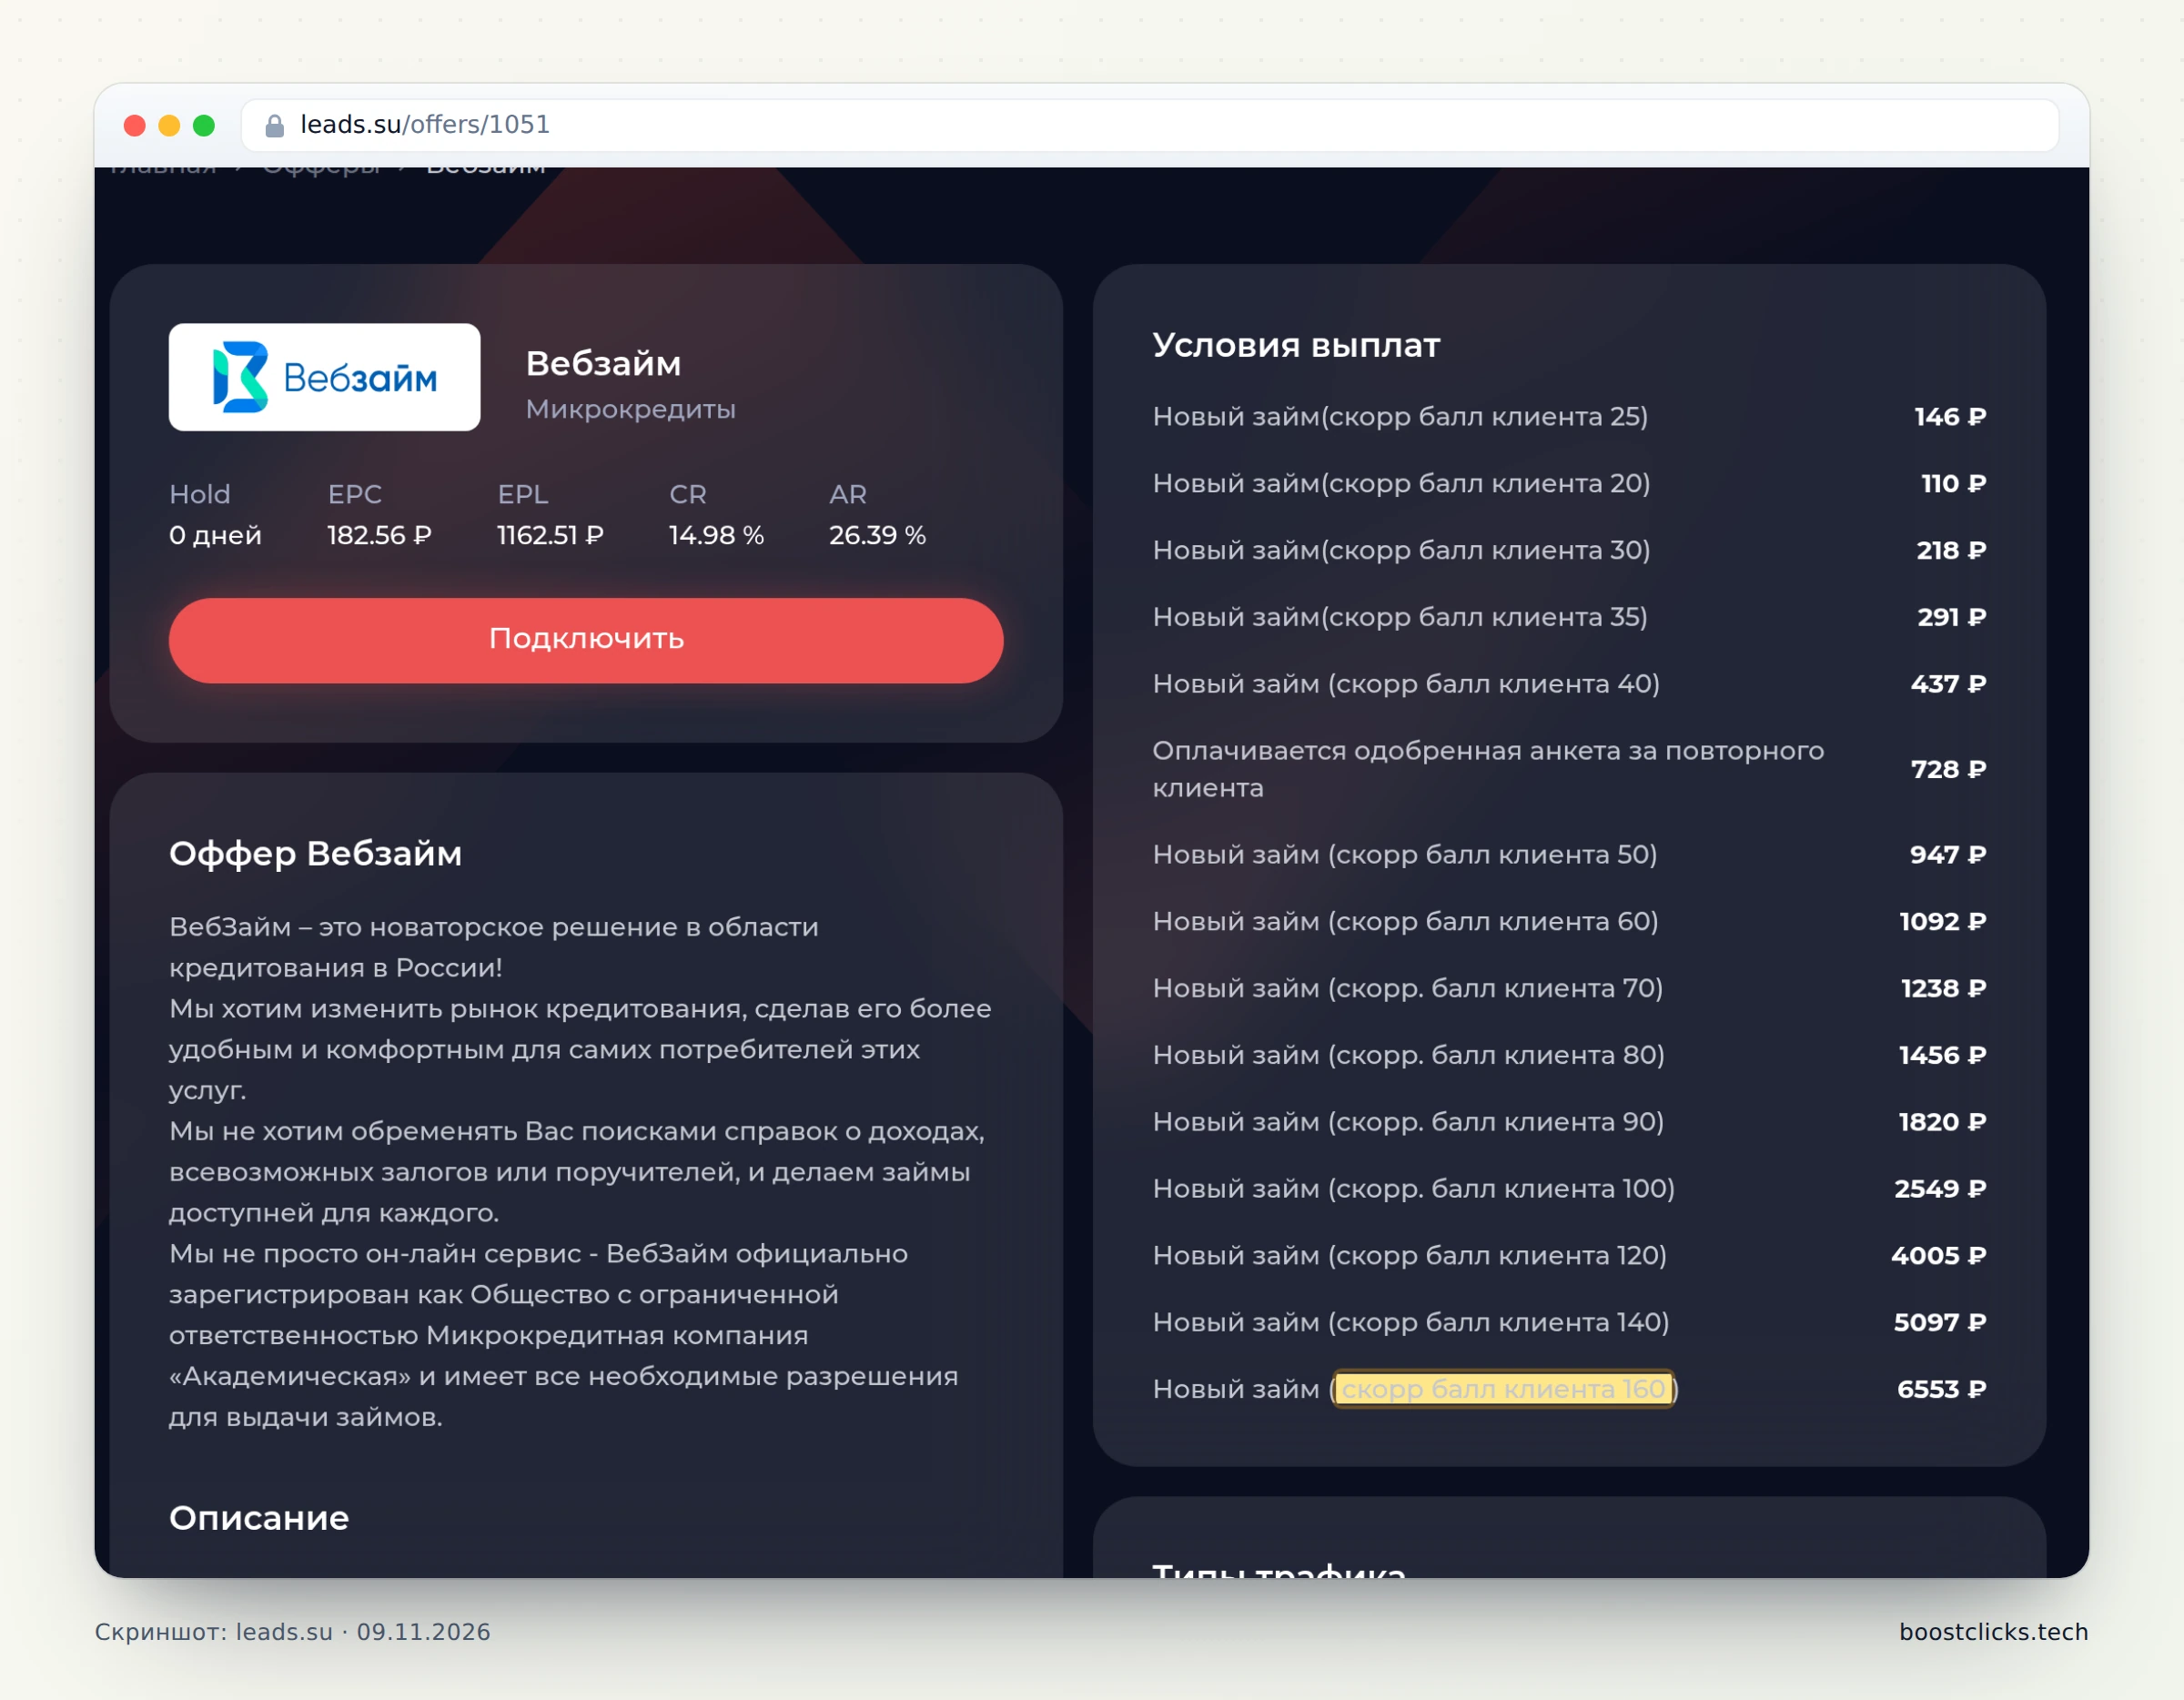
| Вебзайм, LEADS | От 110 до 6 553 ₽ за новый заём | Сумма зависит от скорингового балла. За одобренную анкету повторного клиента отдельно указаны 728 ₽. |
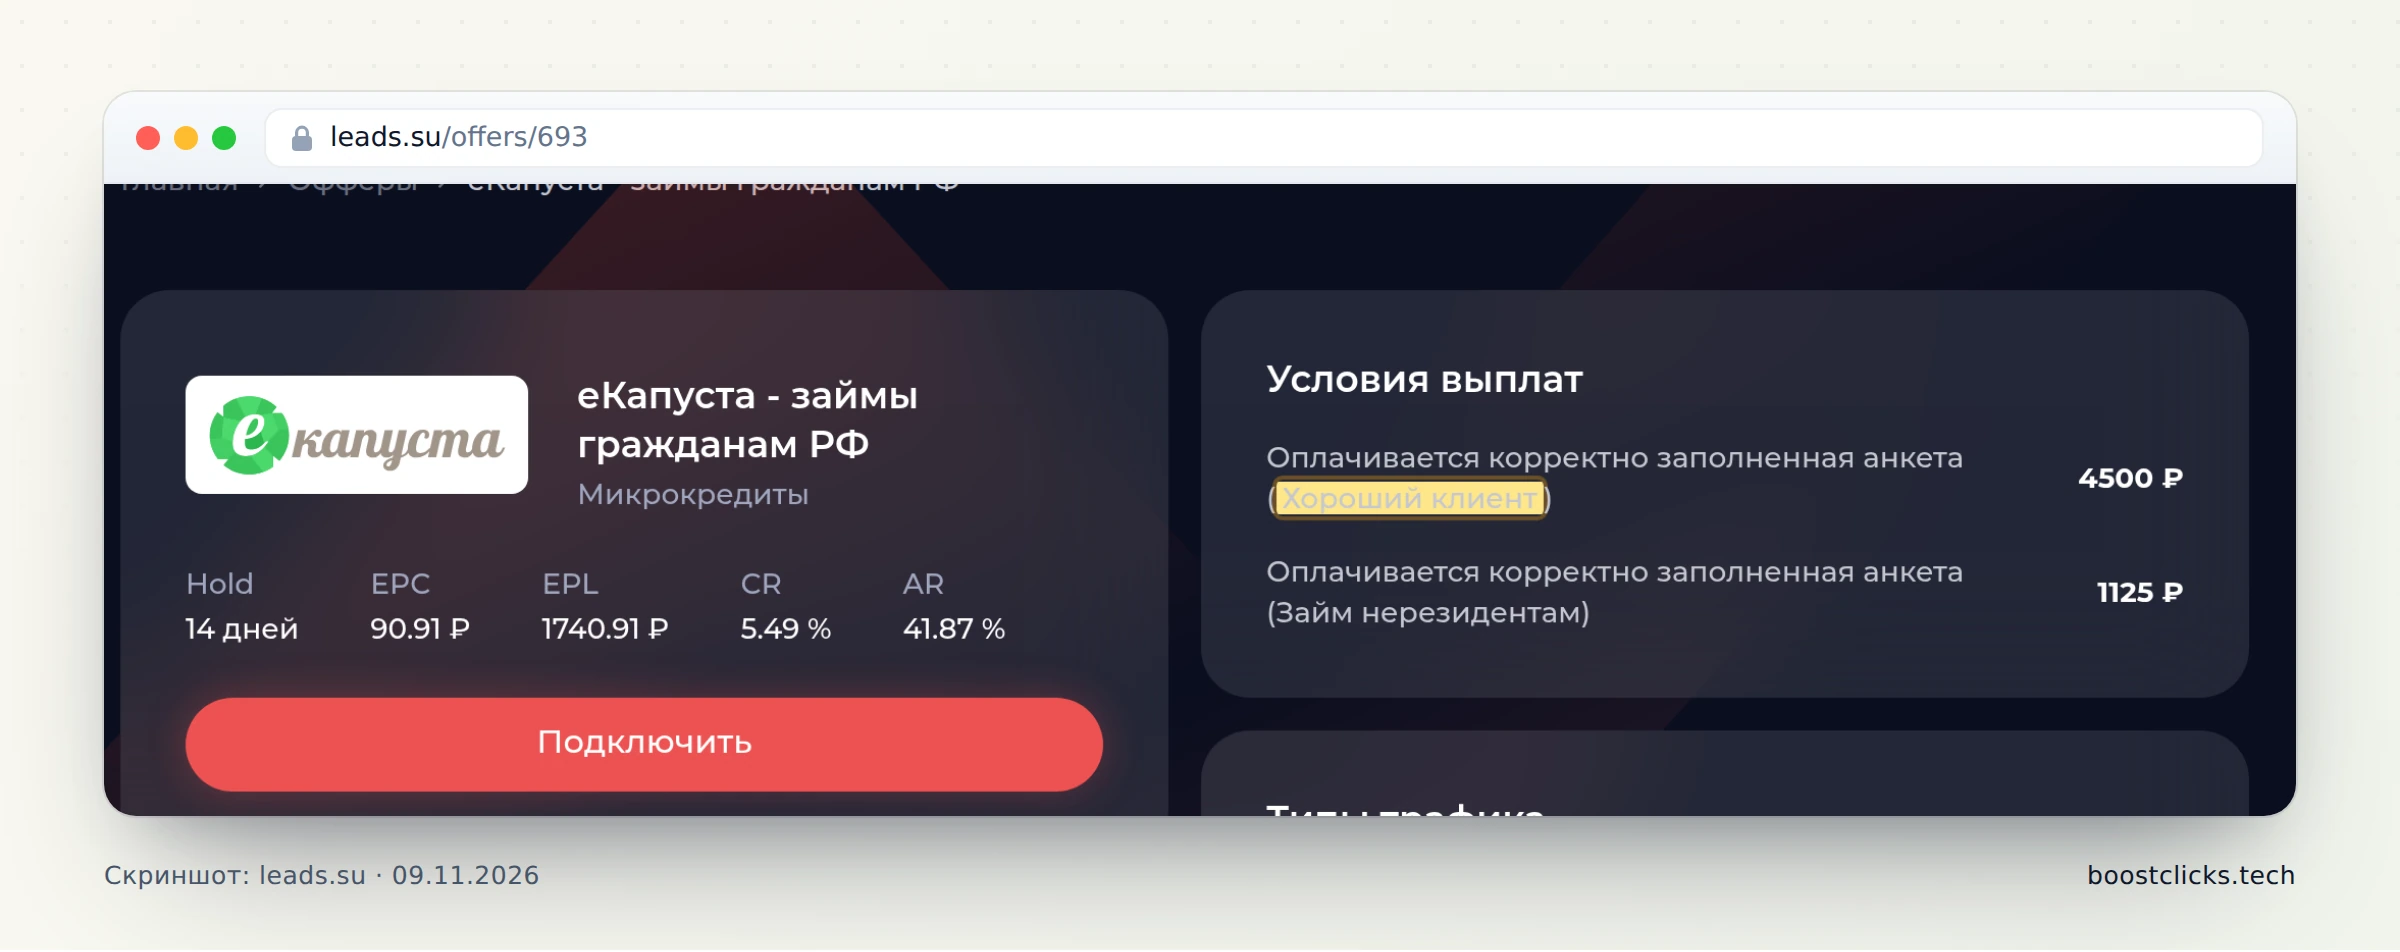
| еКапуста, LEADS | 4 500 ₽ или 1 125 ₽ | Корректно заполненная анкета: «Хороший клиент» или «Займ нерезидентам». Не одна ставка на всех. |
| Небус, Saleads | 6 000 ₽ | Публичная цель: выданный заём, отличная кредитная история. |
| ЛигаМФО, Saleads | 12 000 ₽ | Публичная цель: новый заём, качество 100. В описании есть получение займа в отделении. |
Вебзайм особенно наглядно показывает цену ошибки. В его карточке минимальная ставка за новый заём 110 ₽ относится к баллу 20, а максимальная 6 553 ₽ к баллу 160. Отношение верхней ставки к нижней почти 60 раз. Это не обещание, что дешёвый трафик даст дорогих клиентов. Для прогноза нужна фактическая смесь оплаченных ступеней по вашему источнику.
У еКапусты другая развилка. На странице рядом стоят 4 500 ₽ за «Хорошего клиента» и 1 125 ₽ за цель «Займ нерезидентам». Разница четырёхкратная. При согласовании аудитории уточняйте, к какой цели отнесут посетителя и что означает «Хороший клиент». Гражданство человека и география показа рекламы здесь разные параметры.
Новичку проще разобрать предложение с одной понятной ставкой, чем строить прогноз по неизвестным ступеням. Но одна ставка не означает прибыльный оффер. Выплата 750 ₽ может оказаться удобнее для первого расчёта, а не выгоднее 6 000 ₽. Решение меняется вместе с долей оплаченных действий и стоимостью посетителя.
ГЕО и источник: куда можно вести трафик на займы
Сначала выбирайте страну и продукт, затем рекламный источник. В публичном каталоге российские версии рассмотренных брендов отмечены RU. У Займера отдельно есть KZ. Нельзя брать российскую аудиторию, казахстанскую карточку и российскую выплату только потому, что бренд совпал. Язык объявления не заменяет географию и требования к заёмщику.
Для Казахстана заведите отдельный расчёт: местный рекламодатель, его условия, доступный источник, валюта вознаграждения и валюта закупки. В поиске по Займеру есть KZ-карточки с выплатами в разных валютах. Сравнивать их числа без перевода в одну валюту бессмысленно. Если сеть показывает рубли для иностранного ГЕО, это ещё не значит, что посетитель может оформить российский продукт.
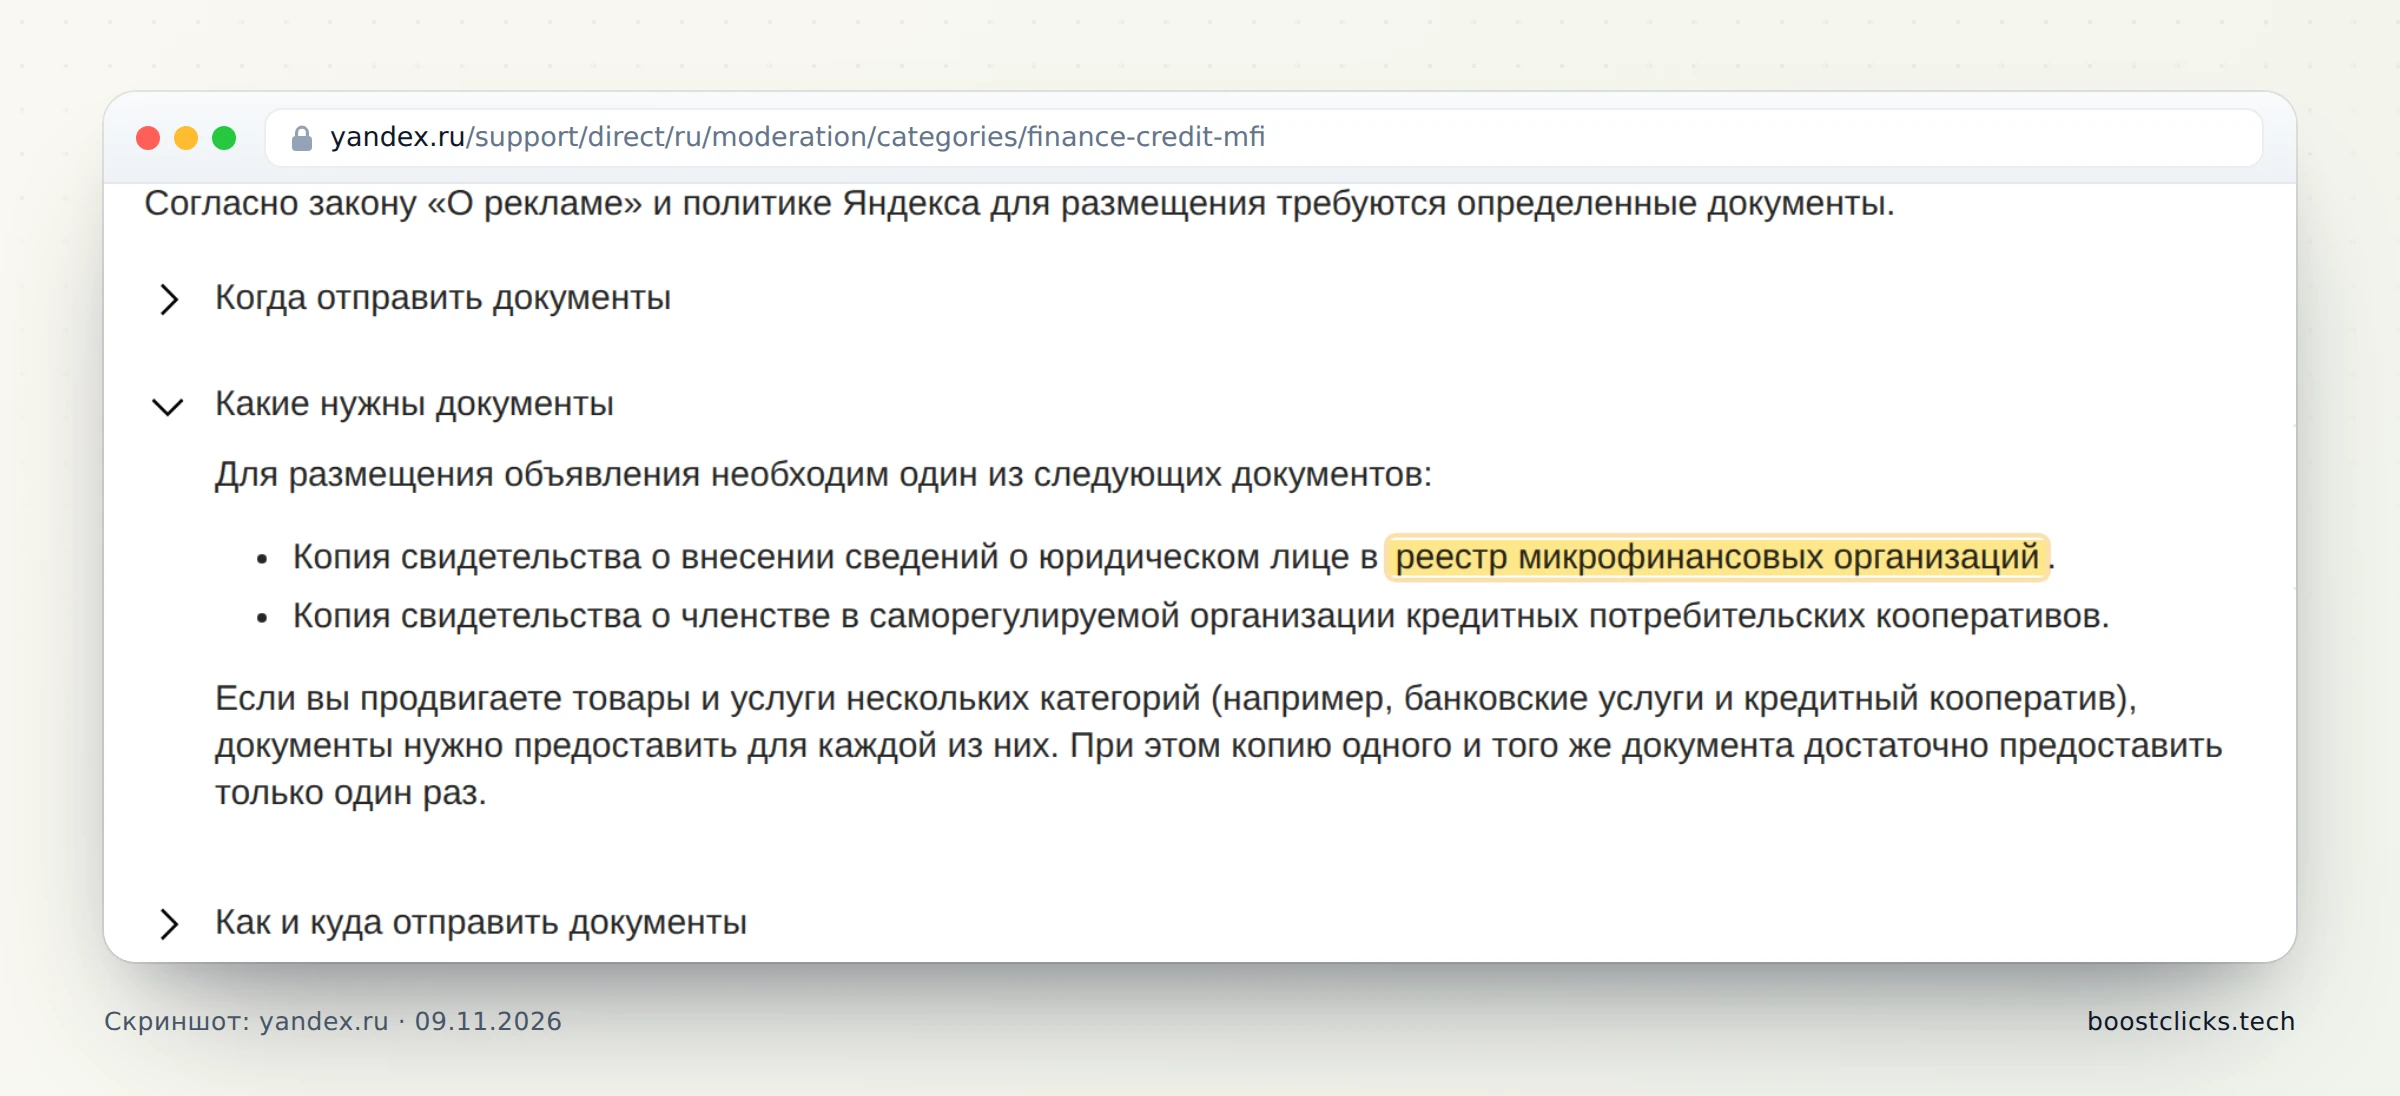
Директ допускает рекламу МФО с требованиями к документам и оформлению. По справке Яндекса на 09.11.2026 для России требуется один из перечисленных документов: свидетельство о включении юридического лица в реестр МФО либо документ для соответствующего кредитного кооператива. Для займа именно МФО ориентируйтесь на её документы, а не на бумаги другой организации.
В текстовые объявления Яндекс добавляет сведения о финансовой организации автоматически. Для графики и видео данные нужно предусмотреть самостоятельно. В правилах предупреждений для кредитных продуктов указано: «Изучите все условия кредита (займа) на сайте в соответствующем разделе. Оценивайте свои финансовые возможности и риски». По этой справке предупреждение занимает не менее 10% площади баннера или видеоролика. Макет с мелкой нечитаемой строкой не годится.
Если упоминаете процентную ставку, та же справка МФО требует диапазон полной стоимости кредита перед информацией о процентах. Размер шрифта не должен быть меньше, чем у ставки. Поэтому фразу «первый заём бесплатно» нельзя просто скопировать с чужого баннера и считать готовым объявлением. Попросите у рекламодателя актуальный разрешённый макет под выбранный формат.
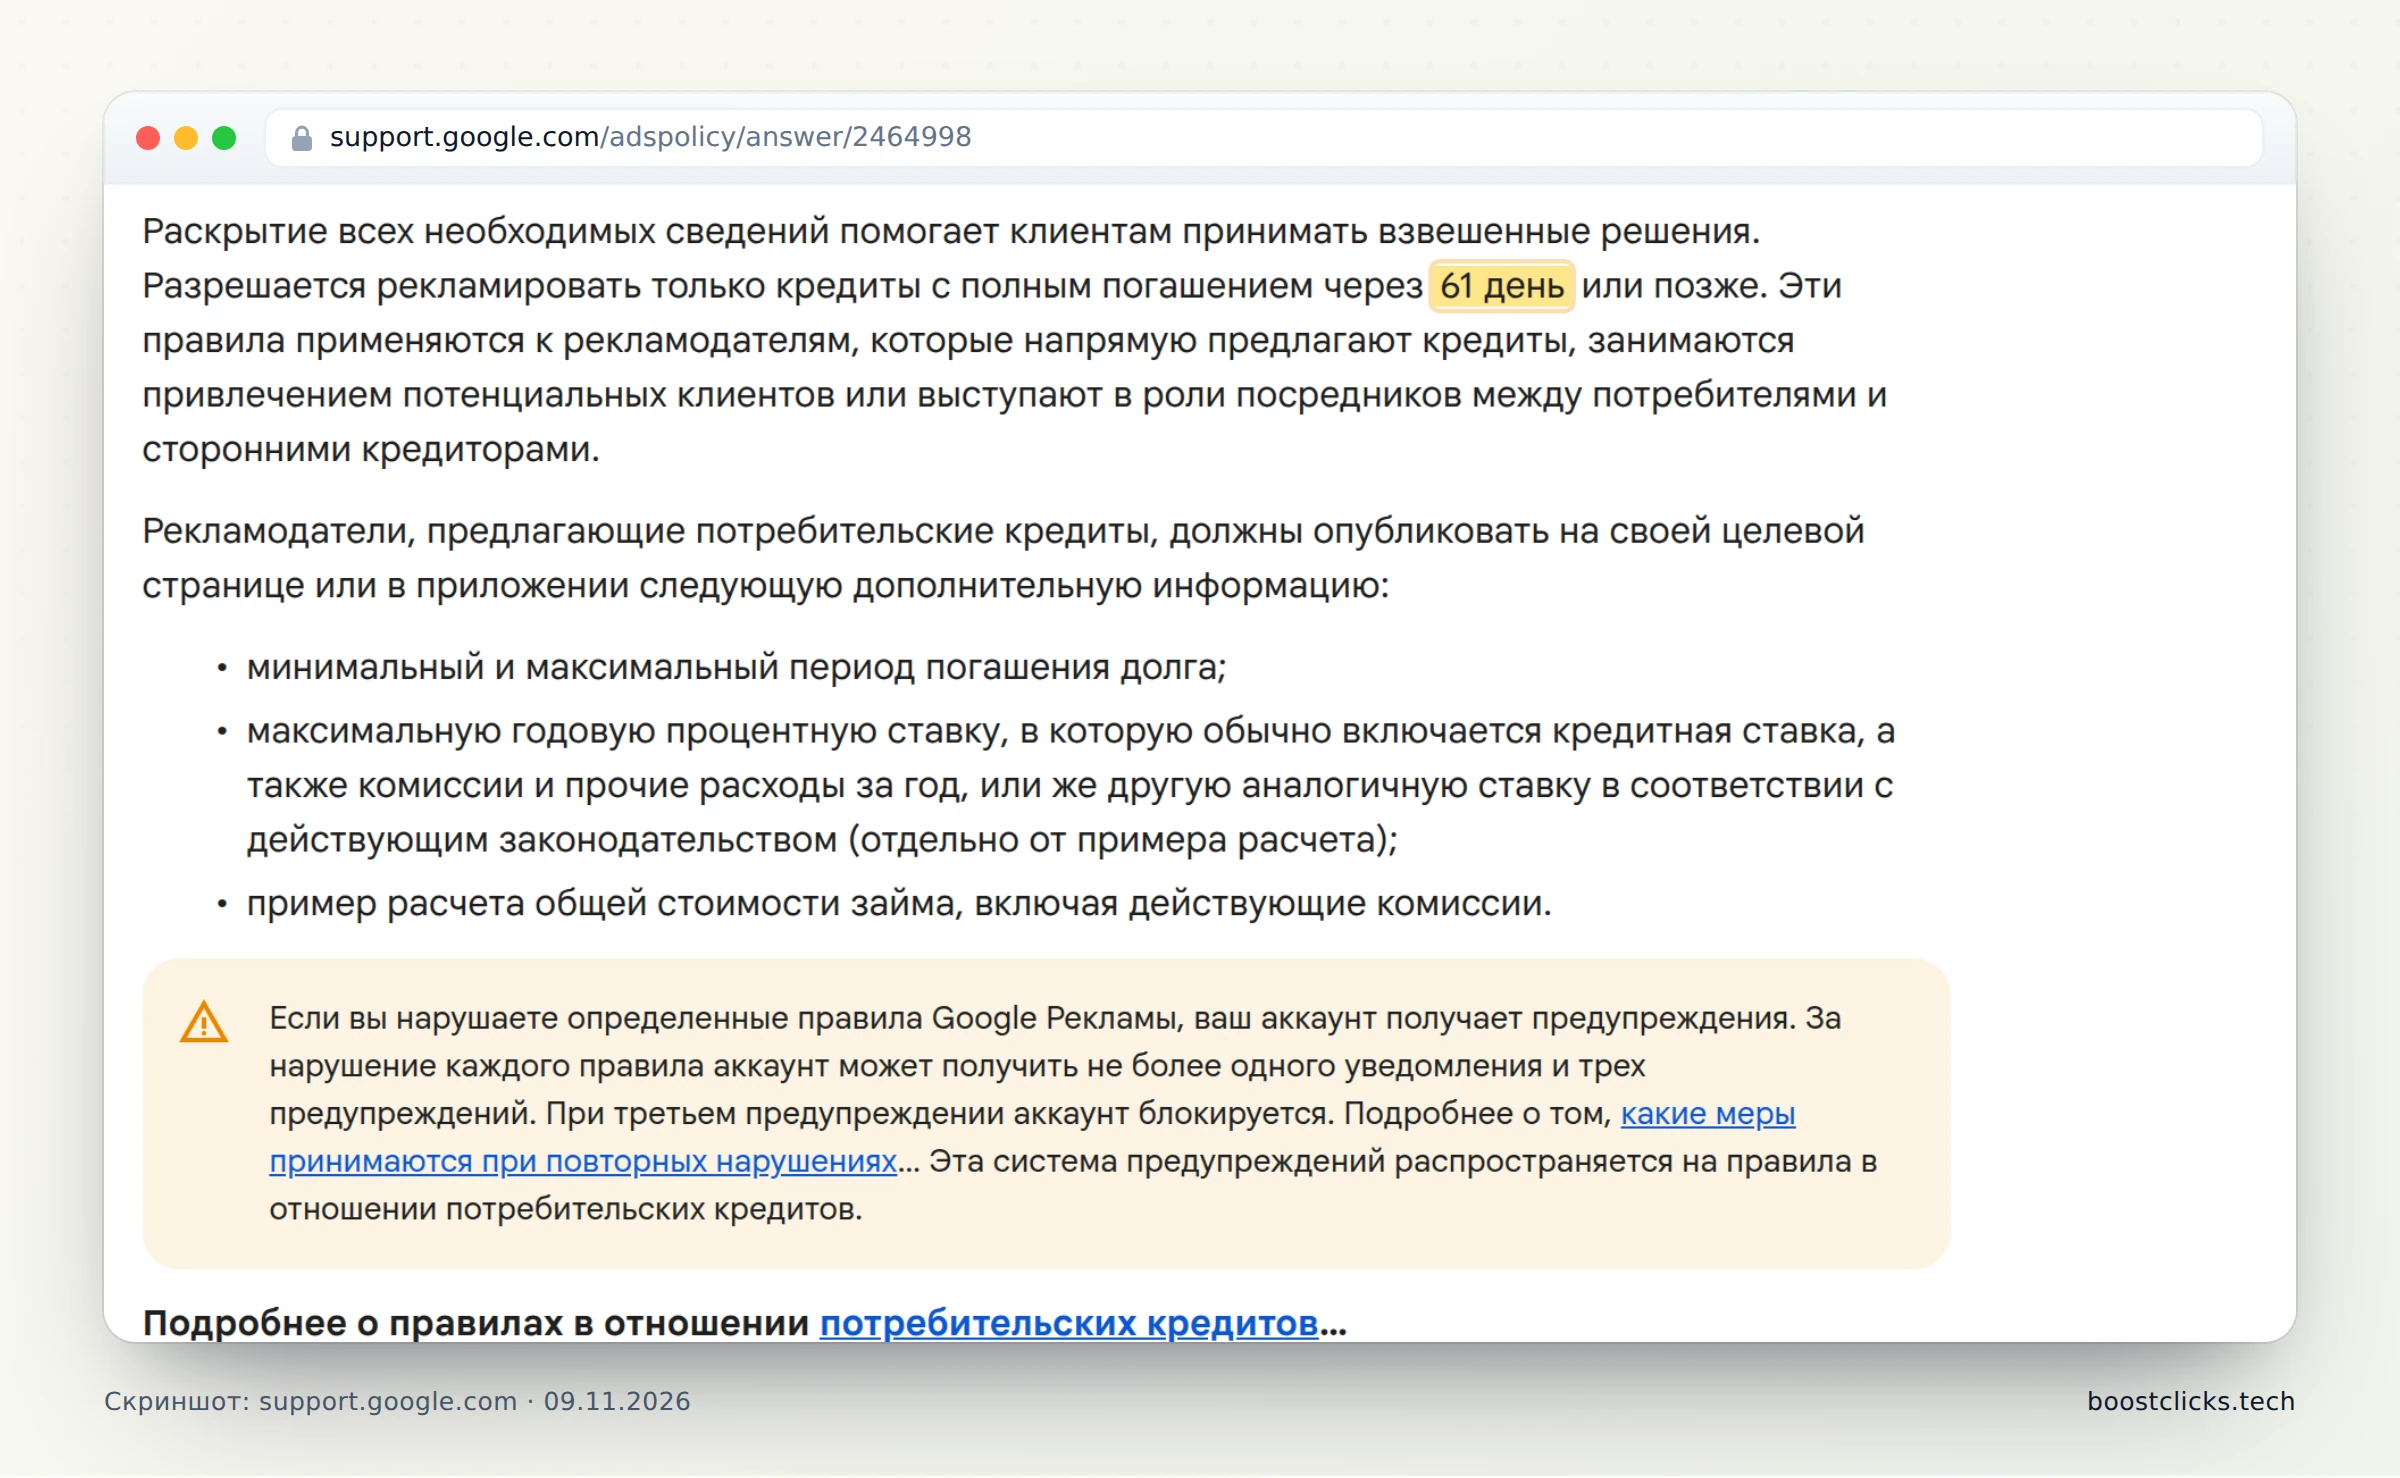
Для российского запуска Google Ads сейчас недоступен. По справке Google на 09.11.2026 показы рекламы в России приостановлены. Также Google приостановил показы в своих продуктах и сетях по всему миру для рекламодателей из России. Поэтому правило 61 дня не открывает возможность рекламы российских офферов в РФ. Для другой страны отдельно проверьте доступность показов, требования к рекламодателю и условия займа.
Google Ads не подходит для обычного краткосрочного займа с полным погашением раньше 61 дня. В правилах финансовой рекламы Google на 09.11.2026 разрешены потребительские кредиты с полным погашением через 61 день или позже. Требование относится также к привлечению лидов и посредникам. Для разрешённого продукта остаются требования к информации на странице и другие ограничения по стране.
Условия сети и правила площадки проверяются отдельно. Разрешённый в карточке «контекст» не обещает одобрение конкретного займа Google. А допуск рекламы Директом не означает разрешение использовать бренд кредитора в запросах. Например, публичная страница ЛигаМФО в Saleads перечисляет контекстную рекламу, кроме контекста на бренд. Согласуйте минус-слова и объявления до включения кампании.
Для витрины с несколькими предложениями дополнительно прочитайте требования Директа к предложениям посредников. У страницы одного кредитора и сайта подбора разные роли. Если хотите покупать размещения в мессенджерах, сначала проверьте правила конкретного формата: в разборе рекламы в MAX показано, почему разрешение финансовой категории не означает доступ во все продукты площадки.
Когда окупаются МФО-офферы: считаем предельный CPC
На рекламу одного клика можно потратить не больше, чем он приносит после подтверждения целей. Начнём с публичных 750 ₽ за выданный заём Гранат Займ в Saleads. Конверсию и апрув зададим сами, чтобы увидеть границы бюджета. Это учебные предположения: CR в заявку 10%, из заявок оплачивается 20%. Ни одна из этих долей не взята за обещание сети.
Чтобы получить доход на клик, умножьте выплату на долю заявок от кликов, затем на долю оплаченных заявок. В нашем сценарии: 750 × 0,10 × 0,20, получаем 15 ₽. Значит, 15 ₽ за клик дают ноль до прочих расходов. При цене 12 ₽ за клик тысяча переходов стоит 12 000 ₽. Получаем 100 заявок и 20 оплаченных выдач, доход 15 000 ₽. Разница 3 000 ₽, рекламный ROI 25%.
Эти 3 000 ₽ ещё не чистая прибыль. Из них оплачиваются нужные инструменты, подготовка материалов, комиссии и налоги по вашей ситуации. Если прямой ссылки сети достаточно для согласованного источника, собственный лендинг на первом тесте может не понадобиться. Если делаете отдельный сайт, заранее включите его стоимость в расчёт, а требования к нему разберите по гайду о лендингах.
| Учебный сценарий на 1 000 кликов | Оплачено и доход при 750 ₽ | Предел CPC до прочих расходов |
|---|---|---|
| CR 10%, апрув 10% | 10 выдач, 7 500 ₽ | 7,50 ₽ |
| CR 10%, апрув 20% | 20 выдач, 15 000 ₽ | 15 ₽ |
| CR 10%, апрув 30% | 30 выдач, 22 500 ₽ | 22,50 ₽ |
Если апрув упал вдвое, допустимый CPC тоже падает вдвое. Дешёвая заявка не спасает: при 12 ₽ за клик и апруве 10% доход составит 7 500 ₽ против расхода 12 000 ₽. Убыток 4 500 ₽, ROI минус 37,5%. Поэтому ориентир «анкета обходится дешевле соседнего оффера» без итоговых оплат почти ничего не говорит.
Для целевого рекламного ROI 30% при доходе 15 ₽ на клик предел ставки ниже: 15 / 1,30, получаем 11,54 ₽. С дополнительными расходами нужен ещё запас. Если на эти же 1 000 кликов приходится 1 000 ₽ прочих затрат, их полная стоимость для нуля не должна превышать 15 000 ₽. Тогда на клики остаётся 14 000 ₽, то есть 14 ₽ за переход. Не складывайте два разных ограничения вслепую: выберите целевой результат и считайте от полной суммы расходов.
При целевом ROI 30% на все расходы допустимы 11 538,46 ₽ общих затрат. После 1 000 ₽ прочих расходов для закупки останется 10 538,46 ₽. Это около 10,54 ₽ за каждый из 1 000 кликов.
Обратный расчёт помогает ещё до запуска. При CPC 12 ₽ и конверсии в заявку 10% для нуля нужны оплаченные 16% заявок: 12 / (750 × 0,10), получаем 0,16. Чтобы оценить источник, спрашивайте менеджера про сопоставимые ГЕО и тип трафика. Общее среднее по сети не ответит, получится ли у вас удержать эти 16%.
Почему максимальная выплата портит бюджет теста
У лесенки выплат считайте среднюю сумму за оплаченного клиента. Возьмём реальные ступени Займер VIP NEW: 1 019 ₽ для первой оценки качества и 5 825 ₽ для пятнадцатой. Для учебного расчёта предположим, что из 20 оплаченных клиентов 16 получили первую ставку, а четыре последнюю. Сеть такого распределения не обещает: оно нужно, чтобы показать работу формулы.
| Группа в условном тесте | Клиентов и ставка | Доход |
|---|---|---|
| Первая ступень VIP | 16 × 1 019 ₽ | 16 304 ₽ |
| Пятнадцатая ступень VIP | 4 × 5 825 ₽ | 23 300 ₽ |
| Все оплаченные клиенты | 20, средняя выплата 1 980,20 ₽ | 39 604 ₽ |
Если эти 20 клиентов пришли с 1 000 кликов, доход на переход равен 39,60 ₽. При CPC 30 ₽ расход составит 30 000 ₽, разница 9 604 ₽, рекламный ROI около 32%. Если ошибочно поставить каждому клиенту максимум 5 825 ₽, получится 116 500 ₽ дохода. Прогноз будет почти втрое выше правильного для заданного распределения.
Небус и ЛигаМФО требуют такой же осторожности. На публичной странице Небуса рядом с 6 000 ₽ написано про отличную кредитную историю. У ЛигаМФО рядом с 12 000 ₽ стоит «качество 100». Направить туда любую аудиторию с запросом «займ при плохой истории» и заложить всем максимальную выплату значит проигнорировать условие цены.
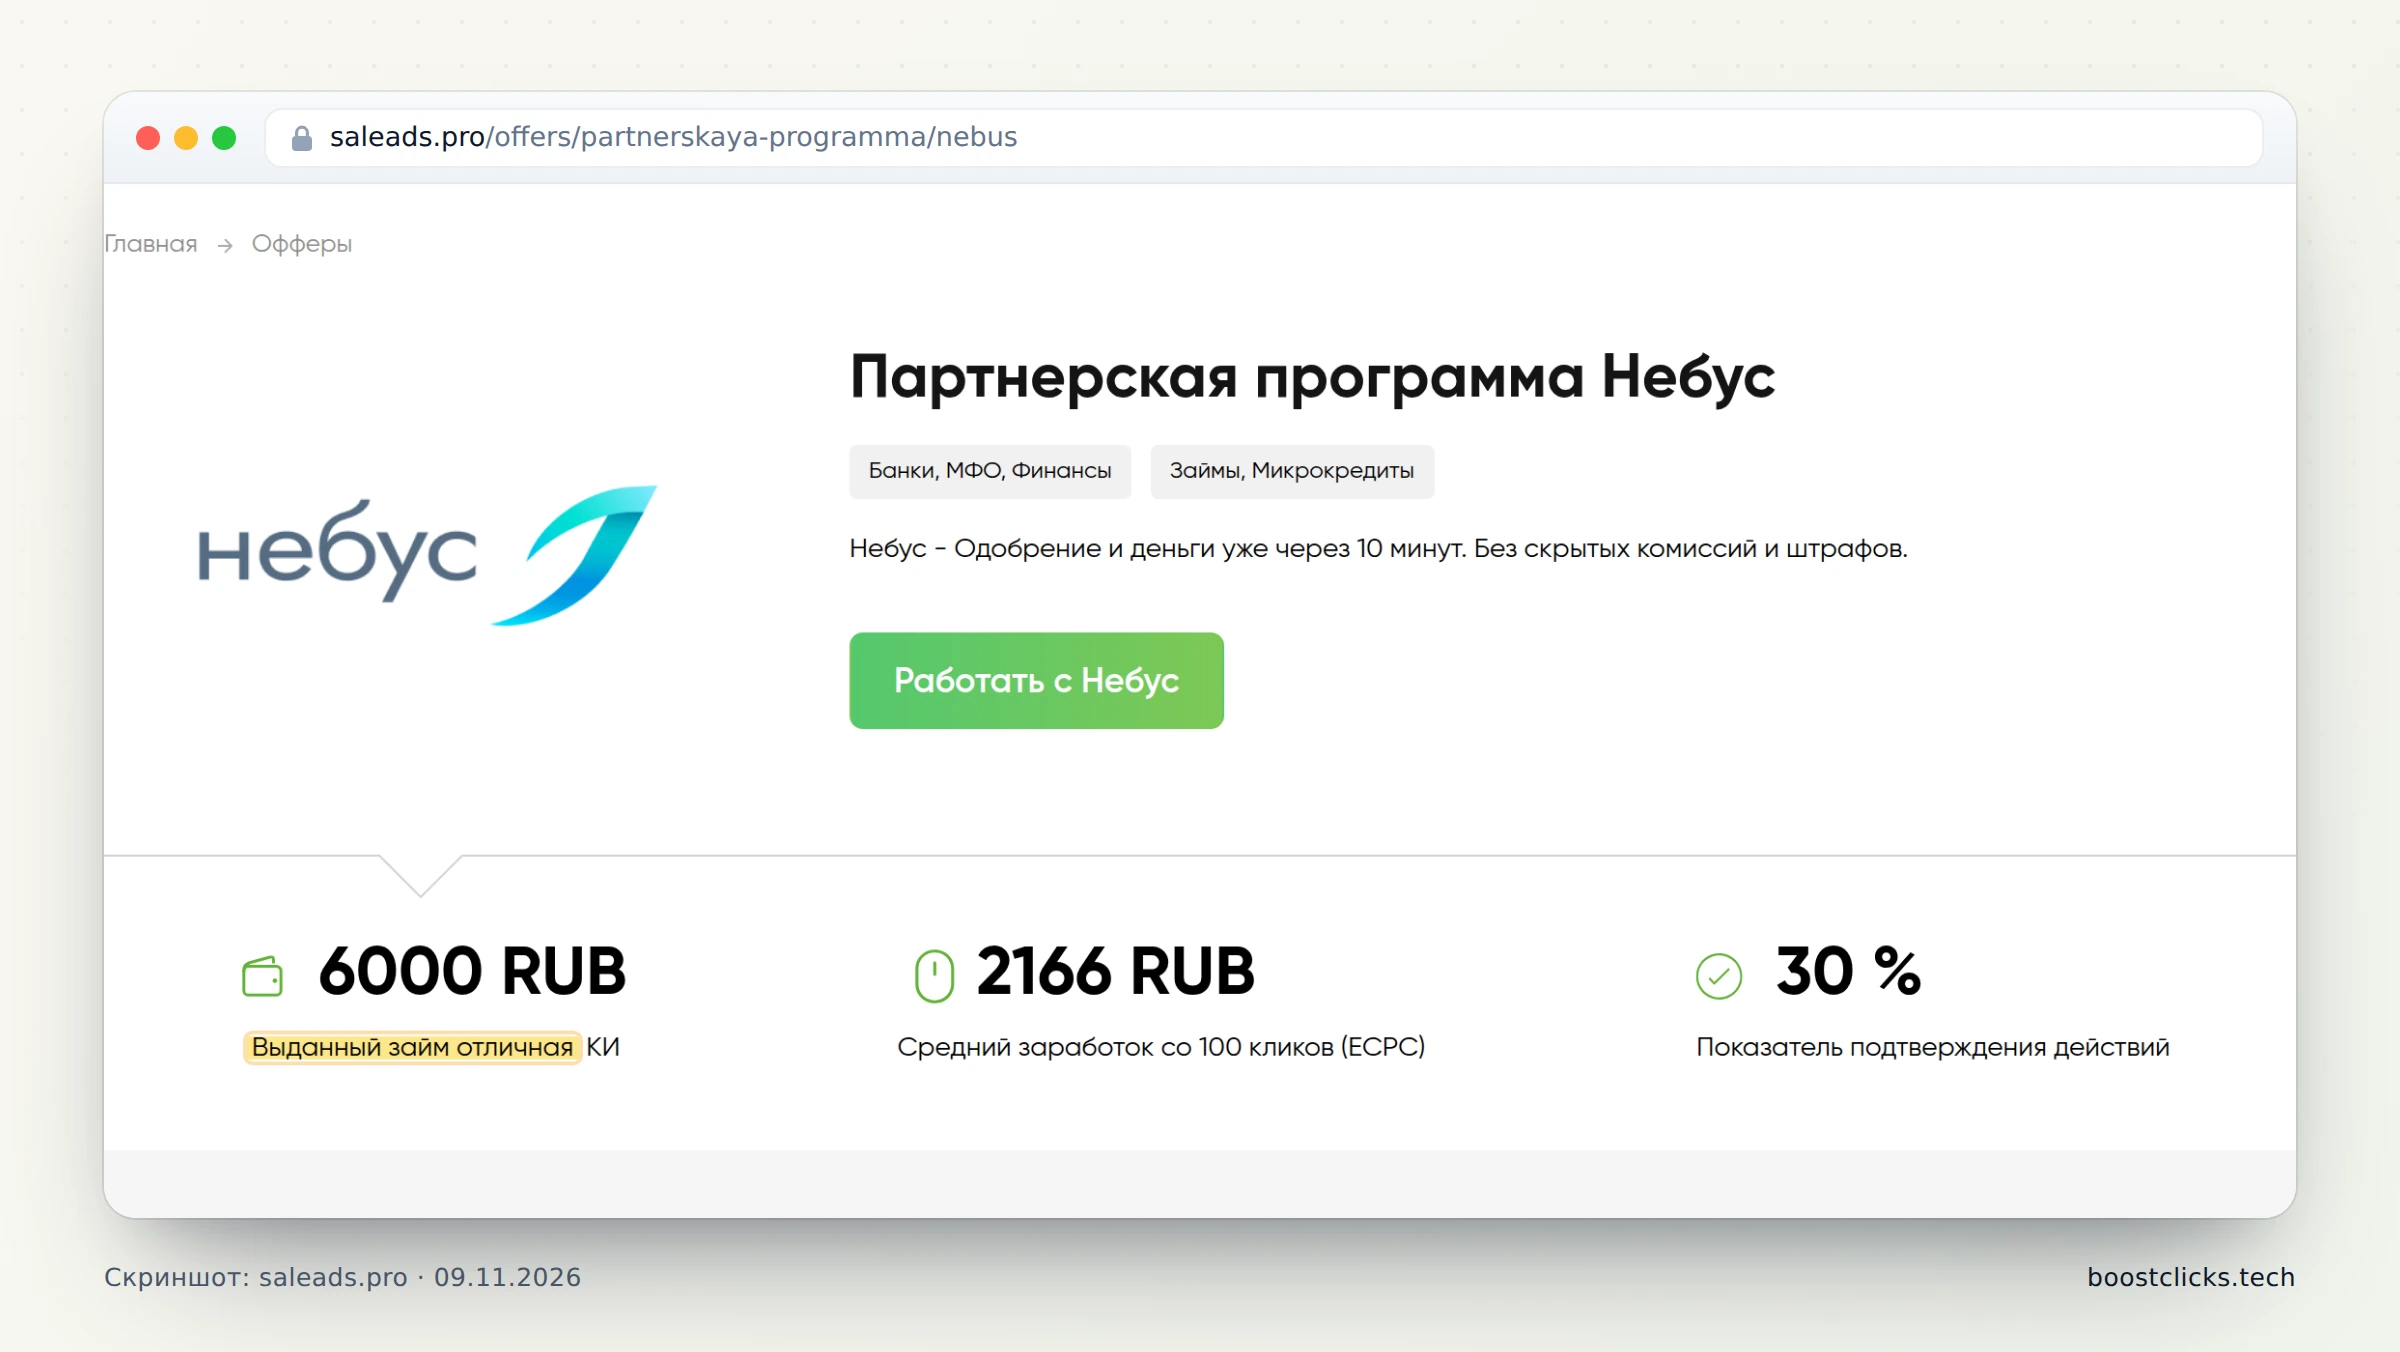
Смотрите и на единицы статистики. У Saleads на этих страницах доход указан за 100 кликов. У LEADS рядом со ставками показан EPC. Нельзя сравнить число за сотню переходов с доходом за один переход без пересчёта. Даже после пересчёта это статистика страницы сети, а не гарантированная доходность вашей рекламы.
Срок подтверждения тоже влияет на стартовый капитал. Публичная карточка может показывать нулевой Hold, но это не ответ на вопрос, когда деньги окажутся на вашем банковском счёте. Уточните сверку, график выплат и доступность вывода. Учебный пример оборотных средств: при расходе 3 000 ₽ в день и десяти днях ожидания поступления понадобится 30 000 ₽ только на непрерывную закупку. Это расчёт, не срок выплаты какой-либо из перечисленных сетей.
Что проверить перед запуском и как провести первый тест
Для первого запуска достаточно одного ГЕО, одного понятного оффера и одного согласованного источника. Когда одновременно меняются страна, лендинг и условия выплаты, причину убытка трудно найти. Начните с короткой записи условий и заранее ограниченного расхода. Не используйте заёмные деньги для проверки гипотезы.
- Выберите оплачиваемую цель. Сохраните карточку и выпишите страну, событие, сумму, нового или повторного клиента. Для лесенки запросите перечень ступеней. Результат шага: вы можете закончить фразу «мне заплатят, когда…», не подменяя выдачу анкетой.
- Согласуйте источник и аудиторию. Отправьте менеджеру площадку, пример объявления, страницу перехода и предполагаемый портрет клиента. Отдельно спросите про брендовые запросы, повторных заёмщиков и витрину. Результат: письменное подтверждение условий, а не общий список типов трафика.
- Проверьте путь посетителя. Откройте партнёрскую ссылку на телефоне, проверьте страну, продукт, название организации и доступность формы. Не отправляйте выдуманные кредитные анкеты ради проверки. Порядок тестового события согласуйте с сетью. Результат: человек видит именно то предложение, которое обещало объявление.
- Настройте раздельный учёт. Каждому объявлению дайте свою метку. Передайте номер клика и получайте статус вместе с суммой. Для этого есть гайд по постбэкам и S2S; он объясняет, почему факт заявки и финальная выплата должны оставаться разными событиями. Результат: доход можно сопоставить с конкретным расходом.
- Посчитайте предел ставки и потерь. Подставьте выплату и осторожные допущения в формулу CPC. Для сценария Гранат Займ выше тысяча кликов по 12 ₽ означает расход 12 000 ₽. Это пример лимита, не универсальная цена входа. Выберите сумму, которую готовы потерять целиком. Результат: рекламный кабинет не может незаметно потратить весь оборотный бюджет.
- Дождитесь понятного статуса результатов. Отделите оплаченные цели, отклонённые и ещё не решённые. Если у большинства заявок нет финального ответа, вывод об окупаемости преждевременен. При достижении лимита расхода остановите закупку до сверки. Результат: следующий бюджет основан на оплаченных клиентах, а не на надежде на будущий апрув.
Тысяча кликов в примерах удобна для арифметики, но сама по себе не делает вывод надёжным. Две выплаты дают гораздо более шаткую оценку, чем двадцать. При этом покупать дополнительные клики без лимита только ради красивой статистики не нужно. Если заявок нет, проверьте ссылку и соответствие объявления странице. Если заявки есть, а оплат нет, разбирайте условия цели и аудиторию с менеджером.
Дальше пересчитайте среднюю выплату по завершённым целям. Например, 20 оплат на 15 000 ₽ дают средние 750 ₽; это совпадает с простой моделью. Если часть целей относится к другой ступени или повторным клиентам, сложите фактические суммы, затем разделите на число оплаченных действий. Общий доход поделите на купленные клики. Сравнивайте этот EPC со стоимостью клика и расходами на обслуживание.
Обычно дорогая ошибка прячется в одном из четырёх мест: выбран не тот продукт, куплена не та аудитория, неверно посчитана выплата или не дождались решения по заявкам. Разбор пути лида от клика до выплаты помогает не смешивать эти этапы. Не меняйте баннеры бесконечно, если причина в том, что сеть не оплачивает вашу категорию клиента.
Частые вопросы
Сколько можно заработать на МФО-офферах?
Фиксированной суммы нет. Доход зависит от числа оплаченных клиентов и средней выплаты, прибыль ещё и от расходов. В учебном примере с выплатой 750 ₽, тысячей кликов по 12 ₽ и 20 оплаченными выдачами разница составила 3 000 ₽ до прочих затрат. При десяти выдачах та же закупка принесла бы убыток 4 500 ₽.
Какие партнёрские программы МФО выбрать новичку?
Начните с сети, которая объясняет оплачиваемую цель, даёт документы и письменно согласует ваш источник. Публичные карточки LEADS и Saleads позволяют сравнить условия до подключения. Предложение с одной ставкой проще для расчёта, а лесенка требует понимать, какие клиенты попадут на каждую ступень. Общий порядок выбора есть в статье про CPA-сети для новичков.
Почему заявок много, а выплаты маленькие?
Анкета может не оплачиваться, клиент может оказаться повторным или попасть на низкую ступень. Проверьте названия целей и полученные суммы. В примере Займер VIP NEW создание заявки стоит ноль, а разные оценки качества оплачиваются по-разному. Сначала разберите статусы, затем сравнивайте цену заявки.
Можно ли рекламировать микрозаймы в Google Ads?
Google приостановил показы в России и рекламу рекламодателей из России по всему миру. Для рекламы потребительских кредитов в доступных странах действует правило полного погашения через 61 день или позже. Оно относится и к лидогенерации. Более длинный срок не снимает прочие требования к продукту и рекламодателю.
Какой бюджет нужен для первого теста займов?
Сначала посчитайте предельный CPC и согласуйте лимит потерь. В нашем сценарии тысяча кликов по 12 ₽ требует 12 000 ₽ рекламных расходов. Отдельно нужны средства на инструменты и ожидание выплат. Эта сумма не обязательный минимум сети и не гарантия достаточного теста для любого источника.
Можно ли одну связку использовать в России и Казахстане?
Только после отдельной проверки каждой страны: рекламодателя, требований к заёмщику, разрешённого источника и валюты расчёта. У одного бренда бывают разные карточки RU и KZ. Российскую ставку и правила нельзя автоматически переносить в Казахстан. Для каждого ГЕО считайте свою предельную цену клика.
Что в итоге
Выбирайте МФО-оффер по оплачиваемой цели, ГЕО и подходящей аудитории. Большая сумма рядом с логотипом не заменяет этих условий. Для первого расчёта удобнее одна понятная ставка. Для лесенки понадобится средняя выплата по завершённым действиям.
До запуска согласуйте источник, подготовьте документы и проверьте, разрешён ли продукт площадкой. Затем определите предельный CPC и сумму допустимой потери. Масштабировать имеет смысл связку, где подтверждённый доход на клик покрывает закупку, остальные расходы и вашу целевую прибыль.